


Le système financier mondial s’est heurté à la dure réalité. Les anticipations d’un assouplissement monétaire imminent étaient prématurées. Les régulateurs mondiaux s’orientent vers un nouveau tour de vis. Les chiffres sont sans appel. Parmi 33 principales banques centrales dans le monde, 15 ont relevé leurs taux au cours des six derniers mois — exactement 45 % des principaux décideurs. C’est le niveau le plus élevé depuis 2023. La dynamique actuelle rapproche les marchés des seuils critiques observés en 2011 et 2018.
À ces époques, la part des banques centrales resserrant leur politique avait atteint 55 %. Cette poussée de rigidité monétaire a des racines profondes. En 2022, près de 95 % des pays ont relevé leurs taux de manière synchronisée — une réaction contrainte aux mesures massives de relance liées à la pandémie, qui ont inondé les marchés de liquidités bon marché et déclenché une flambée mondiale des prix. Les opérateurs espéraient que ce cycle serait le dernier. Pourtant, en 2026, la situation s’est de nouveau dégradée. Cinquante-quatre banques centrales ont officiellement repris la hausse du coût du crédit, et une inflexion particulièrement dangereuse est apparue au cours des trois derniers mois.
Effet de « corridor miroir »
Le nombre de décisions de relèvement de taux est élevé et dépasse largement celui des baisses. Les banques centrales sont prises en étau par l’inflation importée. Baisser les taux maintenant reviendrait à capituler face à la hausse des prix. Poursuivre les relèvements fait peser un risque sérieux sur la croissance économique. Les régulateurs ont choisi ce deuxième scénario. La Federal Reserve opère sous une pression sans précédent. La hausse d’un quart de point en septembre a été la première depuis trois ans. Mais la véritable raison de cette décision ne réside pas dans les modèles économiques classiques. À l’approche de la réunion de septembre, les marchés à terme intégraient une probabilité de plus de 90 % d’un relèvement.
Pourtant, le tableau macroéconomique permettait une pause. Cependant, la Fed s’est retrouvée prisonnière des anticipations de marché. Renoncer à un mouvement déjà intégré dans les prix aurait déclenché une large vague de ventes d’actifs et un pic de volatilité. Le régulateur a dû s’incliner devant la foule. Les économistes ont justement baptisé ce phénomène « effet de corridor miroir ». Le terme a été introduit par le président de la Fed, Kevin Warsh. Cet effet est destructeur pour l’indépendance des banques centrales : au lieu de façonner les anticipations, le régulateur se contente de les entériner. La banque centrale craint de décevoir les opérateurs. Il s’agit d’un piège comportemental classique, devenu la norme ces dernières années.
La situation macroéconomique permettait pourtant une pause. Mais la Fed s’est retrouvée prisonnière des attentes du marché. Renoncer à un mouvement déjà intégré dans les prix aurait déclenché une large vague de ventes d’actifs et une flambée de la volatilité. Le régulateur a dû céder à la pression de la foule. Les économistes ont justement qualifié ce phénomène « d’effet miroir-corridor ». Le terme a été introduit par le président de la Fed, Kevin Warsh. Cet effet est destructeur pour l’indépendance de la banque centrale : au lieu de façonner les anticipations, le régulateur ne fait que les entériner. La banque centrale redoute de décevoir les traders. C’est un piège comportemental classique qui est devenu la norme ces dernières années.
Warsh lui-même a défendu la hausse en expliquant que l’inflation américaine restait trop élevée. Elle est demeurée à un niveau inacceptablement haut pendant trop longtemps. La décision de septembre était donc nécessaire pour accélérer le retour vers les objectifs de stabilité des prix. Le récent Beige Book a dissipé les dernières illusions accommodantes. Il a montré que la plupart des membres du comité visent ouvertement une nouvelle hausse de taux d’ici la fin de 2026. Dans le même temps, les responsables conditionnent le calendrier précis des mesures aux données à venir. Pourtant, les prix de marché évoluent déjà dans une autre réalité : les traders intègrent trois hausses supplémentaires d’ici la mi-année prochaine. La spirale de resserrement s’emballe.
La mèche pétrolière : pourquoi les taux sont impuissants
Le principal paradoxe de la crise actuelle réside dans la nature de l’inflation. Les taux d’intérêt sont un outil pour freiner la demande. Mais l’inflation actuelle est clairement tirée par l’énergie, la guerre avec l’Iran et la prime de risque militaire intégrée aux prix du pétrole en étant les principaux moteurs. Une banque centrale ne peut pas « imprimer » des barils de brut. Le taux directeur de la Fed ne peut pas modifier la vulnérabilité des pétroliers dans le détroit d’Hormuz. Pourtant, le mandat oblige le régulateur à combattre l’inflation, ce qui l’amène à étouffer l’économie par les taux. Les publications de septembre ont mis en lumière l’ampleur du problème.
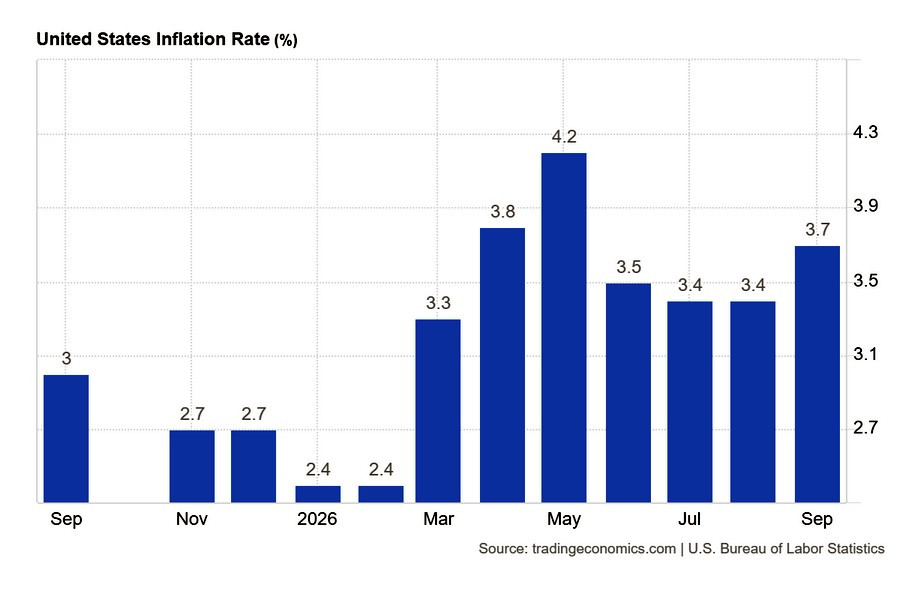
L’inflation à la consommation aux États-Unis s’est accélérée, passant de 3,4 % à 3,7 % en août (graphique 1). L’indice des prix de l’énergie a bondi de 5,2 % en un seul mois. Les prix de l’essence à la pompe ont augmenté de 9,1 % d’un mois sur l’autre. Dans le même temps, l’inflation sous-jacente (hors énergie et alimentation) s’est établie à 2,6 %.
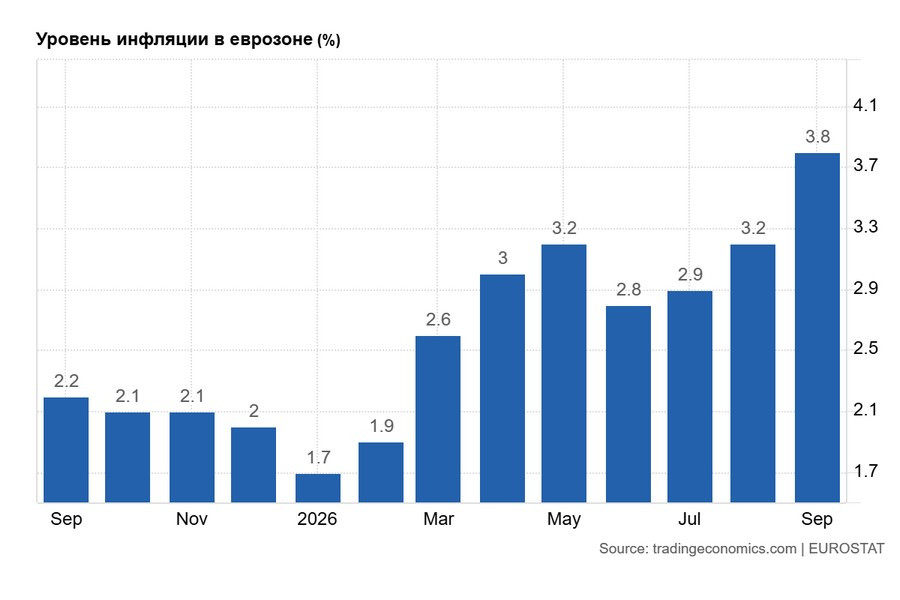
La zone euro souffre encore davantage. Le rythme annuel de hausse des prix à la consommation y a grimpé à 3,8 %, contre 3,2 % un mois plus tôt (graphique 2). Le moteur est le même : les coûts de l’énergie pour les consommateurs et l’industrie européens ont bondi de 18,9 %. L’inflation des services est restée modeste, à 3,2 %. De toute évidence, l’Europe paie un énorme impôt géopolitique.
Le prix d’Hormuz
Aux États-Unis, la confrontation militaire au Moyen-Orient se traduit rapidement par des pertes budgétaires directes. Bloomberg Economics estime que le coût du maintien de la deuxième phase du blocus maritime de l’Iran pourrait atteindre 42 millions de dollars par jour pour les États-Unis. Ces montants se chiffrent en sommes astronomiques : les coûts d’exploitation directs pour soutenir la phase actuelle du blocus ont atteint 2 milliards de dollars. En ajoutant le déploiement naval initial dans la région, Operation Epic Fury, ainsi que les coûts de la première phase du blocus, la facture cumulée du Pentagone s’élève à 7,1 milliards de dollars.
De telles dépenses colossales représentent un lourd fardeau pour le budget américain. Le Trésor doit emprunter toujours plus sur le marché. L’envolée des émissions souveraines coïncide avec un pic des taux d’intérêt. L’État verse des rendements records sur ses obligations. Il s’agit d’un facteur typiquement inflationniste, qui annule de facto les efforts de la Fed pour durcir les conditions monétaires. Une période prolongée de taux élevés pénalise le secteur bancaire et les investissements dans l’IA, particulièrement sensibles au coût du financement.
Les grandes institutions financières détiennent d’immenses portefeuilles d’obligations d’État achetées à l’époque des taux bas. La hausse des rendements génère d’énormes pertes latentes. Parallèlement, les banques sont surchargées d’investissements dans des projets liés à l’IA. Ce segment a été gonflé jusqu’à des proportions proches de la bulle. Si les startups d’IA ne démontrent pas rapidement leur rentabilité, le risque de crédit fera exploser les bilans des prêteurs. Le marché actions américain réagit déjà à ces risques ; Wall Street enregistre les premiers signes d’une correction imminente.
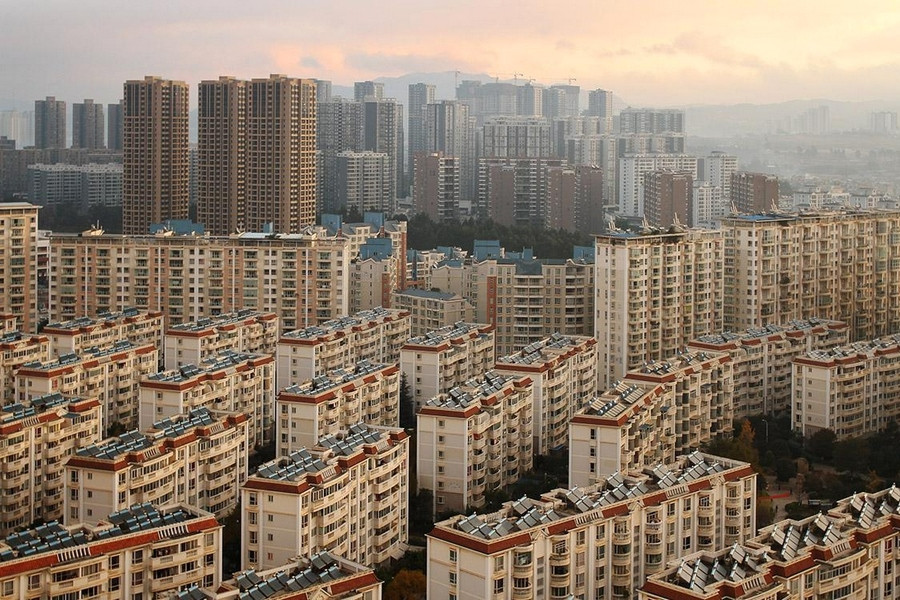
À plus long terme, regardons le secteur de la construction. Souvenez-vous de l’ampleur avec laquelle la crise immobilière en Chine a frappé son économie. Le secteur avait été alimenté par un endettement agressif, avec des appartements vendus alors même que les fondations étaient à peine creusées. Après la mise en place forcée de la politique des « trois lignes rouges », le château de cartes s’est effondré, déclenchant une crise systémique qui dure depuis plusieurs années. Le résultat est connu : une vague de défauts de paiement, de faillites et de liquidations de grands promoteurs menés par China Evergrande et Country Garden. L’arrêt massif de projets a alimenté la colère des acheteurs et des boycotts de remboursements hypothécaires, laissant d’immenses ensembles résidentiels inoccupés (photo).
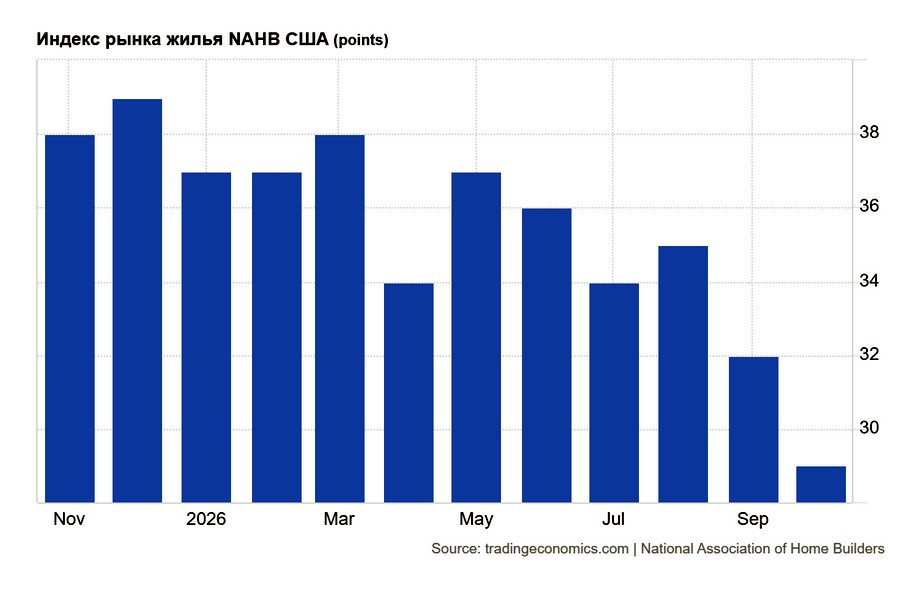
Ce qui était autrefois le moteur du PIB chinois est devenu une source de risques toxiques. Le gouvernement a dû racheter des actifs et engager une douloureuse restructuration du secteur. Le secteur immobilier américain n’en est pas là, mais le NAHB/Wells Fargo Housing Market Index (HMI) continue de reculer en octobre (graphique 3). La confiance des constructeurs de logements américains a chuté à 29 points, contre 32 un mois plus tôt. Des valeurs inférieures à 50 signalent un pessimisme avéré. Il s’agit d’un niveau catastrophiquement bas, inédit depuis juin 2012. À titre de comparaison, en octobre 2025, l’indice s’établissait à 37 points.
Toutes les composantes internes de l’indice atteignent des plus bas historiques :
- Indice des ventes actuelles — 33 points (plus bas depuis 14 ans)
- Attentes de ventes à six mois — 32 points (plus bas depuis novembre 2022)
- Indice de fréquentation des acheteurs potentiels — 18 points
Les constructeurs de logements américains sont pris dans une véritable tempête parfaite. Le secteur de la construction résidentielle aux États-Unis se heurte à une conjonction de chocs. Le conflit au Moyen-Orient a propulsé les prix de l’énergie à la hausse, et cette énergie chère a renchéri le coût des principaux matériaux de construction. Des politiques migratoires plus strictes ont provoqué une grave pénurie de main-d’œuvre. De nouveaux droits de douane à l’importation ont augmenté les coûts fixes. Parallèlement, la Fed maintient les taux hypothécaires à des niveaux extrêmement élevés. Pour tenter de soutenir les ventes, les promoteurs prennent des mesures extrêmes : en octobre, 43 % des constructeurs ont officiellement baissé les prix de leurs projets. C’est la part la plus élevée de promoteurs consentant des remises sur la période 2020–2026. Le montant moyen des réductions se maintient autour de 6 % pour le septième mois consécutif.
Mais les remises directes ne suffisent clairement pas. Soixante‑cinq pour cent des personnes interrogées dans le cadre de l’enquête de la National Association of Home Builders ont admis avoir recours à des incitations cachées : elles prennent en charge les assurances, subventionnent une partie des taux hypothécaires ou offrent la finition intérieure. La part des entreprises utilisant de telles mesures dépasse 60 % depuis 19 mois consécutifs. Le chef économiste de la NAHB, Robert Dietz, dresse un constat sombre : le secteur du logement est écrasé par les contraintes d’offre et une crise de l’accessibilité. Les acheteurs quittent le marché sous la pression de taux hypothécaires élevés, de matériaux coûteux et d’une confiance des consommateurs en chute libre. L’activité des clients s’est effondrée à son plus bas niveau depuis avril 2012, et le secteur – plus de 140 000 entreprises spécialisées – glisse vers la récession.
Des composantes de la demande en mutation...
En dépit de problèmes internes et de déficits croissants, la demande étrangère pour les Treasuries américains n’a pas diminué. Mais la structure de cette demande a subi des changements tectoniques. Qui finance réellement l’Amérique ? La réponse se trouve dans une poignée de juridictions. La demande globale de Treasuries masque un vaste remaniement parmi les plus gros acheteurs. Les bailleurs traditionnels de la dette américaine se retirent. Le Royaume‑Uni, la France, la Norvège et le Japon ont fortement réduit leurs achats par rapport à l’an dernier, et la Chine continue de réduire ses réserves en dollars.
Parmi les principaux vendeurs figurent également le Canada, les Émirats arabes unis, les Pays‑Bas et l’Arabie saoudite. Les flux perdus ont été intégralement compensés par de nouveaux leaders qui déversent des capitaux sur les marchés américains. La concentration du capital a atteint un niveau inquiétant : cinq juridictions représentent 79,1 % (751,6 milliards de dollars) de l’ensemble des flux nets au niveau des pays vers les titres américains :
Un an plus tôt, le top 5 couvrait déjà une part comparable de 77,6 %, mais avec une composition différente : le United Kingdom, Cayman, la France, la Norvège et Ireland. Le niveau de concentration est resté inchangé ; c’est la répartition interne qui a évolué. L’Allemagne se distingue particulièrement : les achats allemands de dette américaine ont été multipliés par 13,3 par rapport à la même période de l’année précédente. Ireland a augmenté ses flux entrants par 2,5, et Singapore par 2,7.
Que signifient ces chiffres ? Ils témoignent d’un exode à grande échelle du capital industriel et financier européen. L’économie allemande perd de son attractivité sur fond de renchérissement du gaz et de stagnation, et les capitaux fuient vers l’Atlantique pour profiter des rendements élevés offerts par les États‑Unis. London demeure le plus grand canal d’achats de Treasuries américains, mais est devenue un important vendeur net d’actions américaines – un signe classique de réduction du risque. Les investisseurs liquident leurs positions actions à Wall Street et se replient sur les obligations d’État américaines jugées plus sûres.
La France : maillon faible ?
Alors que les capitaux se réfugient dans le dollar, l’Europe glisse vers sa propre crise. Le conflit au Moyen-Orient a encore resserré les tensions sur l’approvisionnement en gaz naturel ; les prix de l’énergie en Europe repartent à la hausse, alimentant les pressions inflationnistes dans l’ensemble de la zone euro et limitant la marge de manœuvre des autorités monétaires. La France est devenue le maillon le plus faible. L’économie de la Ve République est particulièrement vulnérable : la croissance du PIB est quasi nulle, le déficit budgétaire s’est envolé à des niveaux dangereux et les rendements souverains augmentent rapidement. Dans de telles conditions, un nouveau choc énergétique frappe Paris bien plus durement que ses voisins.
La hausse des coûts d’emprunt augmente mécaniquement la charge d’intérêts du budget. Le gouvernement a un besoin urgent de consolidation budgétaire et de réduction des dépenses, mais la société réagit par des manifestations massives dans la rue, plaçant les autorités dans une impasse. Thierry Weiseman, stratégiste mondial taux et change chez Macquarie Group, met en garde contre le risque politique : la probabilité de voir les populistes accéder au pouvoir en France augmente, qu’ils viennent de l’extrême droite ou de l’extrême gauche.
N’importe quel gouvernement non systémique pourrait rendre impossible l’ajustement des finances publiques. Les campagnes politiques ne font que commencer, et la rhétorique autour de la dette colossale, d’un risque de défaut et de réorientations budgétaires radicales va s’intensifier. Ces affrontements politiques vont peser directement sur l’euro dans les mois à venir. Il n’existe tout simplement aucun facteur fondamental justifiant un rebond de la monnaie unique.
Le monde peut‑il échapper au dollar cher ?
Le coût élevé du crédit aux États‑Unis a un effet collatéral. Les États et les entreprises d’autres pays ne peuvent tout simplement plus se permettre d’émettre de la dette en dollars. La concurrence pour le capital est devenue trop féroce. Stephanie von Friedeburg, responsable du groupe souverain chez Citi, souligne une tendance importante : les gouvernements du monde entier s’éloignent du dollar pour leurs nouvelles émissions de dette. Le service de la dette en dollars, avec des rendements de référence supérieurs à 5,30 %, met les budgets nationaux au bord de la faillite. Les émetteurs souverains et d’entreprise se replient sur les marchés régionaux. Ils diversifient leurs sources de financement en émettant de la dette en monnaies locales.
L’intérêt pour les emprunts en yuan chinois, en dollar australien, en dollar de Hong Kong et en dollar de Singapour a fortement augmenté. C’est moins coûteux et plus sûr du point de vue du risque de change, en particulier pour les marchés émergents. Les rendements sur les marchés développés atteignent des niveaux record. Des volumes massifs de capitaux privés se dirigent vers les États‑Unis pour financer les infrastructures liées à l’IA. Les économies émergentes sont tout simplement évincées du marché mondial des capitaux : elles ne disposent pas de coussins budgétaires suffisants et ne peuvent pas rivaliser pour attirer l’argent des investisseurs. Le poids du service de l’ancienne dette pèse lourdement sur leurs budgets.
Malgré cette dédollarisation contrainte des portefeuilles de dette, von Friedeburg tire une conclusion nette : le dollar américain restera la principale monnaie de réserve mondiale dans un avenir prévisible. Aucun autre marché financier ne peut rivaliser avec la profondeur et la liquidité du marché américain. Les émetteurs emprunteront peut‑être en yuan par nécessité, mais ils conserveront leurs réserves en Treasuries.
Dollar : l’option de rendement élevé la plus sûre sur des marchés turbulents
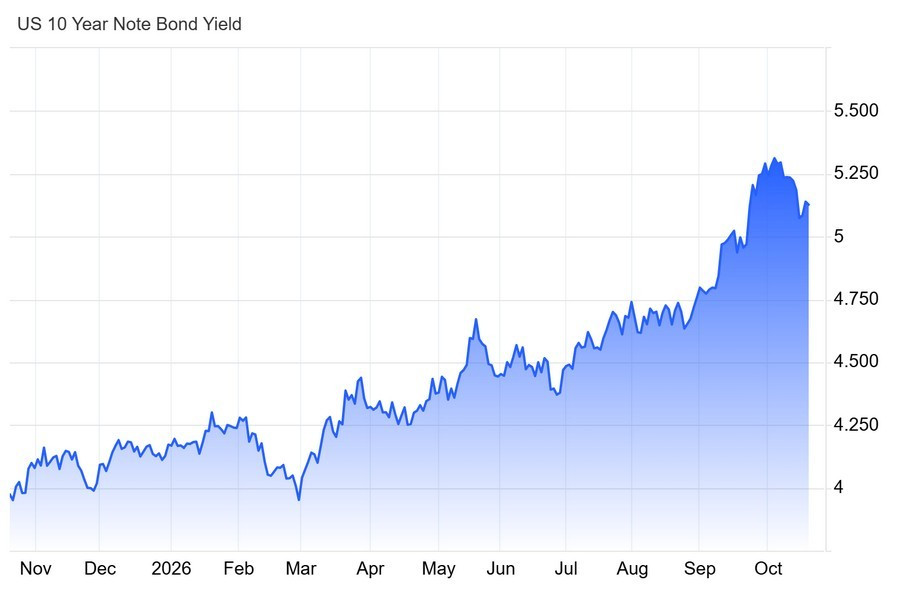
Sur fond de turbulences géopolitiques, les rendements des Treasuries américains à 10 ans se sont installés avec assurance au‑dessus de 5,30 % (graphique 4). Cela confère au dollar américain un avantage de rendement gigantesque sur ses concurrents. Les actifs libellés en dollars apparaissent bien plus attractifs que la dette européenne, et cet écart de rendement soutient un afflux régulier de capitaux mondiaux vers les États‑Unis. Le conflit au Moyen‑Orient reste la principale source d’inquiétude. Les risques de perturbation de l’offre de pétrole maintiennent l’inflation des prix de l’énergie à un niveau élevé. Dans de telles conditions, l’attrait du billet vert en tant que devise refuge ultime – et en tant que pétrodollar – demeure intact.
Les stratégistes de change voient différemment les perspectives de l’EUR/USD.
À Wall Street, les analystes sous‑estiment systématiquement le dollar depuis neuf mois. Dans une enquête réalisée du 30 septembre au 2 octobre, près de 70 stratégistes ont obstinément réaffirmé une vision baissière sur la principale paire de devises, s’attendant à ce que l’euro se renforce à 1,14 en un mois et progresse d’environ 3 % sur trois à six mois ; la prévision médiane à un an se situait autour de 1,15.
Jayanti Bharadwaj, responsable de la stratégie de change chez TD Securities, reconnaît que le dollar peut rester fort à court terme, mais elle parie clairement sur une faiblesse du dollar à un horizon de six à douze mois.
Kenneth Brooks, directeur de la recherche chez Societe Generale, estime que le dollar ne reculera qu’après un effondrement de l’économie américaine : dans son raisonnement, des taux directeurs élevés de la Fed doivent forcément déclencher une récession. Pourtant, l’économie américaine continue de croître bien plus vite que le rythme annualisé de 2,2 % anticipé par beaucoup.
Paul Mackel, responsable mondial de la recherche FX chez HSBC – l’un des rares à avoir correctement anticipé la force du dollar cette année – est convaincu que la devise continuera de monter tant que les marchés croiront à la fermeté de la Fed. Il recourt à une métaphore de trader : le dollar américain apparaît de nouveau comme « la chemise la plus propre d’un panier de chemises sales » parmi les devises mondiales. Il s’attend à ce que le billet vert reste fort au moins jusqu’à la première moitié de 2027 et critique sévèrement l’avis consensuel d’un effondrement inévitable du dollar. Selon lui, nombre d’analystes s’appuient sur des concepts dépassés, en ignorant les écarts de taux réels et l’extraordinaire résilience de l’économie américaine.
Le responsable de la recherche G10 FX d’UBS, Shahab Jalinos, partage cette analyse. Un biais défavorable au dollar, enraciné depuis des décennies, persiste sur le marché. Les modèles de valorisation indiquent à répétition que le billet vert est surévalué et trop cher. Mais ces modèles académiques font abstraction des flux de capitaux réels. Jalinos en explique la mécanique : les capitaux étrangers affluent en continu vers les États‑Unis. Le marché actions américain est profond et liquide. L’appétit des investisseurs internationaux pour la dette américaine ne faiblit pas. Tout cela génère une demande physique colossale de dollars, qui invalide les modèles de trading fondés sur la parité de pouvoir d’achat.
Les faucons des banques centrales arriveront-ils en octobre ?
Les statistiques d’inflation de septembre ont obligé Wall Street à se rendre à l’évidence, et les grandes banques d’investissement ont aussitôt revu leurs prévisions. La plupart des intervenants de marché s’attendent désormais à ce que la Fed procède à une nouvelle hausse de taux de 25 points de base en décembre. L’économiste de UBS, Andrew Dubinsky, met en avant un cocktail de facteurs particulièrement dangereux. L’accélération de l’inflation des biens coïncide avec une inflation des services qui demeure élevée. Cette combinaison toxique garantit pratiquement que la Fed maintiendra ses taux à des niveaux de pic bien plus longtemps que ne l’anticipaient les marchés. UBS identifie également trois principaux risques qui entretiennent la posture agressive de la Fed :
1. Un boom de l’investissement dans l’intelligence artificielle stimule la demande.
2. La crise au Moyen‑Orient perturbe la logistique et pousse les prix du pétrole à la hausse.
3. L’incertitude entourant la politique commerciale et les droits de douane à l’importation renchérit les coûts de production des biens.
Un cycle de resserrement prolongé est le seul moyen d’ancrer les anticipations d’inflation des entreprises et des ménages. Tant que l’inflation restera proche de 3 % sous l’effet de chocs répétés, tout assouplissement restera exclu. La nouvelle réalité est que les emprunteurs, les entreprises et les consommateurs ordinaires font face à une longue ère de coûts élevés de service de la dette. La Fed envisage un resserrement supplémentaire, et les autres banques centrales s’abstiennent de procéder à des baisses de taux de soutien. Ainsi, le tableau fondamental pour l’EUR/USD montre un euro soumis à une triple pression particulièrement forte :
· une politique monétaire américaine agressive ;
· une crise politico‑budgétaire grandissante en France, qui pèse sur le marché obligataire souverain de la zone euro ;
· des risques géopolitiques au Moyen‑Orient qui frappent une Europe dépendante de l’énergie.
La BCE, pour sa part, dispose de très peu de marge de manœuvre. Francfort redoute de déstabiliser les marchés obligataires périphériques. Le tableau technique pour la paire est clair : la structure baissière reste intacte. Une tendance baissière globale domine, et toute correction haussière n’est que temporaire. Si les supports locaux cèdent, l’euro est parti pour une nouvelle chute marquée. Si l’Europe agit avec plus de prudence que les États‑Unis, l’écart de taux d’intérêt continuera de se creuser en faveur du dollar.
Par conséquent, les principaux événements de change lors de la dernière semaine du mois seront la réunion de la Fed des 27–28 octobre et celle de la BCE des 28–29 octobre.
InstaSpot analytical reviews will make you fully aware of market trends! Being an InstaSpot client, you are provided with a large number of free services for efficient trading.