


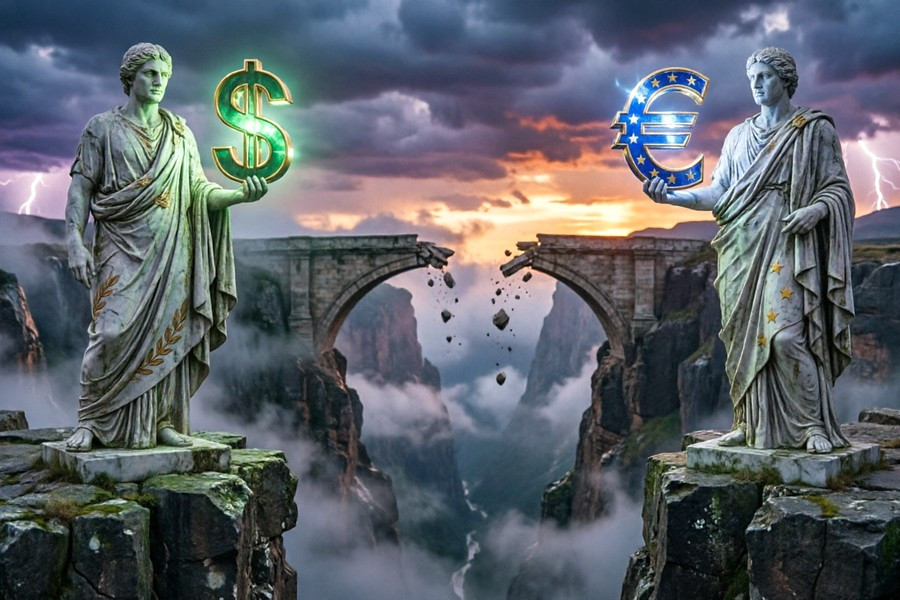
全球金融體系正面臨嚴峻的現實。市場先前對貨幣政策即將寬鬆的預期過於樂觀。全球監管機構正進入新一輪緊縮周期。數據非常明確:在全球 33 家主要央行中,有 15 家在過去六個月內上調利率——恰好佔關鍵決策者的 45%。這一比例創下自 2023 年以來的新高。目前的動向正逐步逼近 2011 年與 2018 年出現的臨界水平。
當時,實施緊縮政策的央行占比達到 55%。貨幣政策急劇轉向緊縮有其深層原因。2022 年,將近 95% 的國家同步升息——這是對疫情期間大規模刺激措施的被動反應。當時大量廉價流動性湧入市場,引發全球物價全面上漲。交易員原以為那一輪循環已經告一段落,但到了 2026 年,情勢再度惡化。已有 54 家央行正式恢復上調借貸成本,而且在過去三個月中,這一趨勢出現了尤其危險的傾斜。
「鏡像走廊」效應
升息決策的次數居高不下,遠遠超過降息。央行正被輸入型通膨的鉗口所夾擊。此時若選擇降息,等同在物價上漲面前投降;但若繼續升息,又可能壓垮經濟成長。監管機構選擇了後一種情境。Federal Reserve 正承受前所未有的壓力。9 月份那次 1/4 個百分點的升息,是三年來首次。但這一步的真正原因,其實並不在經典經濟模型之中。在 9 月會議召開前,期貨市場對升息的定價機率已超過 90%。
然而,從宏觀數據來看,當時仍有暫停的空間。但 Federal Reserve 已成為市場預期的「人質」。如果不執行已被市場充分定價的升息,將引發廣泛的資產拋售與波動率飆升。監管者只得向市場屈服。經濟學家形象地把這種現象稱為「鏡像走廊效應」。這個術語是由 Fed 主席 Kevin Warsh 提出。該效應對央行獨立性具有破壞性:央行不再引導預期,而只是被動確認預期。央行害怕令交易員失望。這是一種典型的行為陷阱,並在近年逐漸成為常態。
然而,宏觀層面的情況本身其實是允許暫停一下的。但 Fed 卻發現自己成了市場預期的「人質」。如果不採取市場已經完全反映在價格中的動作,將會引發資產全面拋售與波動性飆升。監管當局不得不向市場人群讓步。經濟學家恰如其分地將這一現象稱為「鏡像—走廊效應」。這一術語由 Fed 主席 Kevin Warsh 提出。此效應對中央銀行的獨立性具有破壞性:監管者不再塑造預期,而只是被動加以確認。央行害怕令交易員失望。這是一種典型的行為陷阱,並且在近年已成為常態。
Warsh 本人為這次升息辯護時指出,美國通膨仍然過高,而且在不可接受的高位停留了太久。因此,9 月的決策是為了加快回到物價穩定目標所必需的步驟。最新一期的 Beige Book 打消了殘存的寬鬆幻想。報告顯示,多數委員會成員明確以在 2026 年底前再升息一次為目標。與此同時,官員們又將每一步的具體時點與後續數據表現掛鉤。然而,市場報價已經活在另一個現實之中——交易員預期到明年年中之前還會再升息三次。緊縮的螺旋正在加速旋轉。
石油引信——為何利率無能為力
當前危機的主要悖論在於通膨的性質。利率是用來抑制需求的工具。但當下的通膨顯然是由能源所驅動,與伊朗的戰事以及油價中的軍事風險溢價是其主要推手。央行沒辦法「印出」一桶桶原油。Fed 的利率無法改變荷莫兹海峽油輪的脆弱性。然而,其職責授權又迫使監管機構必須對抗通膨,只能藉由高利率壓抑經濟。9 月公布的一系列數據揭示了問題的嚴重程度。
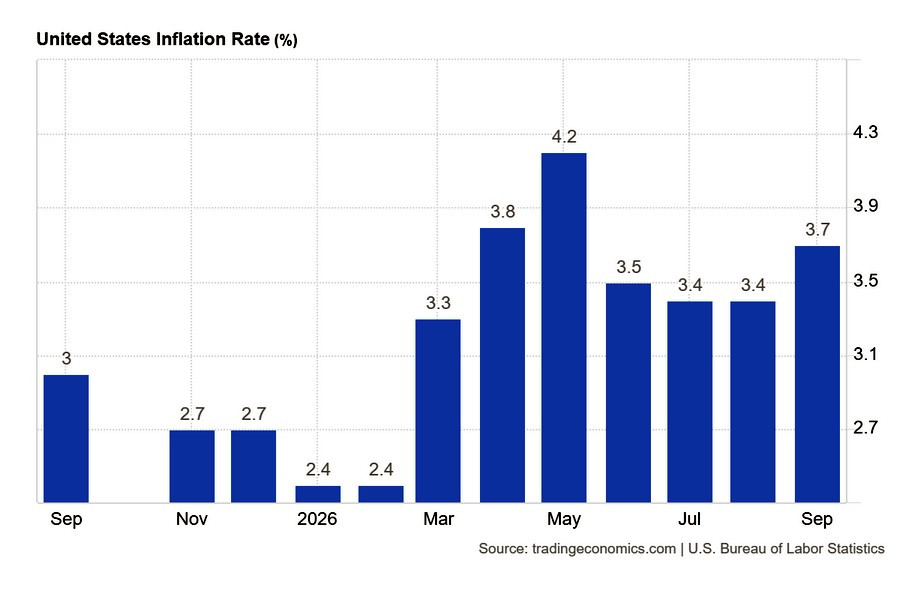
美國消費者通膨於 8 月加速至 3.7%,高於先前的 3.4%(圖表 1)。能源價格指數單月飆升 5.2%。美國加油站汽油價格按月上漲 9.1%。同時,核心通膨(不含能源與食品)則穩定在 2.6%。
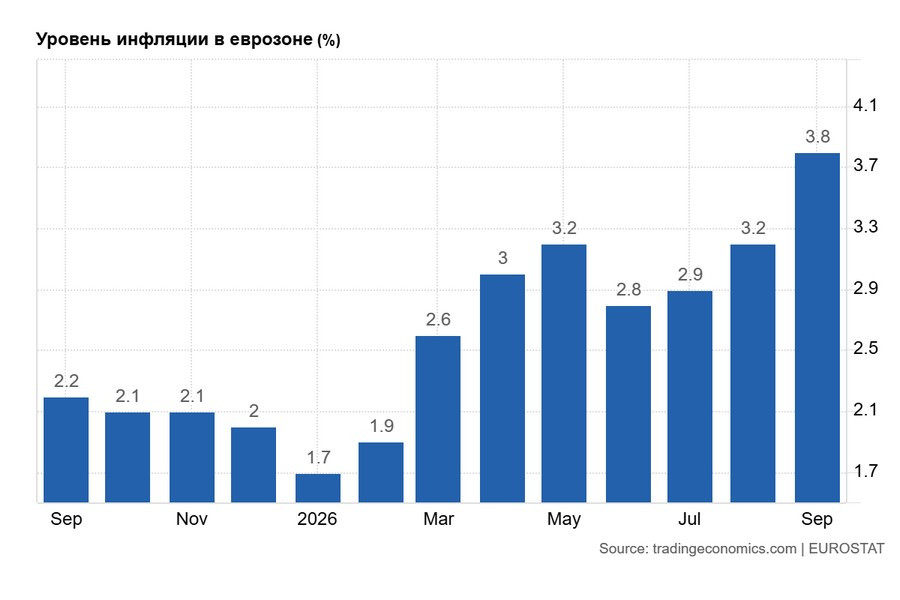
歐元區的處境更為嚴峻。當地消費者物價年增率自前一個月的 3.2% 跳升至 3.8%(圖表 2)。推動力相同:歐洲家庭與工業部門的能源成本暴增 18.9%。服務價格通膨則相對溫和,為 3.2%。很明顯,歐洲正付出沉重的地緣政治成本。
荷姆茲的代價
就美國而言,中東的軍事對峙正迅速轉化為直接的財政損失。根據 Bloomberg Economics 的估算,美國維持對伊朗第二階段海上封鎖的成本每天最高可達 4,200 萬美元。這些數字累積起來是天文數字:維持當前封鎖階段的直接運作成本已達 20 億美元。如果再加上該地區最初的海軍集結行動 Operation Epic Fury,以及第一階段封鎖的成本,五角大廈的累計帳單已達 71 億美元。
如此龐大的支出,對美國財政是一項沉重負擔。財政部不得不在公開市場上不斷加大借款規模。主權債的發行激增,恰逢利率處於高峰期,政府為其公債支付創紀錄的殖利率。這是典型的通膨推升因素,足以完全抵消聯準會收緊貨幣的努力。長期維持高利率,將衝擊銀行業以及對 AI 的投資,因為這些領域對資金成本極為敏感。
大型金融機構持有龐大的公債投資組合,這些債券多在低利率時期買入,如今殖利率上升,導致巨額未實現損失。同時,銀行在與 AI 相關的投資專案上也已高度曝險,該領域估值膨脹,接近泡沫水準。若 AI 新創公司無法迅速展現獲利能力,信用風險將引爆放款機構的資產負債表。美股市場已開始對這些風險作出反應,華爾街正感受到即將到來修正的第一波逆風。
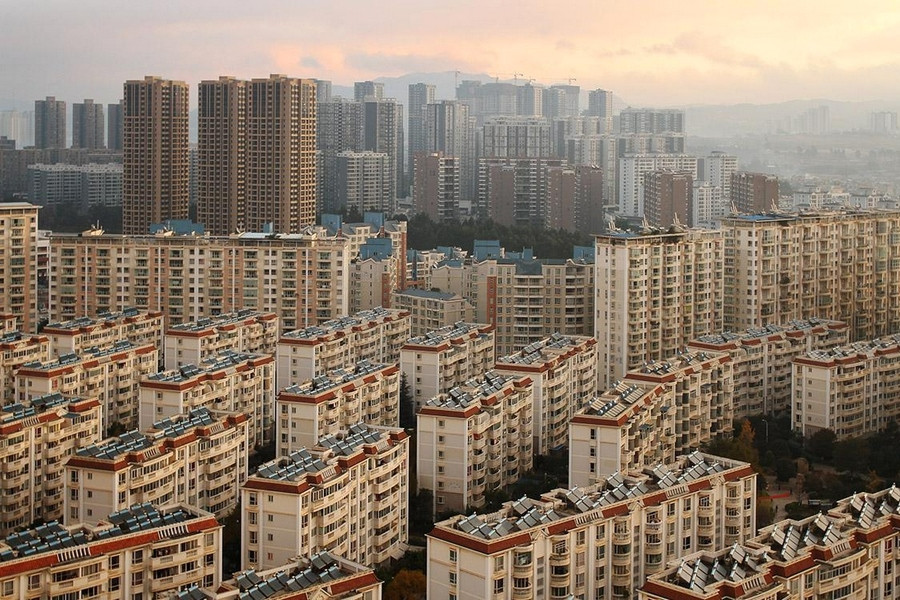
從較長期的角度來看,可以關注建築業。回想一下中國房地產危機曾如何嚴重衝擊其經濟。這一產業長期依賴大規模舉債推動,許多公寓在地基尚在開挖時就已預售出去。在嚴格實施「三道紅線」政策之後,這座「紙牌屋」轟然倒塌,引發了一場持續多年的系統性危機。結果眾所周知:以 China Evergrande 和 Country Garden 為首的大型開發商接連違約、破產與清算。大量爛尾樓工程激起買家憤怒與「停貸潮」,留下成片閒置的住宅樓群(見照片)。
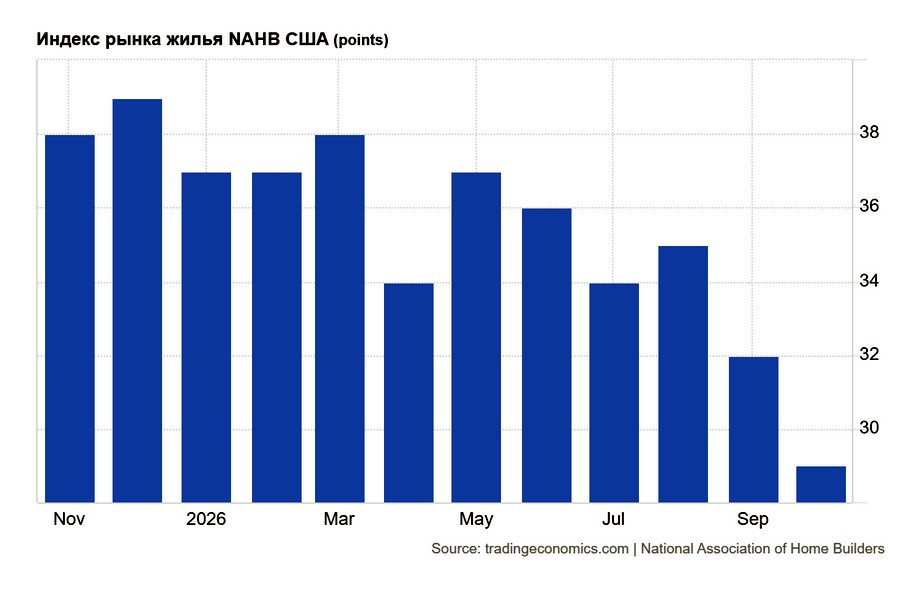
中國 GDP 的昔日引擎,變成了充滿毒性風險的來源。政府不得不接盤資產,並推動一場痛苦的行業重組。美國的住房部門雖不至於如此嚴峻,但 NAHB/Wells Fargo Housing Market Index(HMI)在 10 月仍持續下滑(見圖 3)。美國住宅建商信心從一個月前的 32 點降至 29 點。低於 50 代表明確的悲觀情緒。這一災難性低位自 2012 年 6 月以來未曾出現。作為對比,2025 年 10 月該指數為 37 點。
該指數的所有內部分項指標都跌至歷史低位:
- 當前銷售指數——33 點(14 年來低位)
- 未來六個月銷售預期——32 點(自 2022 年 11 月以來最低)
- 潛在買家看房流量指數——18 點
美國住宅建商正遭遇一場「完美風暴」。中東衝突推升了能源價格,而高企的能源成本又進一步推高了基礎建築材料的成本。嚴格的移民政策導致勞動力極度短缺。新的進口關稅抬高了各項間接成本。與此同時,聯準會維持按揭貸款利率在極高水準。為了拯救銷售,開發商被迫祭出極端手段:在 10 月,有 43% 的建商正式下調項目售價,這是 2020–2026 年期間打折銷售比例最高的一次。平均降價幅度連續第七個月維持在約 6%。
但單純打折顯然不夠。根據全美住宅建築商協會(National Association of Home Builders)的調查,65% 的受訪者承認他們使用隱性優惠——替客戶支付保險、補貼部分房貸利率,或提供免費裝修。連續 19 個月以來,採用此類措施的企業占比一直超過 60%。NAHB 首席經濟學家 Robert Dietz 給出悲觀結論:住房部門正被供給瓶頸與可負擔性危機壓垮。買家在高房貸利率、昂貴建材以及急劇下滑的消費者信心夾擊之下,紛紛退出市場。客戶活動已跌至 2012 年 4 月以來的低點,而這一行業——由逾 14 萬家專業公司構成——正滑向衰退。
需求結構在移動……
儘管內部問題叢生、財政赤字不斷攀升,國際對美國國債的需求並未減弱,但這種需求的結構已發生「板塊級」變化。究竟是誰在為美國提供資金?答案集中在少數幾個司法管轄區。整體對國債的需求,掩蓋了最大買家之間的巨大洗牌。傳統的美國債務「金主」正在退場:英國、法國、挪威和日本相較去年大幅削減了買盤,而中國則持續削減美元儲備。
主要拋售方還包括加拿大、阿聯酋、荷蘭和沙烏地阿拉伯。這些流出已被新一批向美國市場大舉輸送資金的「領頭羊」完全抵消。資本集中度已達到令人擔憂的水準:僅五個司法管轄區就占了所有國家層面流入美國債券淨資金的 79.1%(751.6 億美元):
一年前,前五大也覆蓋了可比的 77.6% 份額,但組合不同:United Kingdom、Cayman、France、Norway 和 Ireland。集中度並未改變,只是內部分布出現調整。Germany 表現尤為突出:其買入美國債務的規模較去年同期放大了 13.3 倍。Ireland 的資金流入成長了 2.5 倍,Singapore 則成長了 2.7 倍。
這些數字意味著什麼?它們指向歐洲工業與金融資本的大規模出走。隨著天然氣價格高企、經濟停滯,Germany 的經濟吸引力正在喪失,資本紛紛跨越大西洋,追逐美國的高收益。London 依然是買入美國國債的最大通道,但同時卻成為美股的重要淨拋售方——這是典型的「降風險」信號。投資者正在拋售華爾街股票部位,並轉向安全性較高的美國政府債券。
法國——最弱的一環?
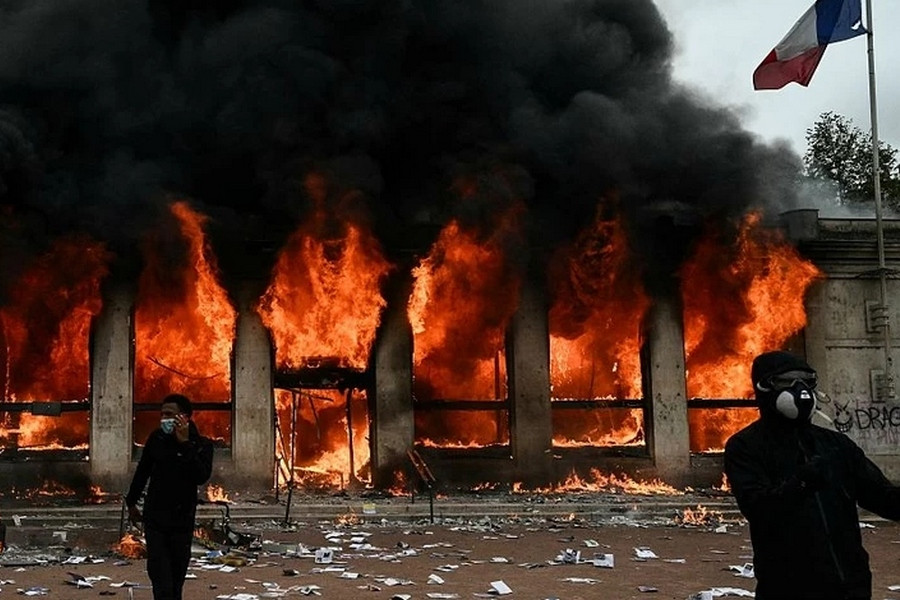
當資本紛紛湧向美元之際,歐洲正滑向自身的危機。中東衝突加劇了天然氣短缺,歐洲能源價格再度走高,推升整個歐元區的通膨壓力,也束縛了監管機構的手腳。法國已成為最薄弱的一環。第五共和國的經濟高度脆弱:GDP 成長近乎停滯,預算赤字膨脹到危險水位,主權公債殖利率快速走升。在這種情況下,新一輪能源衝擊對巴黎的打擊遠較其鄰國嚴重。
融資成本上升,會自動推高預算中的利息負擔。政府迫切需要進行財政緊縮與支出刪減,但社會則以大規模街頭抗議回應,讓當局進退維谷。Macquarie Group 全球利率與外匯策略師 Thierry Weiseman 警告政治風險正在升高:無論是極右或極左勢力,民粹派在法國掌權的機率都在增加。
任何「非體制內」的內閣都可能讓預算調整變得難以推動。政治競選才剛開場,圍繞巨額債務、潛在違約以及激進預算轉向的言辭只會愈演愈烈。這些政治角力在未來數月將直接拖累歐元表現。目前根本不存在支撐歐元大幅反彈的基本面理由。
全球能逃離「昂貴美元」嗎?
美國高企的借貸成本帶來一個副作用:其他國家的主權發行人與企業,實際上已負擔不起發行美元債。對資本的競爭變得過於激烈。Citi 主權業務負責人 Stephanie von Friedeburg 指出一項重要趨勢:全球各國政府在發行新債時,正逐步遠離美元。當美元計價債務在超過 5.30% 的指標殖利率下進行利息支付,國家預算幾乎無法承受。主權與企業發行人正在尋求地區性市場的庇護,透過以本幣發債來分散融資來源。
以人民幣、澳幣、港幣和新幣借款的興趣大增。對許多新興市場而言,這樣不僅成本較低,外匯風險也較易掌控。與此同時,已開發市場的殖利率正創下歷史高位,龐大的私人資本湧向美國,為 AI 基礎設施提供資金。新興經濟體在全球資本市場中實質上被擠出:它們缺乏財政緩衝,無力與他國競爭投資者資金,而舊有債務的利息負擔正沉重壓在其預算之上。
儘管這種被迫進行的債務投組「去美元化」正在發生,von Friedeburg 仍得出一個明確結論:在可見的未來,美元依然會是全球主導性的儲備貨幣。沒有任何其他金融市場能與美國市場的深度與流動性匹敵。發行人或許會在走投無路時選擇以人民幣融資,但他們依然會把儲備放在美國國債上。
美元:動盪市況中最安全的高收益選擇
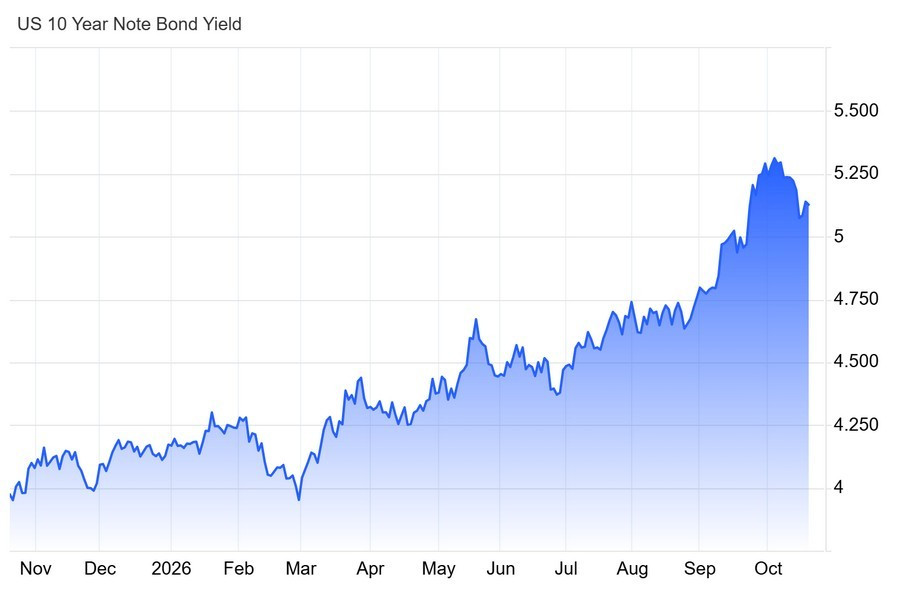
在地緣政治動盪的背景下,10 年期美國國債殖利率已穩健升破 5.30%(圖 4)。這為美元帶來了相對其他貨幣極為巨大的殖利率優勢。以美元計價的資產相較於歐洲資產具有明顯吸引力,而這一利差也支撐著全球資本源源不斷流入美國。中東衝突仍是市場恐慌的主要來源。原油供給中斷風險,使能源價格通膨維持在高位。在這種情況下,美元作為最終避險貨幣——以及作為「石油美元」——的吸引力依然穩固。
貨幣策略師對 EUR/USD 的前景看法並不一致。
在華爾街,分析師已經連續九個月系統性低估美元。在 9 月 30 日至 10 月 2 日期間進行的一項調查中,近 70 名策略師依然固執地重申對該主要貨幣對的看空觀點,預期歐元在一個月內將升至 1.14,並在三到六個月內再上升約 3%;對一年後的中位預測約為 1.15。
TD Securities 外匯策略主管 Jayanti Bharadwaj 承認,短期內美元可能仍將維持強勢,但她對未來 6 至 12 個月美元走弱下注明確。
Societe Generale 研究主管 Kenneth Brooks 則認為,只有在美國經濟崩潰後,美元才會走弱:在他的邏輯中,高企的聯準會利率勢必引發衰退。然而,目前美國經濟的成長速度依舊遠快於許多預測的 2.2% 年化增速。
HSBC 全球外匯研究主管 Paul Mackel——少數在今年準確預測美元走強的人之一——則深信,只要市場仍相信聯準會的強硬立場,美元就會持續走高。他用了一個交易員的比喻:在一籃子全球貨幣中,美元再次看起來像是「一堆髒襯衫裡最乾淨的那件」。他預期至少到 2027 年上半年,美元都會維持強勢,並強烈批評市場普遍認為美元必然崩跌的共識觀點。在他看來,許多分析師仍依賴過時的概念,忽視實質利率利差以及美國經濟非凡的韌性。
UBS G10 外匯研究主管 Shahab Jalinos 支持這一看法。市場對美元長達數十年的偏見依然根深蒂固。各種估值模型一次又一次顯示美元被高估、價格過高。但這些學術模型忽略了真實資金的流向。Jalinos 解釋了其中的機制:海外資本持續流入美國;美股市場深度高、流動性強;全球投資人對美國債務的需求依舊不減。所有這一切都創造了對美元巨大的實際需求,打破了任何基於購買力平價所建立的交易模型。
央行鷹派會在十月登場嗎?
九月的通膨數據迫使華爾街面對現實,主要投行隨即全面重寫其預測。多數市場參與者現在預期 Fed 將在十二月再升息 25 個基點。UBS 經濟學家 Andrew Dubinsky 指出,一組危險的因素正在集結:商品通膨加速之際,服務業通膨仍居高不下。這種「有毒組合」幾乎可以確定,Fed 會在遠超出市場原先預期的時間內,維持利率在高檔水準。UBS 也點出了使 Fed 持續保持鷹派立場的三大主要風險:
1. 人工智慧相關的投資熱潮推升了總需求。
2. 中東危機擾亂物流,並推高油價。
3. 貿易政策不確定性與進口關稅抬高了商品生產成本。
延長緊縮循環是壓住企業與家庭通膨預期的唯一方式。只要通膨因一再出現的衝擊而徘徊在 3% 附近,降息就不在選項之中。新的現實是:借款人、企業與一般消費者都將面對長期偏高的債務服務成本。Fed 正在考慮進一步收緊,而其他央行則遲遲不願啟動紓困式降息。因此,就 EUR/USD 的基本面而言,歐元正承受三重沈重壓力:
· 美國貨幣政策維持鷹派;
· 法國日益嚴重的財政與政治危機拖累整個歐元區主權債市;
· 中東地緣政治風險衝擊高度仰賴能源進口的歐洲。
ECB 本身的操作空間相當有限。法蘭克福方面擔心會動搖歐元區邊陲國家的公債市場。技術面上,這一貨幣對的走勢相當明朗:空頭結構依然完好。全球性跌勢居於主導地位,任何向上的反彈都只是暫時修正。一旦局部支撐被跌破,歐元料將進一步大幅走弱。若歐洲在政策行動上比美國更為謹慎,利率差將進一步擴大,有利於美元。
因此,月底最後一週的外匯市場焦點事件,將是 10 月 27–28 日的 Fed 會議,以及 10 月 28–29 日的 ECB 會議。
InstaSpot分析评论将让您充分了解市场趋势! 作为InstaSpot的客户,您将获得大量的免费服务以实现有效的交易。