


ระบบการเงินโลกกำลังเผชิญหน้ากับความจริงอันโหดร้าย ความคาดหวังว่าการผ่อนคลายนโยบายการเงินจะเกิดขึ้นในไม่ช้านั้นถือว่าเร็วเกินไป หน่วยงานกำกับดูแลทั่วโลกกำลังก้าวเข้าสู่รอบใหม่ของการเข้มงวด เงื่อนไขเชิงตัวเลขชัดเจนมาก จากธนาคารกลางชั้นนำ 33 แห่งทั่วโลก มี 15 แห่งที่ปรับขึ้นอัตราดอกเบี้ยในช่วงหกเดือนที่ผ่านมา — คิดเป็น 45% ของผู้กำหนดนโยบายหลัก ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2023 และพลวัตในปัจจุบันกำลังผลักให้ตลาดเข้าใกล้ระดับวิกฤตที่เคยเห็นมาแล้วในปี 2011 และ 2018
ในครั้งนั้น สัดส่วนของธนาคารกลางที่ใช้นโยบายตึงตัวแตะระดับ 55% การพุ่งขึ้นของความเข้มงวดด้านการเงินมีรากเหง้าลึกย้อนกลับไป ในปี 2022 เกือบ 95% ของประเทศทั่วโลกต่างปรับขึ้นดอกเบี้ยพร้อมกัน — เป็นปฏิกิริยาจำเป็นต่อมาตรการกระตุ้นเศรษฐกิจครั้งใหญ่ช่วงโรคระบาด ซึ่งอัดฉีดสภาพคล่องต้นทุนต่ำเข้าสู่ตลาดและจุดชนวนให้เกิดคลื่นเงินเฟ้อไปทั่วโลก เทรดเดอร์จำนวนมากหวังว่ารอบดังกล่าวจะเป็นรอบสุดท้าย ทว่าเมื่อมาถึงปี 2026 สถานการณ์กลับเลวร้ายลงอีกครั้ง ธนาคารกลางถึง 54 แห่งกลับมาใช้นโยบายขึ้นต้นทุนการกู้ยืมอย่างเป็นทางการ และทิศทางที่น่ากังวลเป็นพิเศษก็ชัดเจนขึ้นในช่วงสามเดือนที่ผ่านมา
เอฟเฟ็กต์กระจก–คอร์ริดอร์
จำนวนการตัดสินใจขึ้นดอกเบี้ยอยู่ในระดับสูงและมากกว่าการลดดอกเบี้ยอย่างมาก ธนาคารกลางทั้งหลายกำลังติดอยู่ในคีมบีบของเงินเฟ้อนำเข้า การลดดอกเบี้ยในตอนนี้เท่ากับเป็นการยอมจำนนต่อภาวะราคาที่กำลังเร่งตัว ขณะที่การขึ้นดอกเบี้ยเพิ่มเติมเสี่ยงจะบดขยี้การเติบโตทางเศรษฐกิจ สุดท้ายหน่วยงานกำกับดูแลเลือกเส้นทางที่สอง Federal Reserve อยู่ภายใต้แรงกดดันที่ไม่เคยมีมาก่อน การขึ้นดอกเบี้ย 0.25 จุดพื้นฐานในเดือนกันยายนเป็นครั้งแรกในรอบสามปี แต่เหตุผลที่แท้จริงเบื้องหลังการตัดสินใจครั้งนั้นกลับไม่ได้อยู่ในกรอบของแบบจำลองเศรษฐศาสตร์คลาสสิก ก่อนการประชุมเดือนกันยายน ตลาดฟิวเจอร์สได้สะท้อนความคาดหวังการขึ้นดอกเบี้ยด้วยความน่าจะเป็นสูงกว่า 90%
ในมุมมองมหภาคแล้ว เงื่อนไขต่าง ๆ ยังเปิดช่องให้ Federal Reserve สามารถ “พัก” ได้ ทว่า Fed กลับตกเป็นตัวประกันของความคาดหวังในตลาด การปฏิเสธไม่ขยับดอกเบี้ยในเมื่อราคาตลาดได้สะท้อนการขึ้นไปแล้ว จะกระตุ้นให้เกิดแรงเทขายสินทรัพย์ในวงกว้างและทำให้ความผันผวนพุ่งสูงขึ้น หน่วยงานกำกับจึงจำต้องยอมตามเสียงตลาด นักเศรษฐศาสตร์ตั้งชื่อปรากฏการณ์นี้ได้อย่างเหมาะสมว่า “เอฟเฟ็กต์กระจก–คอร์ริดอร์” คำนี้ถูกเสนอโดยประธาน Fed Kevin Warsh เอฟเฟ็กต์ดังกล่าวเป็นผลร้ายต่อความเป็นอิสระของธนาคารกลาง เพราะแทนที่ธนาคารกลางจะเป็นฝ่ายกำหนดและชี้นำความคาดหวัง กลับกลายเป็นเพียงผู้ตามและยืนยันสิ่งที่ตลาดคาดอยู่แล้ว ธนาคารกลางหวั่นเกรงจะทำให้นักเทรดผิดหวัง นี่คือกับดักเชิงพฤติกรรมแบบคลาสสิกซึ่งได้กลายเป็นเรื่องปกติในช่วงไม่กี่ปีที่ผ่านมา
อย่างไรก็ตาม ภาพมหภาคในขณะนั้นเปิดช่องให้หยุดพักได้ แต่ Fed กลับตกเป็นตัวประกันของความคาดหวังในตลาด การปฏิเสธไม่ดำเนินการตามที่ตลาดได้ใส่ราคาไว้ล่วงหน้าแล้ว จะทำให้เกิดการเทขายสินทรัพย์ในวงกว้างและความผันผวนพุ่งสูงขึ้น หน่วยงานกำกับจึงจำต้องยอมตามฝูงชน นักเศรษฐศาสตร์เรียกปรากฏการณ์นี้ได้อย่างเหมาะสมว่า “ผลกระจก–ระเบียง” คำนี้ถูกเสนอโดยประธาน Fed Kevin Warsh ผลกระทบนี้บั่นทอนความเป็นอิสระของธนาคารกลาง: แทนที่จะเป็นฝ่ายกำหนดความคาดหวัง หน่วยงานกำกับกลับทำได้เพียงยืนยันความคาดหวังเหล่านั้น ธนาคารกลางกลัวว่าจะทำให้เทรดเดอร์ผิดหวัง นี่คือกับดักเชิงพฤติกรรมแบบคลาสสิกที่กลายมาเป็นเรื่องปกติในช่วงไม่กี่ปีที่ผ่านมา
ตัว Warsh เองปกป้องการขึ้นดอกเบี้ยโดยให้เหตุผลว่าเงินเฟ้อสหรัฐยังอยู่ในระดับสูงเกินไป และทรงตัวในระดับที่ไม่อาจยอมรับได้มานานเกินไป ดังนั้น การตัดสินใจในเดือนกันยายนจึงเป็นสิ่งจำเป็นเพื่อเร่งให้เศรษฐกิจกลับสู่เป้าหมายเสถียรภาพด้านราคา Beige Book ฉบับล่าสุดได้สลายความคาดหวังเชิงผ่อนคลายที่ยังหลงเหลืออยู่ โดยชี้ให้เห็นว่ากรรมการส่วนใหญ่ตั้งเป้าอย่างเปิดเผยว่าจะขึ้นดอกเบี้ยอีกครั้งก่อนสิ้นปี 2026 ในขณะเดียวกัน เจ้าหน้าที่ก็ผูกช่วงเวลาที่จะดำเนินการอย่างชัดเจนเข้ากับข้อมูลเศรษฐกิจที่ทยอยออกมา ทว่าโควตราคาตลาดกลับดำเนินไปในอีกความเป็นจริงหนึ่งแล้ว—เทรดเดอร์ตั้งสมมติฐานว่าจะมีการขึ้นดอกเบี้ยอีกสามครั้งภายในกลางปีหน้า เกลียวการเข้มงวดกำลังหมุนเร็วขึ้นเรื่อยๆ
ชนวนราคาน้ำมัน—เหตุใดดอกเบี้ยจึงไร้พลัง
สิ่งที่เป็นปริศนาสำคัญของวิกฤตครั้งนี้อยู่ที่ลักษณะของเงินเฟ้อ อัตราดอกเบี้ยเป็นเครื่องมือในการกดอุปสงค์ แต่เงินเฟ้อในวันนี้ขับเคลื่อนอย่างชัดเจนด้วยปัจจัยด้านพลังงาน โดยมีสงครามกับอิหร่านและส่วนเพิ่มด้านความเสี่ยงทางทหารในราคาน้ำมันเป็นแรงขับหลัก ธนาคารกลางไม่อาจพิมพ์บาร์เรลน้ำมันดิบออกมาได้ อัตราดอกเบี้ยของ Fed ก็ไม่อาจเปลี่ยนความเปราะบางของเรือบรรทุกน้ำมันในช่องแคบฮอร์มุซได้เช่นกัน แต่ด้วยพันธกิจที่บังคับให้ต้องต่อสู้กับเงินเฟ้อ หน่วยงานกำกับจึงจำต้องใช้อัตราดอกเบี้ยกดเศรษฐกิจ การเปิดเผยข้อมูลในเดือนกันยายนได้ชี้ให้เห็นขนาดของปัญหาอย่างชัดเจน
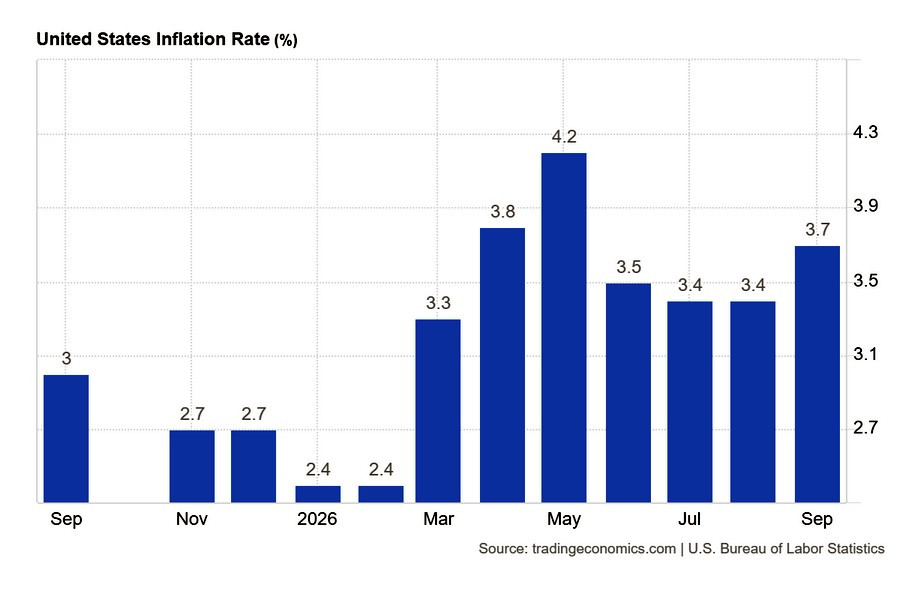
อัตราเงินเฟ้อผู้บริโภคของสหรัฐเร่งตัวขึ้นสู่ 3.7% จาก 3.4% ในเดือนสิงหาคม (ชาร์ตที่ 1) ดัชนีราคาพลังงานพุ่งขึ้นถึง 5.2% ภายในเดือนเดียว ราคาน้ำมันเบนซินที่ปั๊มในสหรัฐปรับเพิ่มขึ้น 9.1% แบบเดือนต่อเดือน ขณะที่อัตราเงินเฟ้อพื้นฐาน (ไม่รวมพลังงานและอาหาร) ทรงตัวอยู่ที่ 2.6%
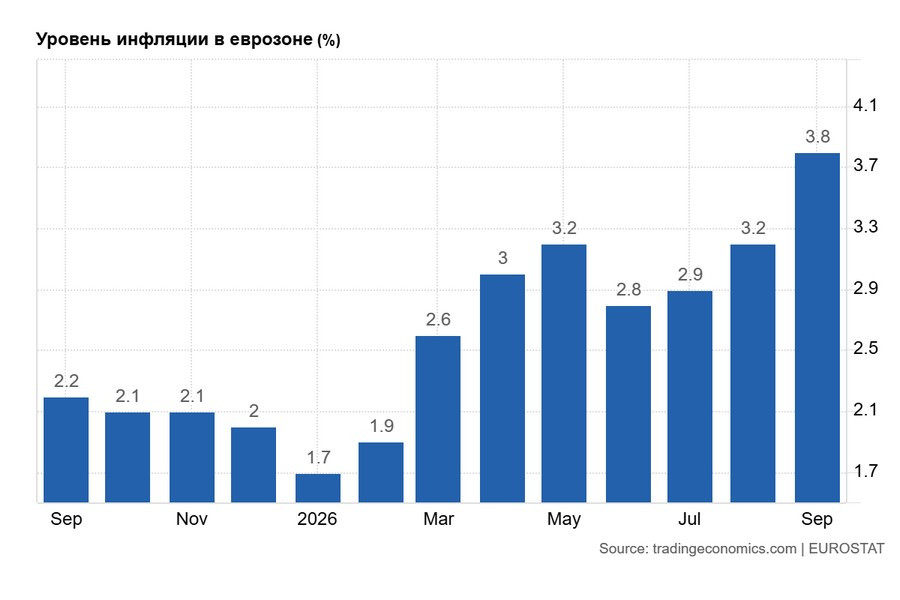
ยูโรโซนกำลังเผชิญปัญหารุนแรงยิ่งกว่าเดิม อัตราการเติบโตของราคาผู้บริโภคแบบรายปีทะยานขึ้นสู่ 3.8% จาก 3.2% ในเดือนก่อนหน้า (ชาร์ตที่ 2) ปัจจัยขับเคลื่อนก็เป็นตัวเดิม: ต้นทุนพลังงานสำหรับผู้บริโภคและภาคอุตสาหกรรมในยุโรปกระโดดขึ้น 18.9% เงินเฟ้อภาคบริการอยู่ในระดับเพียง 3.2% อย่างชัดเจนว่า ยุโรปกำลังจ่าย “ภาษีภูมิรัฐศาสตร์” ในระดับมหาศาล
ราคาของฮอร์มุซ
สำหรับสหรัฐ การเผชิญหน้าทางการทหารในตะวันออกกลางกำลังถูกแปลงเป็นความสูญเสียทางงบประมาณโดยตรงอย่างรวดเร็ว Bloomberg Economics ประเมินว่าต้นทุนในการดำรงไว้ซึ่งระยะที่สองของการปิดล้อมทางทะเลต่ออิหร่านอาจสูงถึงวันละ 42 ล้านดอลลาร์สำหรับสหรัฐ ตัวเลขเหล่านี้เมื่อรวมกันแล้วกลายเป็นจำนวนเงินมหาศาล: ต้นทุนการปฏิบัติการโดยตรงเพื่อรักษาระยะปัจจุบันของการปิดล้อมแตะระดับ 2 พันล้านดอลลาร์ หากนับรวมการเสริมกำลังทางเรือระยะแรกในภูมิภาค ปฏิบัติการ Epic Fury และต้นทุนของการปิดล้อมระยะแรก ใบเสร็จรวมของ Pentagon พุ่งขึ้นสู่ 7.1 พันล้านดอลลาร์
รายจ่ายมโหฬารเช่นนี้เป็นภาระหนักสำหรับงบประมาณสหรัฐ กระทรวงการคลังจำเป็นต้องกู้ยืมเพิ่มขึ้นเรื่อย ๆ ในตลาดเปิด การออกพันธบัตรรัฐบาลจำนวนมากเกิดขึ้นในจังหวะที่อัตราดอกเบี้ยอยู่ในระดับสูงสุด รัฐบาลต้องจ่ายผลตอบแทนเป็นประวัติการณ์บนพันธบัตรของตน นี่เป็นปัจจัยกระตุ้นเงินเฟ้อแบบคลาสสิกที่หักล้างความพยายามของ Fed ในการตึงตัวทางการเงินโดยสิ้นเชิง ช่วงเวลาที่ยาวนานของดอกเบี้ยสูงยังกระทบต่อภาคธนาคารและการลงทุนใน AI ซึ่งอ่อนไหวต่อภาระต้นทุนทางการเงินสูงเป็นพิเศษ
สถาบันการเงินรายใหญ่ถือครองพอร์ตพันธบัตรรัฐบาลขนาดมหึมาที่ซื้อไว้ในยุคดอกเบี้ยต่ำ เมื่อผลตอบแทนเพิ่มขึ้น ก็เกิดผลขาดทุนที่ยังไม่รับรู้จำนวนมาก ในเวลาเดียวกัน ธนาคารยังรับภาระหนักจากการลงทุนในโครงการที่เกี่ยวข้องกับ AI ซึ่งส่วนนี้ถูกเป่าฟูขึ้นจนมีลักษณะคล้ายฟองสบู่ หากสตาร์ทอัพด้าน AI ไม่สามารถแสดงให้เห็นถึงความสามารถในการทำกำไรได้อย่างรวดเร็ว ความเสี่ยงด้านเครดิตจะทำให้ฐานะการเงินของผู้ให้กู้เสียหายอย่างรุนแรง ตลาดหุ้นสหรัฐเริ่มสะท้อนความเสี่ยงเหล่านี้แล้ว Wall Street กำลังบันทึกสัญญาณลมแรกของการปรับฐานที่อาจกำลังจะมาถึง
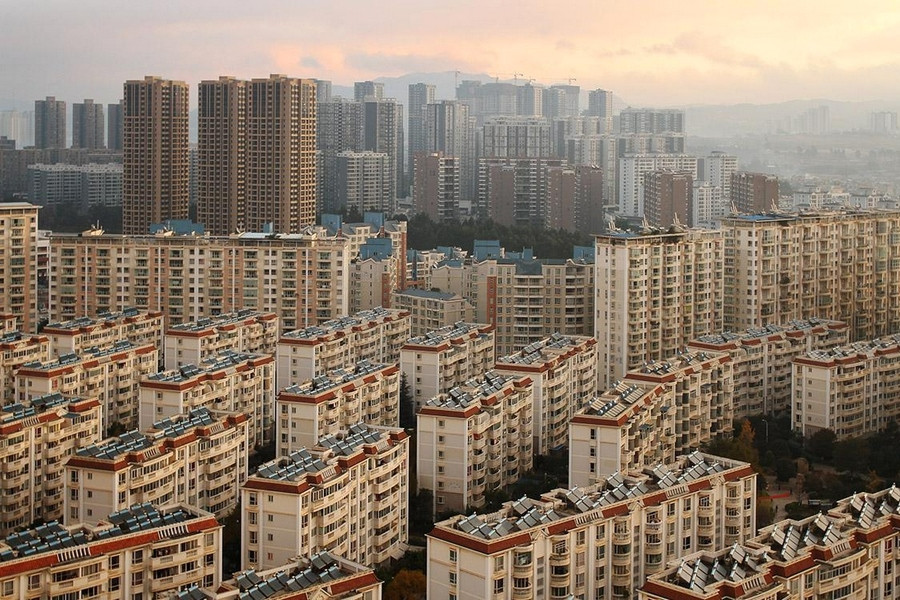
ในระยะยาว ลองมองไปที่ภาคการก่อสร้าง ย้อนนึกถึงว่าก่อนหน้านี้วิกฤตอสังหาริมทรัพย์ของจีนส่งผลกระทบต่อ เศรษฐกิจของประเทศ รุนแรงแค่ไหน ภาคส่วนนี้เติบโตมาจากการกู้ยืมอย่างดุเดือด อพาร์ตเมนต์ถูกขายล่วงหน้าตั้งแต่ตอนที่เพิ่งเริ่มขุดฐานราก หลังจากมีการบังคับใช้นโยบาย “สามเส้นแดง” โครงสร้างที่เปราะบางทั้งระบบก็พังทลาย กลายเป็นวิกฤตเชิงระบบที่ยืดเยื้อข้ามปี ผลลัพธ์ก็อย่างที่รู้กัน: การผิดนัดชำระหนี้ การล้มละลาย และการชำระบัญชีของบรรดาผู้พัฒนาโครงการรายใหญ่ นำโดย China Evergrande และ Country Garden การหยุดก่อสร้างโครงการเป็นวงกว้างจุดชนวนให้ผู้ซื้อตื่นตระหนกและคว่ำบาตรการผ่อนชำระจำนอง ทิ้งอาคารที่พักอาศัยขนาดใหญ่จำนวนมากให้รกร้าง (ตามภาพ)
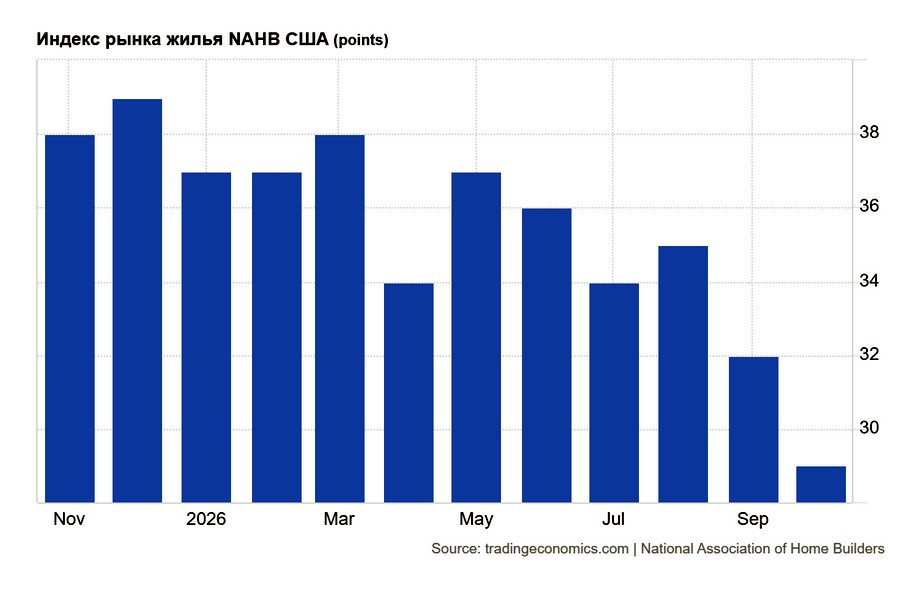
เครื่องยนต์ขับเคลื่อน GDP ของจีนในอดีตกลับกลายมาเป็นแหล่งความเสี่ยงเชิงพิษ รัฐบาลต้องเข้าซื้อสินทรัพย์และดำเนินการปรับโครงสร้างอุตสาหกรรมครั้งใหญ่ที่เจ็บปวด สถานการณ์ในภาคที่อยู่อาศัยของสหรัฐยังไม่เลวร้ายถึงขั้นนั้น แต่ดัชนี NAHB/Wells Fargo Housing Market Index (HMI) ยังคงปรับตัวลดลงต่อเนื่องในเดือนตุลาคม (กราฟ 3) ความเชื่อมั่นของผู้พัฒนาโครงการที่อยู่อาศัยสหรัฐลดลงมาอยู่ที่ 29 จุด จาก 32 จุดในเดือนก่อนหน้า การอ่านค่าต่ำกว่า 50 บ่งชี้ถึงภาวะมองโลกในแง่ร้ายอย่างชัดเจน ระดับปัจจุบันถือว่าต่ำในเชิงวิกฤตและไม่เคยเห็นมาตั้งแต่เดือนมิถุนายน 2012 เพื่อใช้เปรียบเทียบ ในเดือนตุลาคม 2025 ดัชนีอยู่ที่ 37 จุด
องค์ประกอบย่อยทั้งหมดของดัชนีกำลังทำจุดต่ำสุดเป็นประวัติการณ์:
- ดัชนีการขายปัจจุบัน—33 จุด (ต่ำสุดในรอบ 14 ปี)
- ดัชนีคาดการณ์ยอดขายล่วงหน้า 6 เดือน—32 จุด (ต่ำสุดตั้งแต่เดือนพฤศจิกายน 2022)
- ดัชนีปริมาณผู้สนใจเข้าชมโครงการ – 18 จุด
ผู้พัฒนาโครงการที่อยู่อาศัยในสหรัฐกำลังเผชิญ “พายุสมบูรณ์แบบ” ภาคการก่อสร้างที่อยู่อาศัยของสหรัฐกำลังชนเข้ากับพายุสมบูรณ์แบบอย่างจัง ความขัดแย้งในตะวันออกกลางดันให้ราคาพลังงานปรับสูงขึ้น และต้นทุนพลังงานที่แพงดันให้ต้นทุนวัสดุก่อสร้างพื้นฐานเพิ่มตามขึ้นไปด้วย นโยบายการย้ายถิ่นฐานที่เข้มงวดทำให้ขาดแคลนแรงงานอย่างหนัก มาตรการขึ้นภาษีนำเข้าใหม่ก็ยิ่งเร่งให้ต้นทุนคงที่เพิ่มสูงขึ้น ขณะเดียวกัน Fed ยังคงตรึงอัตราดอกเบี้ยจำนองไว้ในระดับสูงลิ่ว เพื่อพยายามรักษายอดขาย ผู้พัฒนาโครงการจำเป็นต้องใช้มาตรการรุนแรง: ในเดือนตุลาคม 43% ของผู้ประกอบการก่อสร้างประกาศลดราคารโครงการอย่างเป็นทางการ นี่ถือเป็นสัดส่วนผู้ประกอบการที่ใช้กลยุทธ์ลดราคาสูงที่สุดในช่วงปี 2020–2026 ขนาดของส่วนลดเฉลี่ยทรงตัวอยู่ที่ราว 6% ติดต่อกันเป็นเดือนที่เจ็ด
แต่การให้ส่วนลดตรง ๆ อย่างเดียวชัดเจนว่าไม่เพียงพอ ผู้ตอบแบบสำรวจ 65% ของ National Association of Home Builders ยอมรับว่ามีการใช้แรงจูงใจแฝง ไม่ว่าจะเป็นการช่วยจ่ายประกัน ช่วยอุดหนุนดอกเบี้ยบางส่วนของสินเชื่อที่อยู่อาศัย หรือเสนอการตกแต่งให้ฟรี สัดส่วนบริษัทที่ใช้มาตรการลักษณะนี้สูงเกิน 60% ติดต่อกันมาแล้ว 19 เดือน NAHB หัวหน้านักเศรษฐศาสตร์ Robert Dietz ให้ข้อสรุปค่อนข้างมืดมนว่า ภาคที่อยู่อาศัยกำลังถูกกดทับด้วยข้อจำกัดด้านอุปทานและวิกฤตความสามารถในการซื้อ ผู้ซื้อกำลังทยอยออกจากตลาดเพราะแรงกดดันจากอัตราดอกเบี้ยจำนองที่สูง ต้นทุนวัสดุที่แพง และความเชื่อมั่นผู้บริโภคที่ดิ่งลง กิจกรรมของลูกค้าหดตัวลงไปอยู่ในระดับต่ำสุดเท่ากับเดือนเมษายน 2012 และทั้งภาคธุรกิจ—ซึ่งมีบริษัทเฉพาะทางมากกว่า 140,000 แห่ง—กำลังไถลเข้าสู่ภาวะถดถอย
โครงสร้างองค์ประกอบด้านอุปสงค์ที่กำลังเปลี่ยนไป...
แม้จะมีปัญหาภายในและขาดดุลเพิ่มขึ้น ความต้องการจากต่างชาติที่มีต่อพันธบัตรรัฐบาลสหรัฐ (US Treasuries) ยังไม่ได้ลดลง แต่โครงสร้างของอุปสงค์นั้นเปลี่ยนไปอย่างถอนรากถอนโคน ใครกันแน่ที่เป็นผู้ให้เงินทุนแก่สหรัฐอยู่จริง ๆ? คำตอบซ่อนอยู่ในเขตอำนาจไม่กี่แห่ง เมื่อดูภาพรวมแล้ว ความต้องการซื้อ Treasuries ดูเหมือนจะคงที่ แต่ในความเป็นจริงกำลังมีการสับเปลี่ยนขนาดใหญ่ระหว่างผู้ซื้อรายใหญ่ ผู้สนับสนุนดั้งเดิมของหนี้สหรัฐเริ่มถอยออก อังกฤษ ฝรั่งเศส นอร์เวย์ และญี่ปุ่นลดการซื้ออย่างแรงเมื่อเทียบกับปีก่อน ขณะที่จีนยังคงทยอยลดการถือครองเงินดอลลาร์ลงอย่างต่อเนื่อง
กลุ่มผู้ขายรายใหญ่ยังรวมถึงแคนาดา สหรัฐอาหรับเอมิเรตส์ เนเธอร์แลนด์ และซาอุดีอาระเบีย กระแสเงินที่หายไปถูกชดเชยอย่างเต็มที่ด้วยผู้นำกลุ่มใหม่ที่เทเงินเข้าสู่ตลาดสหรัฐ การกระจุกตัวของเงินทุนอยู่ในระดับที่น่ากังวล: มีเพียงห้าเขตอำนาจที่คิดเป็นสัดส่วน 79.1% (751.6 พันล้านดอลลาร์) ของเงินไหลเข้าสุทธิในพันธบัตรสหรัฐที่มาจากต่างประเทศทั้งหมด ได้แก่
หนึ่งปีก่อนหน้า กลุ่มห้าอันดับแรกก็ครอบคลุมสัดส่วนในระดับใกล้เคียงกันที่ 77.6% แต่ส่วนประกอบไม่เหมือนเดิม: ได้แก่ United Kingdom, Cayman, France, Norway และ Ireland ระดับการกระจุกตัวยังเท่าเดิม เพียงแต่การจัดสรรภายในเปลี่ยนไป Germany โดดเด่นขึ้นมา: การซื้อหนี้สหรัฐของเยอรมนีเพิ่มขึ้นถึง 13.3 เท่าเมื่อเทียบกับช่วงเดียวกันของปีที่แล้ว Ireland เพิ่มกระแสเงินไหลเข้าขึ้น 2.5 เท่า และ Singapore เพิ่มขึ้น 2.7 เท่า
ตัวเลขเหล่านี้สะท้อนอะไร? มันชี้ให้เห็นถึงการอพยพครั้งใหญ่ของทุนอุตสาหกรรมและทุนการเงินยุโรป เศรษฐกิจเยอรมนีสูญเสียความน่าดึงดูดเพราะราคาก๊าซที่แพงและสภาพเศรษฐกิจที่ซบเซา ทำให้เงินทุนไหลข้ามมหาสมุทรแอตแลนติกไปหาผลตอบแทนพันธบัตรสหรัฐที่สูง London ยังคงเป็นช่องทางหลักในการเข้าซื้อ US Treasuries แต่ในขณะเดียวกันก็กลายเป็นผู้ขายสุทธิรายสำคัญของหุ้นสหรัฐ ซึ่งเป็นสัญญาณคลาสสิกของการลดความเสี่ยง (de‑risking) นักลงทุนทยอยขายหุ้นบน Wall Street และหมุนเงินเข้าสู่พันธบัตรรัฐบาลสหรัฐที่มีความปลอดภัยมากกว่า
ฝรั่งเศส—จุดอ่อนที่สุด?
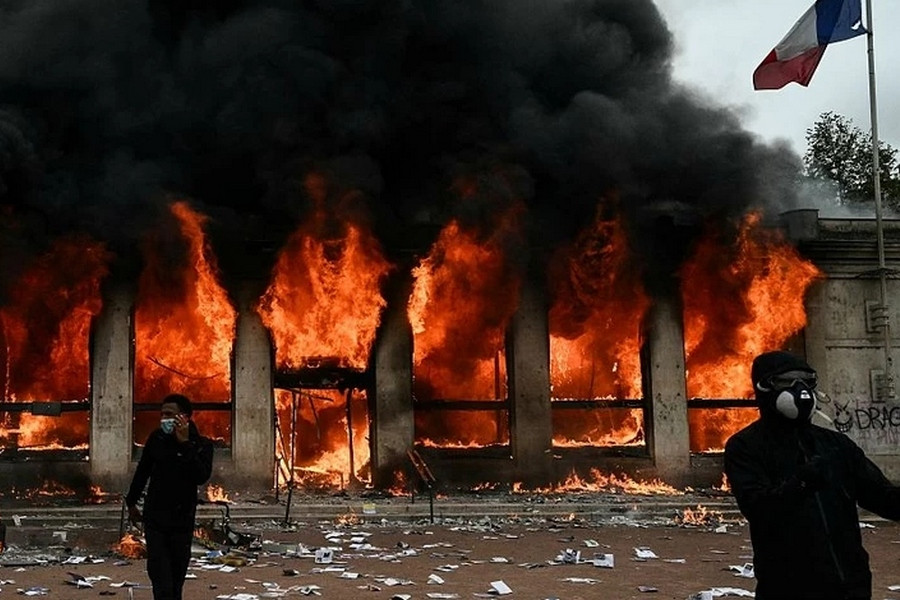
ขณะที่เม็ดเงินทุนหลั่งไหลเข้าสู่ดอลลาร์ ยุโรปกำลังไถลเข้าสู่วิกฤตของตนเอง ความขัดแย้งในตะวันออกกลางทำให้ปัญหาการขาดแคลนก๊าซธรรมชาติตึงตัวมากขึ้น ราคาพลังงานในยุโรปกลับมาปรับตัวสูงขึ้นอีกครั้ง ก่อให้เกิดแรงกดดันด้านเงินเฟ้อทั่วทั้งยูโรโซนและทำให้ผู้กำกับดูแลไม่สามารถขยับตัวได้มากนัก ฝรั่งเศสได้กลายเป็นจุดอ่อนที่สุด เศรษฐกิจของสาธารณรัฐที่ห้าเปราะบางอย่างยิ่ง: การเติบโตของ GDP อยู่ในระดับต่ำมาก ขาดดุลงบประมาณขยายตัวไปสู่ระดับที่อันตราย และอัตราผลตอบแทนพันธบัตรรัฐบาลกำลังเร่งตัวขึ้นอย่างรวดเร็ว ภายใต้เงื่อนไขเช่นนี้ เหตุช็อกด้านพลังงานรอบใหม่จึงกระทบปารีสหนักกว่าประเทศเพื่อนบ้านมาก
ต้นทุนการกู้ยืมที่เพิ่มสูงขึ้นย่อมทำให้ภาระดอกเบี้ยในงบประมาณเพิ่มขึ้นโดยอัตโนมัติ รัฐบาลจำเป็นต้องเร่งทำวินัยทางการคลังและตัดลดรายจ่าย แต่สังคมตอบสนองด้วยการออกมาประท้วงบนท้องถนนครั้งใหญ่ ทำให้ทางการตกอยู่ในมุมอับ Thierry Weiseman หัวหน้ากลยุทธ์ด้านอัตราดอกเบี้ยและ FX ระดับโลกของ Macquarie Group เตือนถึงความเสี่ยงทางการเมือง: ความเป็นไปได้ที่พรรคประชานิยมจะขึ้นมามีอำนาจในฝรั่งเศสกำลังเพิ่มขึ้น ไม่ว่าจะเป็นฝั่งขวาจัดหรือซ้ายจัด
รัฐบาลที่ไม่ใช่ “ระบบหลัก” ใด ๆ อาจทำให้การปรับแก้ด้านงบประมาณแทบเป็นไปไม่ได้ การรณรงค์ทางการเมืองเพิ่งเริ่มต้น และวาทกรรมเกี่ยวกับหนี้ก้อนมหึมา ความเสี่ยงผิดนัดชำระหนี้ และการเปลี่ยนแปลงเชิงรุนแรงด้านงบประมาณจะทวีความเข้มข้นขึ้น การต่อสู้ทางการเมืองเหล่านี้จะกดดันค่าเงินยูโรโดยตรงในอีกไม่กี่เดือนข้างหน้า ปัจจัยพื้นฐานที่รองรับการแข็งค่าของยูโรนั้นแทบไม่มีเลย
โลกจะหนีพ้น “ดอลลาร์แพง” ได้หรือไม่?
ต้นทุนการกู้ยืมที่สูงในสหรัฐมีผลข้างเคียงตามมา ผู้ออกพันธบัตรภาครัฐและบริษัทในประเทศอื่น ๆ แทบไม่สามารถออกหนี้สกุลดอลลาร์ได้อีกต่อไป การแข่งขันเพื่อดึงดูดเงินทุนรุนแรงเกินไป Stephanie von Friedeburg หัวหน้ากลุ่มลูกค้ารัฐบาลของ Citi ชี้ให้เห็นแนวโน้มสำคัญว่า รัฐบาลทั่วโลกกำลังก้าวออกห่างจากดอลลาร์ในการออกหนี้ฉบับใหม่ ต้นทุนการชำระหนี้สกุลดอลลาร์ที่อิงอัตราผลตอบแทนมาตรฐานเหนือระดับ 5.30% ทำให้งบประมาณของประเทศต่าง ๆ แทบล้มละลาย ผู้ออกพันธบัตรภาครัฐและเอกชนจึงหันไปหาที่พึ่งในตลาดภูมิภาค พวกเขากำลังกระจายแหล่งเงินทุนด้วยการออกหนี้ในสกุลเงินท้องถิ่น
ความสนใจในการกู้ยืมเป็นเงินหยวนของจีน ดอลลาร์ออสเตรเลีย ดอลลาร์ฮ่องกง และดอลลาร์สิงคโปร์เพิ่มขึ้นอย่างมาก เป็นทางเลือกที่ต้นทุนถูกกว่าและปลอดภัยกว่าในมุมมองความเสี่ยงค่าเงิน โดยเฉพาะสำหรับตลาดเกิดใหม่ อัตราผลตอบแทนในตลาดพัฒนากลับแตะระดับสูงเป็นประวัติการณ์ เม็ดเงินทุนเอกชนจำนวนมหาศาลกำลังไหลเข้าสู่สหรัฐเพื่อใช้สร้างโครงสร้างพื้นฐานด้าน AI เศรษฐกิจเกิดใหม่จึงถูกเบียดออกจากตลาดทุนโลก: พวกเขาขาดกันชนทางการคลังและไม่สามารถแข่งขันเพื่อดึงดูดเงินนักลงทุนได้ ภาระการชำระหนี้เก่ากดดันงบประมาณของพวกเขาอย่างหนัก
แม้จะมีการลดสัดส่วนดอลลาร์ในพอร์ตหนี้จำเป็นแบบนี้ แต่ von Friedeburg ยังสรุปได้ชัดเจนประการหนึ่ง: ดอลลาร์สหรัฐจะยังคงเป็นสกุลเงินสำรองหลักของโลกในอนาคตอันใกล้นี้ ไม่มีตลาดการเงินใดเทียบได้กับความลึกและสภาพคล่องของตลาดสหรัฐ ผู้ออกตราสารอาจจำเป็นต้องกู้ยืมเป็นเงินหยวนด้วยความจำใจ แต่พวกเขาจะยังคงถือทุนสำรองไว้ในพันธบัตรกระทรวงการคลังสหรัฐ
ดอลลาร์: ตัวเลือกผลตอบแทนสูงที่ปลอดภัยที่สุดในภาวะตลาดผันผวน
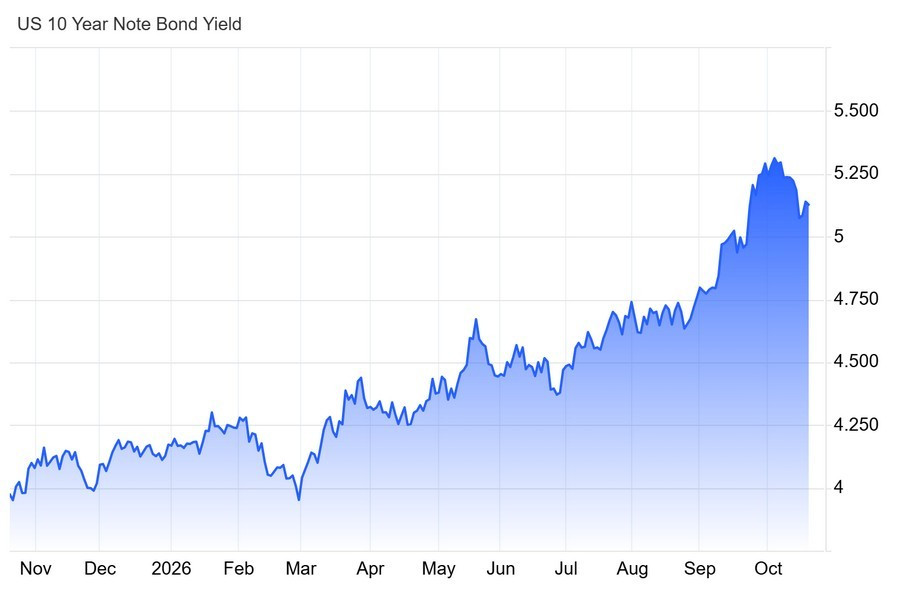
ท่ามกลางความปั่นป่วนทางภูมิรัฐศาสตร์ ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ปรับตัวขึ้นทะลุระดับ 5.30% อย่างมั่นคง (กราฟที่ 4) ซึ่งทำให้ดอลลาร์สหรัฐมีข้อได้เปรียบด้านผลตอบแทนเหนือสกุลเงินคู่แข่งอย่างมหาศาล สินทรัพย์ที่กำหนดราคาเป็นดอลลาร์สหรัฐดูน่าดึงดูดกว่าหลักทรัพย์สกุลเงินยุโรปมาก และส่วนต่างดังกล่าวช่วยหนุนให้มีเงินทุนไหลเข้าสหรัฐอย่างต่อเนื่องจากทั่วโลก ความขัดแย้งในตะวันออกกลางยังคงเป็นแหล่งความกังวลหลัก ความเสี่ยงด้านการหยุดชะงักของอุปทานน้ำมันยังคงกดดันให้เงินเฟ้อราคาพลังงานทรงตัวในระดับสูง ภายใต้สภาพการณ์เช่นนี้ เสน่ห์ของดอลลาร์ในฐานะสกุลเงินหลบภัยสูงสุด และในฐานะ “petrodollar” ยังคงมั่นคง
นักกลยุทธ์ค่าเงินมองแนวโน้มของคู่เงิน EUR/USD แตกต่างกันไป
ใน Wall Street นักวิเคราะห์ประเมินค่าดอลลาร์ต่ำกว่าความเป็นจริงมาเก้าเดือนติดต่อกัน ในการสำรวจช่วงวันที่ 30 กันยายน–2 ตุลาคม นักกลยุทธ์เกือบ 70 คนยังคงยืนยันมุมมองเชิงลบต่อคู่สกุลเงินหลักอย่างดื้อดึง โดยคาดว่ายูโรจะแข็งค่าขึ้นไปที่ระดับ 1.14 ในหนึ่งเดือน และจะปรับขึ้นอีกราว 3% ในช่วงสามถึงหกเดือน ส่วนประมาณการกึ่งกลางระยะหนึ่งปีอยู่แถวระดับ 1.15
Jayanti Bharadwaj หัวหน้าฝ่ายกลยุทธ์ FX ที่ TD Securities ยอมรับว่าดอลลาร์อาจยังคงแข็งแกร่งในระยะใกล้ แต่เธอวางเดิมพันอย่างชัดเจนว่าดอลลาร์จะอ่อนค่าลงในช่วงหกถึงสิบสองเดือนข้างหน้า
Kenneth Brooks หัวหน้าฝ่ายวิจัยของ Societe Generale โต้แย้งว่าดอลลาร์จะอ่อนค่าก็ต่อเมื่อเศรษฐกิจสหรัฐทรุดตัวลงเท่านั้น ตามตรรกะของเขา อัตราดอกเบี้ยที่สูงของ Fed จะต้อง引ต้นให้เกิดภาวะถดถอย ทว่าเศรษฐกิจสหรัฐยังคงเติบโตเร็วกว่าอัตราแบบปีต่อปีที่ 2.2% ซึ่งเป็นตัวเลขที่หลายฝ่ายคาดการณ์ไว้อย่างมาก
Paul Mackel หัวหน้าฝ่ายวิจัย FX ทั่วโลกของ HSBC ซึ่งเป็นหนึ่งในไม่กี่คนที่คาดการณ์ความแข็งแกร่งของดอลลาร์ในปีนี้ได้อย่างถูกต้อง มั่นใจว่าสกุลเงินดอลลาร์จะยังคงแข็งค่าต่อไปตราบใดที่ตลาดยังเชื่อในจุดยืนที่แข็งกร้าวของ Fed เขาใช้คำอุปมาในแบบเทรดเดอร์: ดอลลาร์สหรัฐกลับมาดูเหมือน “เสื้อเชิ้ตที่สกปรกน้อยที่สุด” ในตะกร้าสกุลเงินโลก เขาคาดว่าดอลลาร์จะยังคงแข็งแกร่งอย่างน้อยจนถึงครึ่งแรกของปี 2027 และวิจารณ์อย่างหนักต่อมุมมองฉันทามติที่เชื่อว่าดอลลาร์จะทรุดลงอย่างหลีกเลี่ยงไม่ได้ ในมุมมองของเขา นักวิเคราะห์จำนวนมากยังยึดติดกับแนวคิดล้าสมัย มองข้ามส่วนต่างอัตราดอกเบี้ยที่แท้จริง และความแข็งแกร่งอย่างน่าทึ่งของเศรษฐกิจสหรัฐ
Shahab Jalinos หัวหน้าฝ่ายวิจัย G10 FX ของ UBS สนับสนุนมุมมองนี้ อคติฝังรากยาวนานต่อดอลลาร์ยังคงมีอยู่ในตลาด แบบจำลองการประเมินมูลค่ามักแสดงให้เห็นว่าดอลลาร์มีมูลค่าสูงเกินไป และมีราคาที่แพงเกินจริง แต่แบบจำลองเชิงวิชาการเหล่านั้นมองข้ามกระแสเงินทุนจริง Jalinos อธิบายกลไกว่า เงินทุนต่างชาติไหลเข้าสหรัฐอย่างต่อเนื่อง ตลาดหุ้นสหรัฐมีขนาดใหญ่และสภาพคล่องสูง ความต้องการลงทุนในหนี้สหรัฐของนักลงทุนทั่วโลกไม่ได้ลดลง ปัจจัยทั้งหมดนี้สร้างอุปสงค์เชิงกายภาพต่อดอลลาร์ในระดับมหาศาล ทำลายแบบจำลองการเทรดใด ๆ ที่อิงจากแนวคิดเสมอภาคของอำนาจซื้อ
เหยี่ยวธนาคารกลางจะมาถึงในเดือนตุลาคมหรือไม่?
ตัวเลขเงินเฟ้อของเดือนกันยายนบีบให้ Wall Street ต้องยอมรับความเป็นจริง และธนาคารเพื่อการลงทุนรายใหญ่ก็รีบปรับคาดการณ์กันใหม่ ผู้เล่นในตลาดส่วนใหญ่ตอนนี้คาดว่า Fed จะขึ้นดอกเบี้ยอีก 25 จุดเบสในเดือนธันวาคม Andrew Dubinsky นักเศรษฐศาสตร์จาก UBS ชี้ให้เห็นถึงส่วนผสมของปัจจัยที่อันตราย เงินเฟ้อฝั่งสินค้าเริ่มเร่งตัวขึ้น พร้อมๆ กับที่เงินเฟ้อฝั่งบริการยังคงอยู่ในระดับสูงอย่างต่อเนื่อง ส่วนผสมที่เป็นพิษนี้แทบจะการันตีได้ว่า Fed จะตรึงดอกเบี้ยไว้ที่ระดับสูงสุดนานกว่าที่ตลาดเคยคาดไว้มาก UBS ยังชี้ให้เห็นความเสี่ยงหลัก 3 ด้านที่ทำให้ Fed ต้องคงท่าทีแบบเหยี่ยวไว้:
1. ภาวะบูมการลงทุนในเทคโนโลยีปัญญาประดิษฐ์กำลังผลักดันอุปสงค์ให้เพิ่มสูงขึ้น
2. วิกฤตตะวันออกกลางกำลังกระทบต่อระบบโลจิสติกส์และดันให้ราคาน้ำมันปรับตัวสูงขึ้น
3. ความไม่แน่นอนด้านนโยบายการค้าและภาษีนำเข้าทำให้ต้นทุนการผลิตสินค้าสูงขึ้น
วัฏจักรการเข้มงวดทางการเงินที่ยืดเยื้อเป็นหนทางเดียวที่จะตรึงความคาดหวังเงินเฟ้อของภาคธุรกิจและครัวเรือน ให้มั่นคงได้ ตราบใดที่เงินเฟ้อยังทรงตัวใกล้ระดับ 3% จากแรงกระแทกซ้ำๆ การผ่อนคลายนโยบายก็แทบไม่มีโอกาสเกิดขึ้น ความจริงใหม่คือ ผู้กู้ ภาคธุรกิจ และผู้บริโภคทั่วไปจะต้องเผชิญกับยุคของต้นทุนการชำระหนี้ที่สูงยาวนาน Fed กำลังพิจารณาเข้มงวดนโยบายเพิ่มเติม ขณะที่ธนาคารกลางอื่นๆ ก็ยังชะลอการลดดอกเบี้ยเพื่อผ่อนคลาย ดังนั้น ภาพปัจจัยพื้นฐานของคู่เงิน EUR/USD จึงสะท้อนว่าเงินยูโรอยู่ภายใต้แรงกดดันสามชั้นที่รุนแรง:
· นโยบายการเงินของสหรัฐที่มีท่าทีเหยี่ยว;
· วิกฤตการคลังและการเมืองในฝรั่งเศสที่ทวีความรุนแรงขึ้นซึ่งกดตลาดพันธบัตรรัฐบาลยูโรโซนลง;
· ความเสี่ยงด้านภูมิรัฐศาสตร์ในตะวันออกกลางที่กระทบต่อยุโรปซึ่งพึ่งพาพลังงานสูง
ในส่วนของ ECB เองก็มีช่องให้ขยับตัวได้น้อย Frankfurt กังวลว่าจะทำให้ตลาดพันธบัตรของประเทศรอบนอกยูโรโซนไม่มั่นคง ภาพทางเทคนิคของคู่เงินค่อนข้างชัดเจน: โครงสร้างขาลงยังคงอยู่ กระแสขาลงในระดับโลกยังเป็นฝ่ายครองตลาด และการปรับขึ้นใดๆ เป็นเพียงชั่วคราว หากแนวรับในระยะสั้นถูกเจาะลงไป ยูโรมีแนวโน้มอ่อนค่าลงแรงต่อเนื่อง หากยุโรปดำเนินนโยบายแบบระมัดระวังมากกว่าสหรัฐ ส่วนต่างอัตราดอกเบี้ยก็จะยิ่งถ่างออกไปในทางที่เอื้อให้ดอลลาร์มากขึ้น
ดังนั้น เหตุการณ์สำคัญในตลาดอัตราแลกเปลี่ยนในสัปดาห์สุดท้ายของเดือนคือการประชุม Fed วันที่ 27–28 ตุลาคม และการประชุม ECB วันที่ 28–29 ตุลาคม
บทวิเคราะห์ของทาง InstaSpot จะทำให้คุณทราบถึงแนวโน้มของตลาด! ในการที่เป็นลูกค้าของทาง InstaSpot นั้นคุณจะได้รับการบริการเพื่อการซื้อขายอย่างเต็มประสิทธิภาพอย่างมากมาย