


لقد اصطدم النظام المالي العالمي بواقع قاسٍ. كانت التوقعات بشأن تخفيف وشيك للسياسة النقدية متسرعة. الجهات التنظيمية العالمية تتجه الآن إلى جولة جديدة من التشديد. المعطيات حاسمة؛ فمن بين 33 بنكاً مركزياً رائداً حول العالم، قام 15 بنكاً برفع أسعار الفائدة خلال الأشهر الستة الماضية، أي ما يعادل بالضبط 45% من صناع السياسات الرئيسيين. وهذا هو أعلى مستوى منذ عام 2023. الديناميكيات الحالية تدفع الأسواق إلى الاقتراب من المستويات الحرجة التي شهدتها في عامي 2011 و2018.
في تلك الفترات بلغ نصيب البنوك المركزية التي شددت سياستها النقدية 55%. لهذه القفزة في تشدد السياسة النقدية جذور عميقة. ففي عام 2022 قامت ما يقرب من 95% من الدول برفع أسعار الفائدة بشكل متزامن، في رد فعل قسري على الحوافز الضخمة خلال الجائحة، التي أغرقت الأسواق بسيولة رخيصة وأطلقت موجة ارتفاع أسعار عالمية. المتعاملون في الأسواق المالية كانوا يأملون أن تكون تلك الدورة هي الأخيرة. إلا أنه بحلول عام 2026 تدهورت الأوضاع مجدداً. فقد استأنف 54 بنكاً مركزياً رسمياً رفع تكاليف الاقتراض، وبرز ميل خطير على نحو خاص خلال الأشهر الثلاثة الماضية.
تأثير "الممر المرآتي"
عدد قرارات رفع الفائدة مرتفع ويتجاوز كثيراً عدد قرارات الخفض. البنوك المركزية عالقة في كماشة التضخم المستورد. خفض الفائدة الآن سيكون بمثابة استسلام أمام ارتفاع الأسعار، بينما تنطوي الزيادات الإضافية على خطر خنق النمو الاقتصادي. اختار المنظمون السيناريو الثاني. يعمل Federal Reserve تحت ضغط غير مسبوق. كانت زيادة ربع النقطة في سبتمبر الأولى منذ ثلاث سنوات. لكن السبب الحقيقي وراء هذه الخطوة لا يكمن في النماذج الاقتصادية الكلاسيكية. قبل اجتماع سبتمبر، كانت أسواق العقود الآجلة قد سعّرت رفع الفائدة باحتمال يفوق 90%.
إلا أن الصورة الكلية كانت تسمح بالتوقف المؤقت. ومع ذلك وجد Federal Reserve نفسه رهينة لتوقعات السوق. الامتناع عن تنفيذ خطوة قام السوق فعلياً بتسعيرها كان سيؤدي إلى موجة بيع واسعة للأصول وارتفاع حاد في التقلبات. اضطر المنظم إلى الانصياع للجمهور. وصف الاقتصاديون هذه الظاهرة على نحو دقيق بأنها "تأثير الممر المرآتي". أطلق هذا المصطلح رئيس Federal Reserve كيفن وورش. هذا التأثير يقوض استقلالية البنوك المركزية، إذ بدلاً من تشكيل التوقعات، يكتفي المنظم بتأكيدها. البنك المركزي يخشى خيبة أمل المتعاملين. وهذه فخ سلوكي كلاسيكي تحول في السنوات الأخيرة إلى وضع شبه معتاد.
إلا أنّ الصورة الكلية على مستوى الاقتصاد الكلي كانت تسمح بالتوقف المؤقت. ومع ذلك، وجدت الاحتياطي الفدرالي نفسها رهينة لتوقعات السوق. فعدم الإقدام على خطوة كان السوق قد قام بتسعيرها مسبقًا كان سيؤدي إلى موجة بيع واسعة للأصول وقفزة في التقلبات. اضطر المنظم إلى الانصياع للجمهور. أطلق الاقتصاديون على هذه الظاهرة وصف "تأثير المرآة–الممر" عن جدارة. وقد أدخل هذا المصطلح رئيس الاحتياطي الفدرالي Kevin Warsh. هذا التأثير مدمّر لاستقلالية البنوك المركزية: فبدل أن تشكل التوقعات، يكتفي المنظم بتأكيدها. يخشى البنك المركزي من خيبة أمل المتعاملين. هذه فخ سلوكي كلاسيكي أصبح القاعدة في السنوات الأخيرة.
دافع Warsh نفسه عن الزيادة مستندًا إلى أن التضخم في الولايات المتحدة ما زال مرتفعًا للغاية. فقد ظل عند مستويات غير مقبولة لمدة طويلة جدًا. لذلك، كان قرار سبتمبر ضروريًا لتسريع العودة إلى أهداف استقرار الأسعار. أما الـ Beige Book الأخير فقد بدّد ما تبقى من أوهام حمائمية. فقد أظهر أن معظم أعضاء اللجنة يستهدفون صراحةً زيادة أخرى في الفائدة قبل نهاية عام 2026. وفي الوقت نفسه، يربط المسؤولون التوقيت الدقيق للخطوات المقبلة بالبيانات الواردة. ومع ذلك، تعيش الأسعار في السوق في واقع مختلف بالفعل—إذ يقوم المتعاملون بتسعير ثلاث زيادات إضافية بحلول منتصف العام المقبل. دوامة التشديد تدور بوتيرة أسرع.
فتيل النفط—لماذا تعجز الفائدة
المفارقة الأساسية في الأزمة الحالية تكمن في طبيعة التضخم. أسعار الفائدة أداة لكبح الطلب. لكن تضخم اليوم يغذّيه بوضوح عامل الطاقة، مع الحرب مع إيران وعلاوة المخاطر العسكرية في أسعار النفط كأهم المحركات. لا يستطيع البنك المركزي طباعة براميل نفط خام. ولا يمكن لسعر فائدة الاحتياطي الفدرالي أن يغيّر هشاشة الناقلات في مضيق هرمز. ومع ذلك، فإن التفويض الممنوح له يفرض على المنظم محاربة التضخم، لذا عليه أن يكبح النشاط الاقتصادي عبر أسعار الفائدة. وقد كشفت بيانات سبتمبر عن حجم المشكلة.
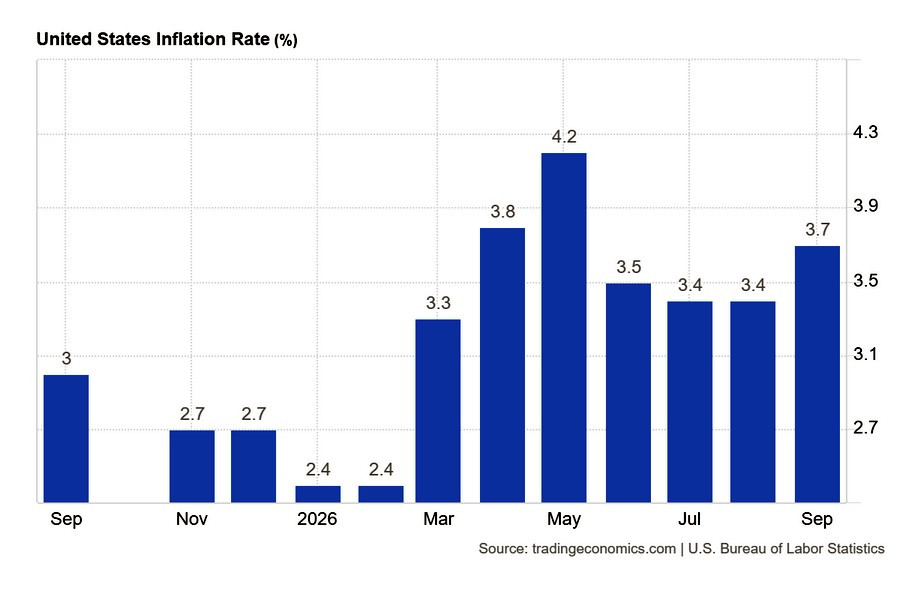
تسارع التضخم الاستهلاكي في الولايات المتحدة إلى 3.7% من 3.4% في أغسطس (الرسم البياني 1). قفز مؤشر أسعار الطاقة بنسبة 5.2% في شهر واحد فقط. وارتفعت أسعار البنزين في محطات الوقود الأمريكية بنسبة 9.1% على أساس شهري. وفي الوقت نفسه، استقر التضخم الأساسي (باستثناء الطاقة والغذاء) عند 2.6%.
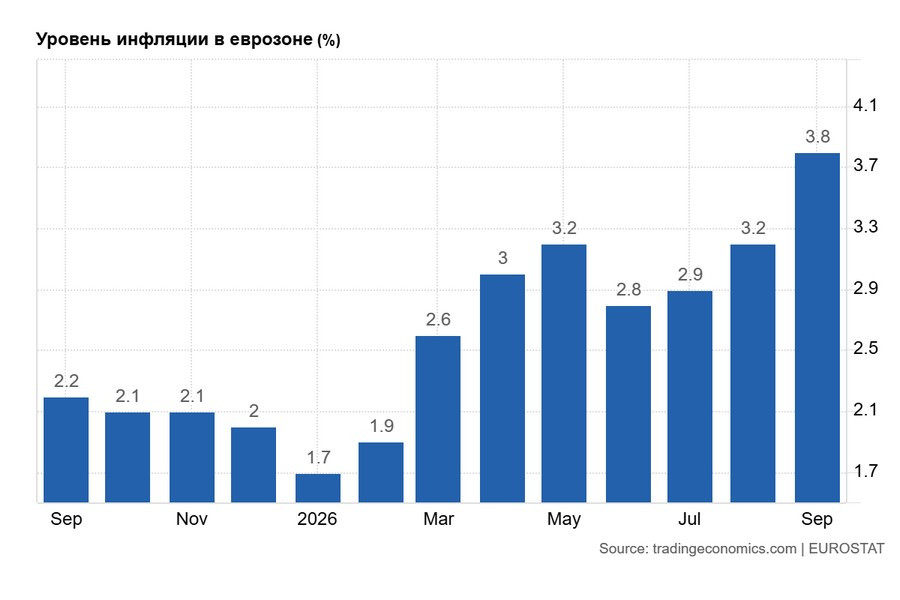
أما منطقة اليورو فهي تعاني أكثر. فقد تسارع معدل نمو أسعار المستهلك السنوي هناك إلى 3.8% من 3.2% قبل شهر (الرسم البياني 2). والدافع هنا هو نفسه: تكاليف الطاقة للمستهلكين الأوروبيين والصناعة قفزت بنسبة 18.9%. بينما بلغ تضخم أسعار الخدمات 3.2% متواضعة. من الواضح أن أوروبا تدفع ضريبة جيوسياسية باهظة.
سعر هرمز
أما في الولايات المتحدة، فيجري تسعير المواجهة العسكرية في الشرق الأوسط بسرعة على شكل خسائر مباشرة في الموازنة. تُقدّر Bloomberg Economics تكلفة الحفاظ على المرحلة الثانية من الحصار البحري على إيران بما يصل إلى 42 مليون دولار يوميًا للولايات المتحدة. وهذه الأرقام تتراكم إلى مبالغ فلكية: فقد وصلت تكاليف التشغيل المباشرة للحفاظ على المرحلة الحالية من الحصار إلى 2 مليار دولار. وإذا أضفنا الحشد البحري الأولي في المنطقة، Operation Epic Fury، وتكاليف المرحلة الأولى من الحصار، فإن الفاتورة التراكمية للبنتاغون ترتفع إلى 7.1 مليار دولار.
مثل هذا الإنفاق الهائل يشكل عبئًا ثقيلًا على الموازنة الأمريكية. إذ يتعيّن على وزارة الخزانة أن تقترض المزيد والمزيد من الأموال في السوق المفتوحة. وتتزامن هذه الطفرة في إصدارات السندات السيادية مع بلوغ أسعار الفائدة ذروتها، ما يجبر الحكومة على دفع عوائد قياسية على سنداتها. هذا عامل تضخمي كلاسيكي يلغي بالكامل جهود الاحتياطي الفيدرالي لتشديد السياسة النقدية. وفترةٌ مطوّلة من ارتفاع أسعار الفائدة تُوجّه ضربة للقطاع المصرفي والاستثمارات في الذكاء الاصطناعي، وهي الأكثر حساسية لتكاليف التمويل الكبيرة.
تمتلك كبريات المؤسسات المالية محافظ ضخمة من السندات الحكومية التي اشتُريت في حقبة أسعار الفائدة المنخفضة. وولّدت العوائد المرتفعة خسائر دفترية هائلة. وفي الوقت ذاته، تُثقل البنوك باستثمارات كبيرة في مشروعات مرتبطة بالذكاء الاصطناعي، وهو قطاع جرى تضخيمه إلى مستويات قريبة من الفقاعة. وإذا لم تُظهر الشركات الناشئة في مجال الذكاء الاصطناعي ربحية سريعة، فسوف يتحول الخطر الائتماني إلى قنبلة تطيح بميزانيات المقرضين. سوق الأسهم الأمريكية بدأ بالفعل في التفاعل مع هذه المخاطر؛ إذ تسجّل وول ستريت أولى الهبّات لتصحيح وشيك.
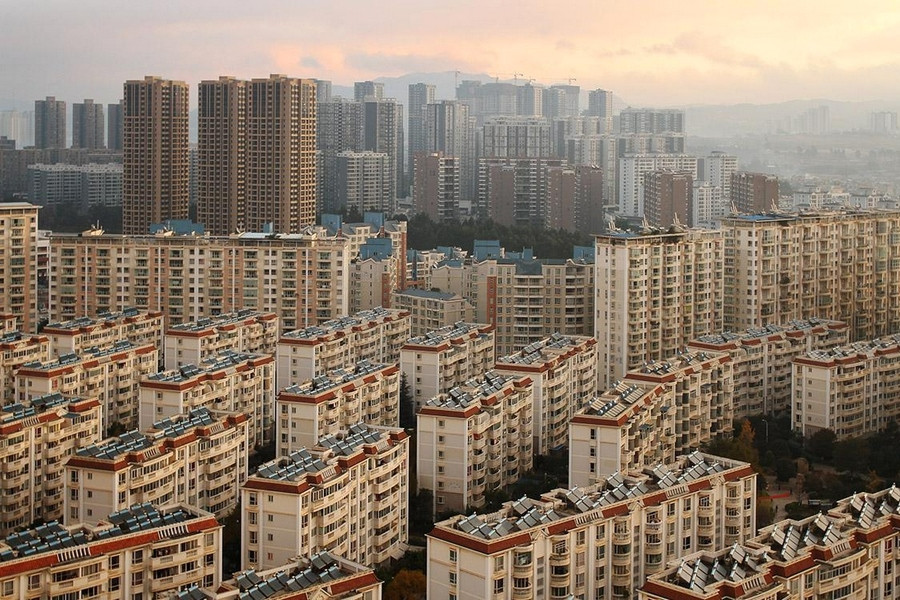
على المدى الأطول، يجدر النظر إلى قطاع التشييد. تذكّر مدى شدّة تأثير أزمة العقارات في الصين على اقتصادها. فقد كان هذا القطاع مدفوعاً بالاقتراض المفرط، حيث كانت الشقق تُباع منذ مرحلة حفر الأساسات. وبعد تطبيق سياسة "الخطوط الحمراء الثلاثة" الإلزامية انهار هذا البناء الهش، ما أدى إلى أزمة نظامية متعددة السنوات. والنتيجة معروفة: موجة من حالات التعثر والإفلاس والتصفية لكبار المطورين، تتصدرهم China Evergrande وCountry Garden. أدّت حالات التوقف الجماعي للمشروعات إلى إثارة غضب المشترين وموجة من الامتناع عن سداد الرهن العقاري، تاركةً وراءها كتلًا سكنية شاسعة غير مستخدمة (في الصورة).
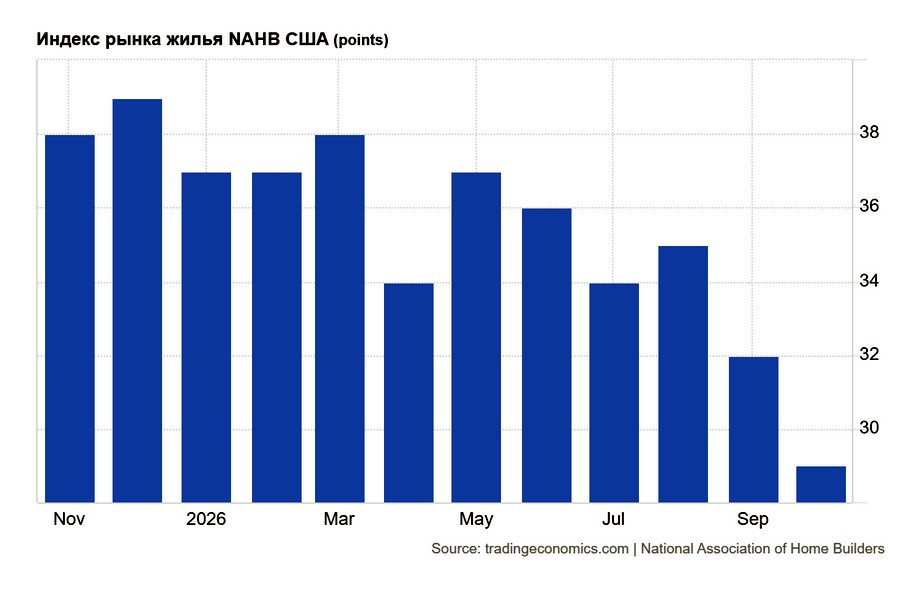
المحرّك السابق لنمو الناتج المحلي الإجمالي في الصين تحوّل إلى مصدر لمخاطر سامة. اضطرت الحكومة إلى شراء أصول والقيام بعملية إعادة هيكلة مؤلمة للصناعة. قطاع الإسكان الأمريكي ليس في وضع خطير إلى هذا الحد، لكن مؤشر NAHB/Wells Fargo Housing Market Index (HMI) يواصل التراجع في أكتوبر (الرسم البياني 3). فقد هبط مؤشر ثقة بناة المساكن في الولايات المتحدة إلى 29 نقطة، مقارنةً بـ32 نقطة قبل شهر. القراءات دون مستوى 50 تشير إلى تشاؤم صريح. هذا مستوى متدنٍّ بشكل كارثي لم يُسجّل منذ يونيو 2012. للمقارنة، في أكتوبر 2025 بلغ المؤشر 37 نقطة.
جميع المكوّنات الداخلية للمؤشر تسجّل مستويات دنيا قياسية:
- مؤشر المبيعات الحالية: 33 نقطة (أدنى مستوى في 14 عاماً)
- توقّعات المبيعات خلال ستة أشهر: 32 نقطة (الأدنى منذ نوفمبر 2022)
- مؤشر حركة المشترين المحتملين: 18 نقطة
يتعرض بنّاءو المساكن في الولايات المتحدة لعاصفة كاملة. فقد اصطدم قطاع بناء المساكن الأمريكي بعاصفة مثالية من العوامل السلبية. أدّى الصراع في الشرق الأوسط إلى دفع أسعار الطاقة نحو الأعلى، وارتفاع تكاليف الطاقة زاد كلفة مواد البناء الأساسية. كما أسفرت سياسات الهجرة المتشددة عن نقص حاد في العمالة. ورفعت الرسوم الجمركية الجديدة على الواردات التكاليف الثابتة. في الوقت نفسه، يبقي الاحتياطي الفيدرالي معدلات الرهن العقاري عند مستويات شديدة الارتفاع. وفي محاولة لإنقاذ المبيعات، يلجأ المطوّرون إلى إجراءات متطرفة: ففي أكتوبر خفّض 43% من البنّائين الأسعار رسميًا في مشروعاتهم. هذه هي أعلى نسبة من المطوّرين الذين يقدّمون خصومات في الفترة من 2020 إلى 2026. وظل متوسط حجم التخفيضات عند نحو 6% للشهر السابع على التوالي.
لكن الخصومات المباشرة لا تكفي بوضوح. فقد أقر 65٪ من المشاركين في استطلاع National Association of Home Builders بأنهم يستخدمون حوافز مخفية – يدفعون التأمين، ويدعمون جزءًا من معدلات الرهن العقاري، أو يقدمون تشطيبات مجانية. حصة الشركات التي تستخدم مثل هذه الإجراءات تجاوزت 60٪ لمدة 19 شهرًا متتالية. ويصدر كبير خبراء الاقتصاد في NAHB، روبرت ديتز، حكمًا قاتمًا: قطاع الإسكان يسحقه نقص المعروض وأزمة القدرة على تحمّل التكاليف. المشترون ينسحبون من السوق تحت ضغط معدلات الرهن العقاري المرتفعة، وغلاء المواد، وتراجع ثقة المستهلك. نشاط العملاء انهار إلى أدنى مستوياته منذ أبريل 2012، والقطاع – الذي يضم أكثر من 140 ألف شركة متخصصة – ينزلق نحو الركود.
تحولات في مكونات الطلب...
على الرغم من المشكلات الداخلية وتزايد العجوزات، فإن الطلب الأجنبي على سندات الخزانة الأمريكية لم يتراجع. إلا أن بنية هذا الطلب شهدت تغييرًا جذريًا. من الذي يمول أمريكا فعليًا؟ الجواب يكمن في عدد محدود من السلطات القضائية. فالطلب الإجمالي على سندات الخزانة يخفي عملية إعادة توزيع ضخمة بين أكبر المشترين. الممولون التقليديون للدَّين الأمريكي يتراجعون إلى الخلف. المملكة المتحدة، فرنسا، النرويج، واليابان خفّضت مشترياتها بشكل حاد مقارنة بالعام الماضي، والصين مستمرة في تقليص احتياطياتها الدولارية.
وتشمل قائمة البائعين الرئيسيين أيضًا كندا، الإمارات، هولندا، والسعودية. إلا أن التدفقات المفقودة جرى تعويضها بالكامل عبر قادة جدد يضخون أموالهم في الأسواق الأمريكية. وقد وصلت درجة تركّز رأس المال إلى مستويات مقلقة: خمس سلطات قضائية تستحوذ على 79.1٪ (751.6 مليار دولار) من صافي التدفقات الداخلة على مستوى الدول إلى الأوراق الأمريكية:
قبل عام، كان أعلى خمسة يحملون أيضًا حصة قريبة تبلغ 77.6٪، لكن التركيبة كانت مختلفة: United Kingdom، Cayman، فرنسا، النرويج، وIreland. مستوى التركّز لم يتغير؛ ما تبدّل هو التوزيع الداخلي. وتبرز Germany بشكل خاص: مشتريات ألمانيا من الدَّين الأمريكي ارتفعت بمقدار 13.3 مرة مقارنة بالفترة نفسها من العام الماضي. Ireland زادت التدفقات الداخلة بمقدار 2.5 مرة، وSingapore بمقدار 2.7 مرة.
ماذا تعني هذه الأرقام؟ إنها تشير إلى خروج واسع النطاق لرأس المال الصناعي والمالي الأوروبي. اقتصاد Germany يفقد جاذبيته في ظل غلاء الغاز وحالة الركود، ورأس المال يفرّ عبر الأطلسي إلى العوائد المرتفعة في الولايات المتحدة. تبقى London أكبر قناة لشراء سندات الخزانة الأمريكية، لكنها أصبحت في الوقت نفسه بائعًا صافيًا مهمًا لأسهم الشركات الأمريكية – وهو مؤشر كلاسيكي على تقليص المخاطر. المستثمرون يصفّون مراكزهم في أسهم وول ستريت ويتحوّلون إلى سندات الخزانة الأمريكية الآمنة.
فرنسا — الحلقة الأضعف؟
بينما تهرب رؤوس الأموال إلى الدولار، تنزلق أوروبا إلى أزمتها الخاصة. فقد أدّى الصراع في الشرق الأوسط إلى تفاقم نقص الغاز الطبيعي؛ وها هي أسعار الطاقة في أوروبا ترتفع مجددًا، مما يغذي الضغوط التضخمية في منطقة اليورو ويُقيد أيدي الجهات التنظيمية. أصبحت فرنسا الحلقة الأضعف. اقتصاد الجمهورية الخامسة شديد الهشاشة: نمو الناتج المحلي الإجمالي شبه معدوم، وعجز الموازنة انتفخ إلى مستويات خطرة، وعوائد السندات السيادية ترتفع بسرعة. في مثل هذه الظروف، تصيب أي صدمة طاقة جديدة باريس بقوة أكبر بكثير مما تصيب جيرانها.
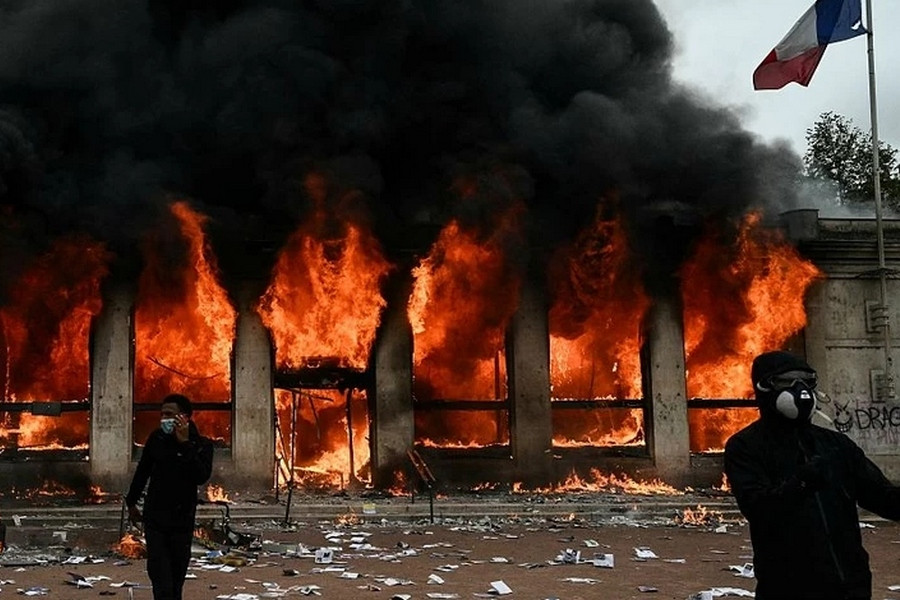
ارتفاع تكاليف الاقتراض يزيد تلقائيًا عبء الفوائد على الموازنة. الحكومة بحاجة ملحة إلى ضبط مالي وتقليص للإنفاق، لكن المجتمع يرد باحتجاجات جماهيرية في الشوارع، ما يدفع السلطات إلى زاوية حرجة. تييري وايزمان، استراتيجي أسعار الفائدة العالمية وسوق الصرف الأجنبي لدى Macquarie Group، يحذر من المخاطر السياسية: احتمال وصول الشعبويين إلى السلطة في فرنسا يتزايد، سواء من أقصى اليمين أو أقصى اليسار.
أي حكومة غير منسجمة مع المنظومة القائمة قد تجعل تصحيح الموازنة أمرًا غير قابل للتنفيذ. الحملات السياسية لم تبدأ إلا للتو، وسيشتد الخطاب حول الديون الضخمة، واحتمال التخلف عن السداد، والتحولات الجذرية في الموازنة. هذه المعارك السياسية ستثقل مباشرة على كاهل اليورو في الأشهر المقبلة. لا توجد ببساطة أي أسباب أساسية تبرر موجة صعود في اليورو.
هل يمكن للعالم أن يفلت من قبضة الدولار الغالي؟
ارتفاع تكلفة الاقتراض في الولايات المتحدة له أثر جانبي. المصدرون من حكومات وشركات في دول أخرى أصبحوا عمليًا غير قادرين على تحمل إصدار ديون مقومة بالدولار. المنافسة على رأس المال أصبحت شرسة للغاية. ستيفاني فون فريدبورغ، رئيسة مجموعة الديون السيادية في Citi، تشير إلى اتجاه مهم: الحكومات حول العالم تبتعد عن الدولار عند إصدار ديون جديدة. خدمة الالتزامات الدولارية بعوائد مرجعية تتجاوز 5.30٪ تُفلس الموازنات الوطنية. المُصدِرون السياديون والشركاتيون يبحثون عن ملاذ في الأسواق الإقليمية، وينوعون مصادر التمويل من خلال إصدار ديون بالعملات المحلية.
الاهتمام بالاقتراض باليوان الصيني، والدولار الأسترالي، ودولار هونغ كونغ، ودولار سنغافورة ارتفع بشكل حاد. فهو أرخص وأقل مخاطرة من زاوية مخاطر سعر الصرف، وخصوصًا بالنسبة للأسواق الناشئة. العوائد في الأسواق المتقدمة تسجل مستويات قياسية. كميات هائلة من رؤوس الأموال الخاصة تتجه إلى الولايات المتحدة لتمويل بنية تحتية للذكاء الاصطناعي. الاقتصادات الناشئة تُزاح ببساطة خارج السوق العالمية لرأس المال: فهي تفتقر إلى هوامش مالية وقائية ولا تستطيع منافسة الآخرين على أموال المستثمرين. عبء خدمة الديون القديمة يضغط بقوة على موازناتها.
وعلى الرغم من هذا «إجبار» محافظ الديون على تقليل الاعتماد على الدولار، تتوصل فون فريدبورغ إلى خلاصة واضحة: سيظل الدولار الأمريكي عملة الاحتياطية العالمية المهيمنة في المستقبل المنظور. فلا سوق مالية أخرى تضاهي السوق الأمريكية من حيث العمق والسيولة. قد يلجأ المصدرون للاقتراض باليوان بدافع الضرورة، لكنهم سيحتفظون باحتياطياتهم في سندات الخزانة الأمريكية.
الدولار: خيار العائد المرتفع الأكثر أمانًا في الأسواق المضطربة
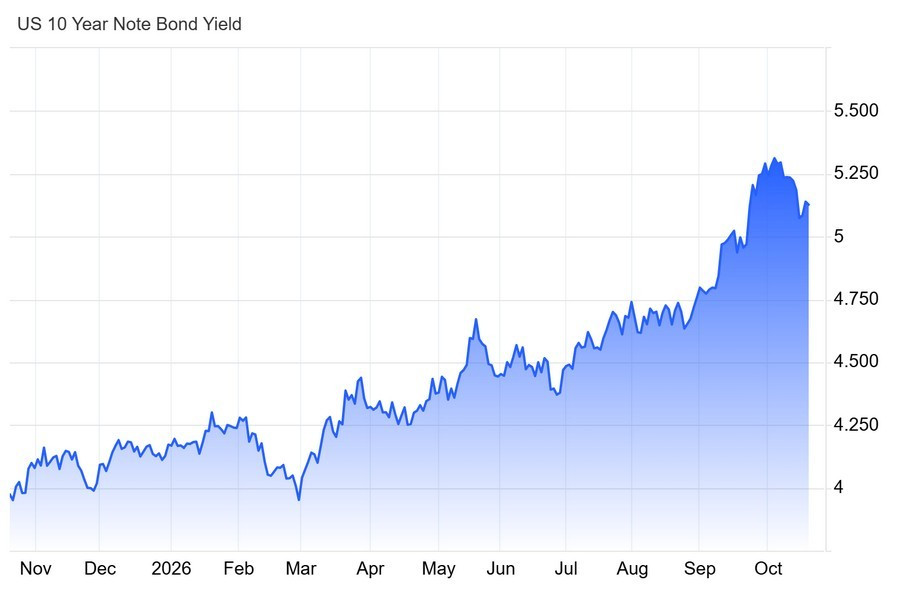
على خلفية الاضطرابات الجيوسياسية، ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بثقة لتتجاوز مستوى 5.30% (الرسم البياني 4). هذا يمنح الدولار الأمريكي ميزة عائد ضخمة مقارنةً بمنافسيه. تبدو الأصول المقومة بالدولار الأمريكي أكثر جاذبية بكثير من السندات الأوروبية، وهذا الفارق في العائد يدعم تدفقًا ثابتًا لرؤوس الأموال العالمية إلى الولايات المتحدة. يظل الصراع في الشرق الأوسط المصدر الرئيس للمخاوف. كما تُبقي مخاطر تعطل إمدادات النفط تضخم أسعار الطاقة عند مستويات مرتفعة. في مثل هذه الظروف، تظل جاذبية العملة الأمريكية كملاذ آمن نهائي – وكـ“Petrodollar” – راسخة.
يرى محللو استراتيجيات العملات مسار زوج اليورو/الدولار EUR/USD بشكل مختلف.
في وول ستريت، قلّل المحللون منهجيًا من قوة الدولار طوال الأشهر التسعة الماضية. في استطلاع أُجري بين 30 سبتمبر و2 أكتوبر، أصرّ ما يقرب من 70 استراتيجيًا على تبنّي رؤية سلبية تجاه زوج العملة الرئيس، متوقعين أن يرتفع اليورو إلى 1.14 خلال شهر، وأن يحقق مكاسب بنحو 3% خلال ثلاثة إلى ستة أشهر؛ بينما كان متوسط التوقعات لسعر الصرف خلال عام عند حوالي 1.15.
تشير Jayanti Bharadwaj، رئيسة إستراتيجية الصرف الأجنبي في TD Securities، إلى أن الدولار قد يظل قويًا على المدى القريب، لكنها تراهن بقوة على ضعف الدولار في أفق يمتد من ستة إلى 12 شهرًا.
يرى Kenneth Brooks، رئيس قسم الأبحاث في Societe Generale، أن الدولار لن يبدأ بالتراجع إلا بعد انهيار اقتصادي في الولايات المتحدة؛ فبحسب منطقه، لا بد أن تؤدي أسعار الفائدة المرتفعة لدى Fed إلى ركود. ومع ذلك، لا يزال الاقتصاد الأمريكي ينمو بوتيرة أسرع بكثير من معدل 2.2% السنوي المُعدّل الذي يتوقعه كثيرون.
يعتقد Paul Mackel، رئيس أبحاث الصرف الأجنبي العالمي في HSBC – وهو من القلائل الذين توقعوا بشكل صحيح قوة الدولار هذا العام – أن العملة ستواصل الارتفاع ما دامت الأسواق تؤمن بتشدّد Fed. ويستخدم استعارة متداولة بين المتعاملين: الدولار الأمريكي يبدو مرة أخرى كـ“أنظف قميص متسخ” في سلة العملات العالمية. ويتوقع أن يظل الدولار قويًا على الأقل حتى النصف الأول من عام 2027، ويوجّه انتقادات حادة للرأي السائد حول حتمية انهيار الدولار. فبرأيه، يعتمد كثير من المحللين على مفاهيم متقادمة، متجاهلين فروقات أسعار الفائدة الحقيقية والمرونة الاستثنائية للاقتصاد الأمريكي.
ويؤيد Shahab Jalinos، رئيس أبحاث عملات G10 في UBS، هذا الرأي. فهناك تحيز متجذّر منذ عقود ضد الدولار ما زال قائمًا في السوق. وتُظهر نماذج التقييم بشكل متكرر أن الدولار مبالغ في قيمته وأن تسعيره مرتفع أكثر من اللازم. لكن تلك النماذج الأكاديمية تتجاهل تدفقات الأموال الحقيقية. يوضح Jalinos الآلية: رؤوس الأموال الأجنبية تتدفق باستمرار إلى الولايات المتحدة. وسوق الأسهم الأمريكية عميق وذو سيولة عالية. كما أن شهية المستثمرين العالميين للديون الأمريكية لا تضعف. كل ذلك يولّد طلبًا ماديًا هائلًا على الدولار، ما يُفشل أي نماذج تداول قائمة على تعادل القوة الشرائية.
هل سيصل صقور البنوك المركزية في أكتوبر؟
دفعت بيانات التضخم لشهر سبتمبر وول ستريت إلى الاستسلام للواقع، فسارعت كبرى بنوك الاستثمار إلى إعادة صياغة توقعاتها. يتوقع معظم المشاركين في السوق الآن أن يقوم الـ Fed برفع سعر الفائدة بمقدار 25 نقطة أساس إضافية في ديسمبر. يشير الاقتصادي في UBS أندرو دوبينسكي إلى مزيج خطير من العوامل؛ فقد تسارع تضخم السلع بالتزامن مع استمرار ارتفاع تضخم الخدمات. هذا المزيج السام يكاد يضمن أن يبقي الـ Fed أسعار الفائدة عند مستوياتها القصوى لمدة أطول بكثير مما كان يتوقعه السوق. كما تحدد UBS ثلاثة مخاطر رئيسية تُبقي الـ Fed في موقف متشدد:
1. طفرة الاستثمار في الذكاء الاصطناعي تعزز جانب الطلب.
2. أزمة الشرق الأوسط تعطل سلاسل الإمداد وترفع أسعار النفط.
3. حالة عدم اليقين في سياسة التجارة والرسوم على الواردات ترفع تكاليف إنتاج السلع.
دورة تشديد نقدي مطولة هي السبيل الوحيد لتثبيت توقعات التضخم لدى الشركات والأسر. وطالما ظل التضخم قريباً من 3% بفعل الصدمات المتكررة، فإن خفض الفائدة غير مطروح. الواقع الجديد هو أن المقترضين والشركات والمستهلكين العاديين يواجهون حقبة طويلة من ارتفاع أعباء خدمة الديون. الـ Fed يدرس مزيداً من التشديد، وبنوك مركزية أخرى تمتنع عن إجراء تخفيضات تيسيرية. وعليه، فإن الصورة الأساسية لزوج EUR/USD تُظهر أن اليورو يرزح تحت ثلاثة مصادر قوية من الضغوط:
· سياسة نقدية أمريكية متشددة؛
· أزمة مالية‑سياسية متصاعدة في فرنسا تضغط على سوق السندات السيادية في منطقة اليورو؛
· مخاطر جيوسياسية في الشرق الأوسط تُضر بأوروبا المعتمدة على الطاقة.
أما الـ ECB فمساحة المناورة لديه محدودة. ففرانكفورت تخشى زعزعة استقرار أسواق السندات في الأطراف الهشة من المنطقة. الصورة الفنية للزوج واضحة: الهيكل الهبوطي لا يزال قائماً. الاتجاه الهابط العالمي هو المسيطر، وأي حركة تصحيحية صعودية تظل مؤقتة. إذا جرى كسر مستويات الدعم المحلية، فمن المرجح أن يتعرض اليورو لمزيد من التراجع الحاد. وإذا تصرفت أوروبا بحذر أكبر من الولايات المتحدة، فسيزداد فارق أسعار الفائدة لمصلحة الدولار.
لذلك، ستكون أبرز أحداث سوق الصرف الأجنبي في الأسبوع الأخير من الشهر هي اجتماع الـ Fed في 27–28 أكتوبر واجتماع الـ ECB في 28–29 أكتوبر.
InstaSpot analytical reviews will make you fully aware of market trends! Being an InstaSpot client, you are provided with a large number of free services for efficient trading.