Bis zum Ende des gestrigen Tages hatte der US‑Dollar in beiden Währungspaaren erneut die Initiative übernommen. Der Euro geriet unter Druck – und das, obwohl die Konjunkturdaten zur Geschäftstätigkeit im Euroraum überraschend robust ausfielen. Der vorläufige Composite PMI für September stieg von 52,0 im August auf 53,1 und erreichte damit den höchsten Stand seit 41 Monaten; der Dienstleistungs‑PMI legte auf 53,0 zu, der Industrie‑PMI auf 53,4. Deutschland verzeichnete das beste Wachstumstempo seit fast einem Jahr, da sich die industrielle Aktivität endlich zu erholen begann, und Frankreich kehrte erstmals seit zehn Monaten in den Expansionsbereich zurück. Dennoch halfen selbst diese soliden Daten dem Euro nicht: Die Märkte richteten ihren Blick nicht auf den Euroraum, sondern auf den Dollar und die Aussicht auf weitere Zinserhöhungen durch die Fed.
Zusätzlicher Druck kam von EZB-Mitglied Joachim Nagel von der Bundesbank, der erklärte, dass der Straffungsprozess im Euroraum noch nicht beendet sei und dass die Inflation aufgrund der Energiepreise hoch bleiben und weiter steigen werde. Der Markt ignorierte diese Signale weitgehend und konzentrierte sich auf die US-Seite der Gleichung.
Das Pfund Sterling geriet deutlich stärker unter Druck und verlor mehr als 100 Pips. Der vorläufige Composite-Einkaufsmanagerindex (PMI) für das Vereinigte Königreich fiel im September von 52,5 im August auf 51,7, den niedrigsten Stand seit drei Monaten; der Dienstleistungs-PMI – der rund 70 % der Wirtschaftsleistung ausmacht – sank auf denselben Wert von 51,7. Der Industrieindex ging auf 51,4 zurück, ein Sechsmonatstief, und genau diese Abschwächung im verarbeitenden Gewerbe belastete das Pfund stärker als andere Faktoren.
Die am Nachmittag veröffentlichten US-Daten fielen ausgesprochen robust aus. Der Composite-Index sprang von 56,0 im August auf 58,4, den höchsten Stand seit 62 Monaten und das schnellste Wachstumstempo seit fünf Jahren; der Dienstleistungssektor stieg von 56,5 auf 58,7, und das verarbeitende Gewerbe von 53,0 auf 56,7. Auch die Beschäftigung im Privatsektor legte so stark zu wie seit Juni 2022 nicht mehr. Profiteur dieses Bildes ist die Federal Reserve: Die Wirtschaft kommt mit den stark gestiegenen Energiepreisen und der erhöhten Inflation zurecht, ohne dass es klare Anzeichen für eine ausgeprägte Abschwächung gibt. Daher kann die Notenbank die Zinsen weiter anheben – ungeachtet von Präsident Trumps Forderungen nach Zinssenkungen. Sollte es im Oktober zu keiner Zinserhöhung kommen, dürfte der Markt bis Jahresende mit mindestens einem – möglicherweise zwei – weiteren Schritten rechnen.
Die Divergenz zwischen den drei größten Volkswirtschaften ist derzeit wohl so ausgeprägt wie seit Langem nicht: Die USA beschleunigen sich deutlich, der Euroraum wächst trotz positiver PMIs nur langsam, und Großbritannien tritt auf der Stelle. Diese Divergenz, nicht einzelne statistische Überraschungen, verschafft dem Dollar eine so robuste Unterstützung gegenüber beiden europäischen Währungen.
Der heutige Wirtschaftskalender beginnt mit dem ifo-Geschäftsklimaindex für Deutschland im September: Es wird erwartet, dass der Index von 88,8 im August auf 89 steigt. Auch der Indikator zur aktuellen Lage dürfte Prognosen zufolge auf etwa 89 klettern und damit das Niveau von August in etwa wiederholen, während die Erwartungskomponente – die wichtigste der drei – ihren seit April anhaltenden, allmählichen Aufwärtstrend fortsetzen soll. Das signalisiert eine langsame Rückkehr des Vertrauens unter deutschen Unternehmen. Außerdem wird der Wirtschaftsbericht der EZB veröffentlicht, wobei ich nicht erwarte, dass er das Währungspaar eigenständig in Bewegung versetzt.
Am Nachmittag richtet sich der Fokus auf die wöchentlichen Erstanträge auf Arbeitslosenhilfe in den USA, bei denen ein Anstieg erwartet wird, sowie auf die Zahlungsbilanzdaten. Die Hauptrolle des Tages dürften jedoch die Äußerungen von drei Fed-Vertretern spielen – Thomas Barkin, Beth Hammack und John Williams. In dieser Woche haben sich die allermeisten Kommentare seitens der Notenbanker für weitere Zinserhöhungen ausgesprochen, während Williams sich bislang eher vorsichtig und abwartend geäußert hatte. Sollte sein Ton heute zurückhaltender sein als der allgemeine Tenor, könnte das Euro und Pfund eine kurze Atempause verschaffen; schließt er sich jedoch den Falken an, hätte der Dollar einen weiteren Grund zur Stärke.
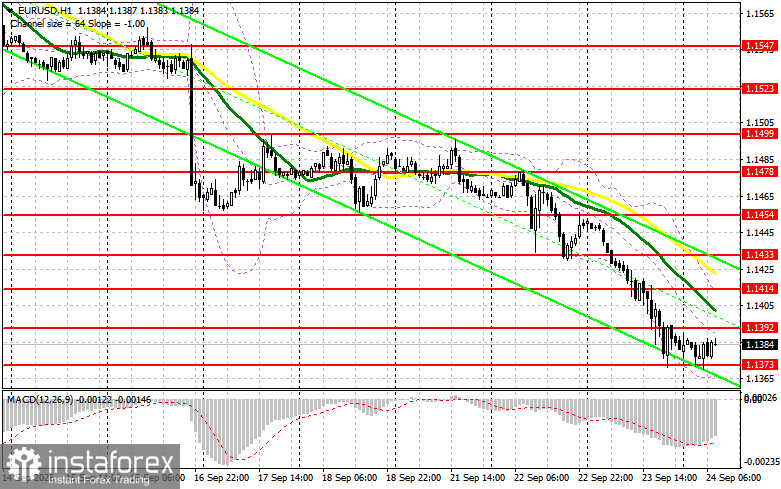
EUR/USD: Strategie im 1-Stunden-Chart Im 1-Stunden-Chart beobachte ich in einem Aufwärtstrend den Bereich um 1,1373 für Käufe – ein Niveau, das sich gestern und heute mehrfach als Unterstützung erwiesen hat. Ein Fehlausbruch bleibt daher ein gültiges Long-Einstiegssignal mit Ziel einer Erholung bis 1,1392. Ein Ausbruch aus der Range mit anschließendem Retest und einem Halt darüber könnte zu einer Korrektur bis 1,1414 führen, wo der gleitende Durchschnitt verläuft und das Aufwärtspotenzial des Euro begrenzt. Das nächste Ziel läge dann bei 1,1433, wo ich in Erwägung ziehen würde, eine Erholung für 15–20 Pips zu verkaufen. Scheitern die Käufer bei 1,1373 und kommt es zu einem Durchbruch mit anschließendem Halt darunter, würde der Druck auf den Euro – insbesondere bei schwachen deutschen Konjunkturdaten – zunehmen und das Währungspaar zur nächsten Unterstützung bei 1,1355 schicken. Dort würde ich Long-Positionen nur bei einem gescheiterten Halt in Betracht ziehen; das weiter entfernte Korrekturziel nach oben läge dann bei 1,1335 für einen Move von 15–20 Pips.
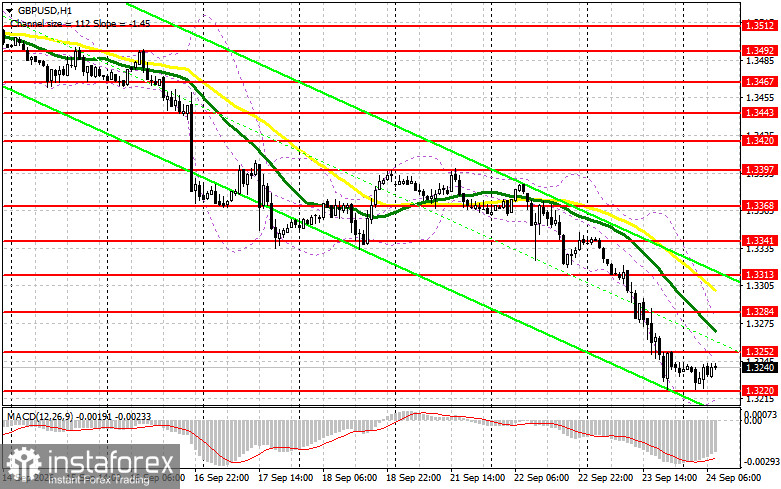
GBP/USD: ähnliche Logik. Da sich das Pfund in einem Bärenmarkt befindet, sollten Kaufpositionen deutlich vorsichtiger gehandhabt werden. Ich sehe Short-Einstiege im Bereich von 1,3252 nach einem Fehlausbruch als guten Punkt, um 1,3220 ins Visier zu nehmen; ein bestätigter Ausbruch und anschließendes Verharren darunter würde den Weg in Richtung 1,3189 und 1,3150 freimachen. Dort würde ich auf eine Gegenbewegung setzen und Käufe für eine Korrektur von 25–30 Pips prüfen, wobei Long-Positionen von diesen Niveaus aus nur nach einem Fehlausbruch in Betracht kommen. Sollten Verkäufer bei 1,3252 ausbleiben, ist eine größere Korrektur in den Bereich um 1,3284 (wo der gleitende Durchschnitt verläuft) möglich – auch dort kann ein Fehlausbruch einen guten Short-Einstieg bieten, mit einem Ziel bei 1,3313 und einer Gegenbewegung von 25–30 Pips.
Ich gehe davon aus, dass der heutige Handelstag von derselben Divergenz geprägt bleiben wird wie gestern: starke US-Konjunkturdaten und ein Chor falkenhafter Fed-Stimmen, die gegen den Euro und insbesondere gegen das Pfund arbeiten, dem es an starken internen Kurstreibern fehlt. Eine robuste deutsche IFO-Umfrage könnte den Rückgang des Euro vorübergehend bremsen, aber ich neige zu der Ansicht, dass der entscheidende Faktor eher der Ton der heutigen Fed-Reden sein wird als der europäische Konjunkturkalender.
*The market analysis posted here is meant to increase your awareness, but not to give instructions to make a trade.
InstaSpot analytical reviews will make you fully aware of market trends! Being an InstaSpot client, you are provided with a large number of free services for efficient trading.