


ИнстаФорекс командасындағы аңыз!
Аңыз! Тым асыра сілтегендік деп ойласыз ба? Бірақ 18 жасында Азия өкілдерінің арасында шахматтан әлем чемпионы болған, ал он тоғыз жасында өз елінің тарихындағы бірінші гроссмейстер болған адамды қалай атауға болады? Осылайша, әлем шахмат тарихында өз атын мәңгілікке жазған Вишванатан Ананда-чемпиондық жолының басы осындай. Енді ИнстаФорекс командасында тағы бір аңыз!


«Боруссия» – Германияның ең атақты футбол клубтарының бірі, ол: бәсекелестік пен көшбасшылық рухы сәттілікке әкелетінін жанкүйерлерге бірнеше рет дәлелдеді. Спорттың кәсіпқойлары сенімді де белсенді түрде ойынды жүргізітендей етіп, саудалаңыз. Торгуйтеактивно. «Боруссия» ФК «пас» ұстап, ИнстаФорекспен бірге көшбасшы болыңыз!

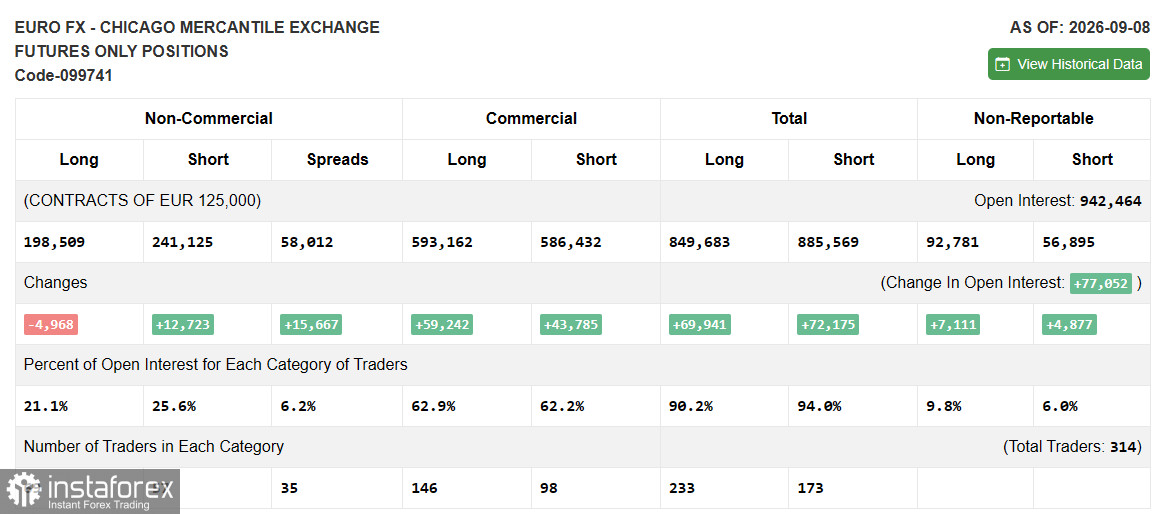
Отчёт за 8 сентября зафиксировал резкий разворот в поведении крупных игроков именно в тот момент, когда рынок казался наиболее уверенным в исходе заседания ЕЦБ. Открытый интерес (Open Interest): 942 464 контракта (каждый — €125 000). За неделю вырос ещё на +77 052 — второй подряд аномально крупный недельный прирост OI (неделей ранее было +46 888).
Некоммерческие трейдеры (Non-Commercial) — спекулянты
Лонг: 198 509 (21,1% от OI) — сократились на ?4 968
Шорт: 241 125 (25,6% от OI) — выросли на +12 723
Спреды: 58 012 (6,2% от OI) — выросли на +15 667
Двухнедельная тенденция на закрытие шортов резко прервалась. Если с конца августа нетто-шорт Non-Commercial планомерно сокращался — с ?59 088 до ?36 352, затем до ?24 925 — то за прошедшую неделю он снова расширился, до ?42 616. То есть спекулянты за неделю добавили к короткой позиции почти 17,7 тыс. контрактов: часть лонгов закрыли, шорт нарастили заметно активнее. Это разворот был зафиксирован на пороге заседания ЕЦБ 10 сентября — крупные фонды, до этого методично снижавшие медвежью ставку, снова начали её наращивать буквально перед решением по ставке. Одновременный рост спредов (+15 667, максимум за период) говорит о повышенном хеджировании: рынок закладывает повышение почти со стопроцентной вероятностью, но не готов держать позицию однонаправленной. Количество трейдеров: 69 лонг / 57 шорт / 35 спреды.
Коммерческие трейдеры (Commercial) — хеджеры
Лонг: 593 162 (62,9% от OI) — выросли на +59 242
Шорт: 586 432 (62,2% от OI) — выросли на +43 785
Хеджеры второй период подряд дают крупный симметричный прирост с обеих сторон, что вместе с рекордным ростом OI по-прежнему больше похоже на технический ролл контрактов, чем на директивную ставку. Но в отличие от прошлой недели, когда нетто-позиция Commercial ушла в слабый минус (?8 727), сейчас она развернулась в плюс — нетто-лонг +6 730. Прирост лонгов (+59 242) заметно опередил прирост шортов (+43 785), и это уже не нулевой сигнал: коммерческая сторона рынка формирует умеренно бычий перекос по евро на фоне почти гарантированного повышения ставки. Количество трейдеров: 146 лонг / 98 шорт.
Итого (Total)
Лонг: 849 683 (90,2% от OI) — изменение +69 941
Шорт: 885 569 (94,0% от OI) — изменение +72 175
Нерепортируемые (Non-Reportable) — мелкие трейдеры
Лонг: 92 781 (9,8% от OI) — выросли на +7 111
Шорт: 56 895 (6,0% от OI) — выросли на +4 877
После кратковременного охлаждения неделей ранее мелкие трейдеры вернулись к наращиванию длинных позиций быстрее коротких: нетто-лонг вырос с +33 652 до +35 886. Розничный сентимент вновь однозначно бычий и по-прежнему идёт вразрез с направлением, которое взяли крупные спекулянты.
Вывод
Отчёт за 8 сентября фиксирует резкий разворот в поведении крупных спекулянтов — именно в тот момент, когда рынок казался наиболее уверенным в исходе заседания ЕЦБ. Две недели подряд фонды планомерно закрывали шорт по евро, готовясь к почти неизбежному повышению ставки; на этой неделе они вместо этого нарастили короткую позицию на 17,7 тыс. контрактов и одновременно резко увеличили хедж через спреды. Похожая картина у коммерческой категории: несмотря на технический характер прироста OI, нетто-позиция впервые за период ушла в положительную зону. Розница же осталась при своём — нетто-лонг продолжил расти. Такое расхождение между спекулятивным шортом и коммерческим/розничным лонгом обычно возникает, когда крупные деньги ждут не самого решения, а тона комментариев к нему.
Фундаментальный фон объясняет эту осторожность. ЕЦБ действительно повысил ставки 10 сентября на 25 б.п. — депозитная достигла 2,50%, второе повышение с начала войны на Ближнем Востоке, и регулятор остаётся самым ястребиным в G7. Но одновременно резко растут доходности во всём мире: доходность 10-летних US Treasuries поднялась выше 4,9% к середине сентября, немецкие двухлетки прибавили 14 б.п. до максимума с 2023 года — глобальный рост стоимости заимствований снижает привлекательность длинных позиций по любой валюте, включая евро. Плюс нефтяной фактор: эскалация вокруг Ормузского пролива и удар по саудовскому нефтепроводу подтолкнули Brent к 105–107 долларам, что для еврозоны означает новый виток энергетической инфляции при одновременном риске для роста — то самое противоречие, о котором Лагард прямо предупредила, заявив, что общая инфляция останется заметно выше цели до первой половины 2027 года. В такой обстановке спекулянты предпочли зафиксировать часть риска перед решением, а не наращивать лонг на факте ожидаемого повышения.
*Ұсынылып отырған нарық талдауы ақпараттық сипатта және мәміле жасаудың нұсқаулығы болып табылмайды.
ИнстаФорекс компаниясы ұсынған аналитикамен Сіз әрдайым нарықтық трендтер туралы білетін боласыз! ИнстаФорексте тіркеліп, табысты сауда үшін көптеген тегін сервистерге қол жеткіз.


