

我们的团队有超过700万的操盘手!
我们每天都在一起努力改善交易。我们得到了很高的成绩,并继续前进。
世界各地数以百万计的操盘手的认可是我们工作的最大赞赏! 您做出了您的选择,我们将尽一切努力来满足您的期望!
我们是一个共同的伟大团队!
InstaSpot. 自豪地为您工作!


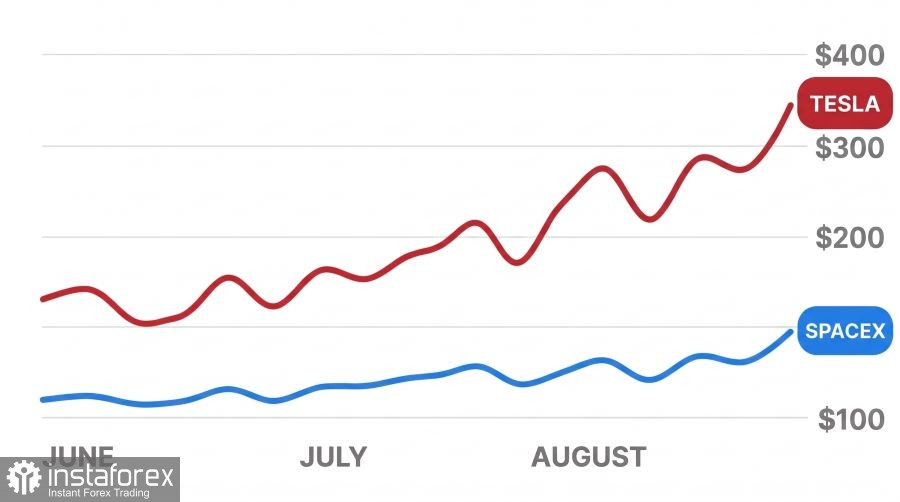
Tesla(NASDAQ: TSLA)股價在常規交易時段收跌 3.08%,報 374.58 美元,盤後進一步回落至 373.35 美元。該股在最新 2026 年第三季度財報表現喜憂參半、以及市場傳出即將出現「超級併購」的消息後,與更廣泛的科技股一同走弱。
Elon Musk 已正式確認,Tesla 與 SpaceX 已啟動合併談判,計畫組建一家合併後的控股公司,預估總市值達 3.5 兆美元。兩家公司董事會中的獨立董事已分別組成特別委員會,以評估擬議條款。由於身兼兩家公司執行長,存在明顯利益衝突,Musk 本人已迴避參與相關討論。根據目前擬議架構,SpaceX 評估估值為 2 兆美元,而 Tesla 則為 1.5 兆美元。交易目標是在 Donald Trump 總統任期於 2029 年 1 月結束前完成,藉由現行較為寬鬆的監管環境來提高過關機率。
Tesla 第三季度財報數據表現不一。調整後每股盈餘為 0.48 美元,高於市場普遍預期的 0.45 美元。公司在扣除所有資本支出後,實現 15 億美元的正向自由現金流。然而,季度營收則同比持平,維持在 280.5 億美元,電動車交付量則下滑 2%,至 486,532 輛。
核心汽車業務的營運利潤暴跌 56%,主因是伺服器基礎設施與人工智慧演算法開發相關支出持續攀升。Tesla 管理層把全年在工廠與設備上的資本支出預測,從 250 億美元下修至 200 億美元。在一場對特定投資人的非公開電話會議中,公司代表明確拒絕對與 SpaceX 的潛在合併發表任何評論。
在我看來,此次與 SpaceX 的整合,主要是為了彌補電動車銷售成長放緩的壓力。Musk 的航太公司本季繳出 44 億美元的獲利——這是其自首次公開發行股票以來的首度單季獲利——主因營收暴增 161%,達到 145.8 億美元。其中,超級運算與神經網路部門的營收達 75.6 億美元,超越 Starlink 衛星網路業務。我認為,此次併購對 Musk 至關重要,因為它能讓他在不引發股東訴訟的情況下,更自由地在兩家公司之間調配工程人才與運算資源。
我認為目前拖累 Tesla 股價、並影響本次併購可行性的主要壓力來源有五項:
•電動車銷售放緩與利潤率被侵蝕 電動車銷量成長已停滯,核心營運利潤暴跌 56%。交付量下滑 2%,明確反映出現有車款組合在市場上已接近飽和。投入於訓練神經網路的大量資本正持續侵蝕當前盈餘,而我不預期 Optimus 機器人產品線或自動駕駛計程車計畫,能在接下來幾個季度帶來具規模的財務回報。
•嚴苛的股東表決門檻與法律風險 最終批准需獲得至少代表全部已發行 Tesla 股份過半數的持有人同意。Musk 持有 Tesla 20% 的股權,並透過超級投票權股份掌握 SpaceX 82% 的表決權。機構投資機構對稀釋風險感到高度不安,並已著手提起法律挑戰,理由包括 2016 年收購 SolarCity 所引發的爭議性後果。
•聯邦對 Cybercab 自動駕駛計程車的安全調查 美國國家公路交通安全管理局(NHTSA)已對 Tesla 在德州的自動駕駛車輛啟動正式缺陷調查。此次調查起因於有報告指出,自動駕駛計程車在學校上課時段於學區內超速行駛,並延伸至其自動駕駛系統整體認證流程的更廣泛質疑。監管機關已要求 Tesla 最遲於 10 月 30 日前提交具法律效力的宣誓證詞,這對其在其他大都會地區的推廣計畫形成重大瓶頸。
•Roadster 大量生產延後至 2028 年 搭載冷氣體推進器的跑車展示,在華爾街引來廣泛質疑。我同意多數分析師的看法,認為該發表更像是一場工程噱頭,對大眾市場車款銷量的實質拉動幾乎可以忽略不計。將量產時程再往後推遲兩年,等於切斷了來自預購訂金的近期現金流入來源。
•原油價格高於每桶 112 美元與科技股全面疲弱 伊朗相關的地緣政治衝突推升 Brent 原油價格突破每桶 112 美元。高企的能源成本持續推升美國通膨,迫使聯準會維持高利率環境。在美國公債殖利率徘徊於多年高點之際,Nasdaq 指數下跌 2.6%,加劇了 Tesla 股價的拋售壓力。
對於 Tesla 股價表現,我的看法明顯較那些預期將上漲至每股 420–485 美元的樂觀派要保守得多。
我預期,在 2026 年剩餘時間內,Tesla 股價將主要在 350 至 385 美元之間盤整。15 億美元的自由現金流緩衝,應足以防止股價出現跌破 340 美元的劇烈走弱。但 56% 的營運利潤大幅下滑,加上資本支出縮減至 200 億美元,極可能阻礙股價向上突破創新高。我預估,12 月 3 日的年度股東大會將不會就併購案作出最終表決,因為雙方獨立委員會在協調估值與交換條款方面,仍需相當長時間。
政治環境仍將是波動的主要催化因素。Elon Musk 在國會期中選舉前,向共和黨陣營捐款 2.76 億美元。若民主黨重新掌控政局,監管機關幾乎可以肯定會加大對 SpaceX 聯邦國防與民事合約,以及 Tesla 自動駕駛軟體的審查力道,進而為本次交易帶來相當大的執行風險。
展望 2027 年上半年,我預計 Tesla 股價將在 360–410 美元區間內震盪。由於完成這筆交易需要全體已發行股份的絕對多數投下贊成票,此案勢必面臨機構資產管理公司強烈阻力。我建議投資人,暫時避免基於「超大型併購」傳聞而進行投機性買入,應耐心等待核心汽車業務出現可被驗證的營運好轉證據,再重新評估進場時機。
*这里的市场分析是为了增加您对市场的了解,而不是给出交易的指示。
InstaSpot分析评论将让您充分了解市场趋势! 作为InstaSpot的客户,您将获得大量的免费服务以实现有效的交易。