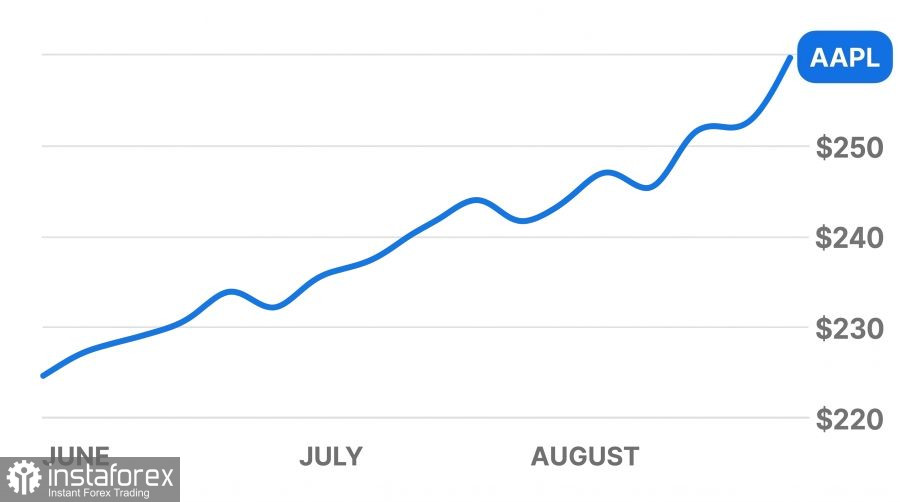
Η μετοχή της Apple (NASDAQ: AAPL) έκλεισε τη συνεδρίαση στα $332,41, με άνοδο +0,32%, και διαμορφώθηκε στα $333,43 στις συναλλαγές μετά το κλείσιμο. Η μετοχή της εταιρείας διαπραγματεύεται αυτή τη στιγμή κοντά σε ιστορικά υψηλά, επιδεικνύοντας ανθεκτικότητα παρά τις ρευστοποιήσεις σε άλλους τεχνολογικούς κολοσσούς. Ο νέος CEO, John Ternus, ξεκίνησε τη θητεία του με μια σειρά σημαντικών ανακοινώσεων που τράβηξαν αμέσως την προσοχή επενδυτικών κεφαλαίων και θεσμικών αγοραστών.
Η Apple σχεδιάζει τον δικό της server για φόρτους εργασίας τεχνητής νοημοσύνης, ο οποίος θα τροφοδοτείται από ιδιόκτητους επεξεργαστές M8 Ultra, με λανσάρισμα προγραμματισμένο για το 2029. Η εταιρεία βρίσκεται σε διαπραγματεύσεις με τη Nvidia για να χρησιμοποιήσει το υψηλής ταχύτητας σύστημα διασύνδεσης NVLink Fusion. Αυτή η τεχνολογία συνδέει πλακέτες, chips και λογισμικό χωρίς διακοπές, επιτρέποντας σε επεξεργαστές διαφορετικών κατασκευαστών να ανταλλάσσουν δεδομένα με μέγιστη ταχύτητα χωρίς απώλεια απόδοσης. Η Apple σχεδιάζει διαμορφώσεις server με δύο και τέσσερις M8 Ultra, στοχεύοντας επιχειρήσεις, developers και κρατικές υπηρεσίες.
Ο καταλύτης για την ανάπτυξη in-house servers ήταν η οξεία έλλειψη έτοιμου προς χρήση hardware στην αγορά. Στο προηγούμενο τρίμηνο, οι πωλήσεις Mac εκτινάχθηκαν κατά 29% στα $10,4 δισ. Αυτή η απροσδόκητη ζήτηση προήλθε από μηχανικούς AI, οι οποίοι άρχισαν να αγοράζουν μαζικά desktop Mac Studio και Mac mini για να εκπαιδεύουν μοντέλα τοπικά στα γραφεία τους. Αυτό εξάντλησε γρήγορα τα αποθέματα στις αποθήκες και κατέστησε σαφές ότι το τυπικό consumer hardware δεν μπορεί να αντέξει συνεχείς, 24ωρες server εργασίες.
Στην εκδήλωση Surprise and Shine, η εταιρεία παρουσίασε το πρώτο της αναδιπλούμενο smartphone, το iPhone Duo, με αρχική τιμή $1.999, μαζί με τη σειρά iPhone 18 Pro. Οι νέες συσκευές «τρέχουν» iOS 27 με ανανεωμένο φωνητικό βοηθό Siri. Τα smartphones επεξεργάζονται βασικά AI tasks απευθείας στον on-device επεξεργαστή, ενώ στέλνουν τις πιο σύνθετες υπολογιστικές εργασίες μέσω διαδικτύου στους ασφαλείς servers της εταιρείας.
Η νομική πίεση προς την εταιρεία έχει υποχωρήσει. Η startup xAI απέσυρε πλήρως την αγωγή ανταγωνισμού κατά της Apple, εστιάζοντας πλέον τις νομικές της αξιώσεις αποκλειστικά στην OpenAI. Παράλληλα, η Apple TV απέσπασε αριθμό-ρεκόρ βραβείων Emmy και διατήρησε τη συνδρομητική της βάση, παρά την πρόσφατη αύξηση τιμών. Μέσα σε αυτό το πλαίσιο, η επενδυτική εταιρεία Arete Research αναθεώρησε ανοδικά την τιμή-στόχο για τη μετοχή της Apple στα $360, ενώ η HSBC διατήρησε σύσταση «buy» με στόχο τα $366 ανά μετοχή.
Παρά το λανσάρισμα νέων προϊόντων και τα σχέδια για servers, η Apple δέχεται πιέσεις από πέντε παράγοντες της αγοράς:
• Άνοδος Επιτοκίων και Αποδόσεων Treasuries Η Ομοσπονδιακή Τράπεζα των ΗΠΑ αύξησε το βασικό της επιτόκιο κατά 0,25 ποσοστιαίες μονάδες, σε εύρος-στόχο 3,75% έως 4,00%. Οι αποδόσεις των 10ετών US Treasuries ξεπέρασαν το 5% για πρώτη φορά από το 2007. Όταν τα χαμηλού κινδύνου κρατικά ομόλογα προσφέρουν ισχυρές εγγυημένες αποδόσεις, τα μεγάλα funds αποσύρουν κεφάλαια από τις μετοχές, μειώνοντας την όρεξη των επενδυτών για ακριβοπληρωμένες τεχνολογικές μετοχές. • Αυξημένη Αποτίμηση της Αγοράς Συγκρίνοντας την τιμή της μετοχής της Apple με τα καθαρά κέρδη της, προκύπτει ότι οι επενδυτές πληρώνουν πάνω από 36 φορές τα ετήσια κέρδη στα τρέχοντα επίπεδα, με τις εκτιμήσεις για τα επόμενα έτη να φτάνουν τις 38 φορές. Για τους κατασκευαστές hardware, ο μέσος πολλαπλασιαστής είναι συνήθως πολύ χαμηλότερος. Μια τόσο υψηλή αποτίμηση αφήνει ελάχιστο περιθώριο λάθους: αν τα τριμηνιαία κέρδη υπολείπονται έστω και ελαφρά των προσδοκιών, οι επενδυτές μπορεί γρήγορα να αρχίσουν να ρευστοποιούν. • Άνοδος Κόστους Μνημών και Συρρίκνωση Περιθωρίων Η τιμή εκκίνησης των $1.999 για το αναδιπλούμενο iPhone Duo ήταν χαμηλότερη από τις εκτιμήσεις της αγοράς. Αν και μια πιο προσιτή τιμή μπορεί να ενισχύσει τον όγκο πωλήσεων, περιορίζει το μικτό περιθώριο — το τμήμα των εσόδων που απομένει μετά την πληρωμή εξαρτημάτων και συναρμολόγησης. Οι αναλυτές της BofA Securities μείωσαν την πρόβλεψή τους για τα κέρδη ανά μετοχή της Apple για το 2027 από $10,32 σε $9,98 και αναθεώρησαν την τιμή-στόχο από $380 στα $370, ειδικά λόγω της αύξησης του κόστους παραγωγής. • Εμφράγματα στην Προσφορά Εξαρτημάτων και Ελλείψεις Chips Η εταιρεία ερευνών μετοχών Lynx Equity υποβάθμισε τη μετοχή της Apple, θέτοντας τιμή-στόχο τα $250 ανά μετοχή. Ο βασικός λόγος που επικαλέστηκε είναι η έλλειψη high-bandwidth memory και μονάδων flash storage. Η επίλυση αυτών των bottlenecks στην εφοδιαστική αλυσίδα θα απαιτήσει για την ομάδα του John Ternus τουλάχιστον έναν χρόνο, δημιουργώντας κινδύνους για ελλείψεις προϊόντων ενόψει της περιόδου αιχμής των γιορτών. Η Jefferies επίσης διατηρεί επιφυλακτική στάση με στόχο τα $263,66, επικαλούμενη πιέσεις στις τιμές. • Αντικρουόμενα Σήματα Ζήτησης για τη Σειρά iPhone 18 Τα πρώτα στοιχεία προπαραγγελιών της JPMorgan έδειξαν ότι οι χρόνοι παράδοσης για τα νέα μοντέλα iPhone 18 ήταν συντομότεροι σε σχέση με εκείνους της σειράς iPhone 17 ένα χρόνο πριν. Οι μικρότερες καθυστερήσεις αποστολής μπορεί να υποδεικνύουν ασθενέστερο αρχικό ενδιαφέρον των καταναλωτών για τα βασικά μοντέλα, παρότι άλλοι αναλυτές καταγράφουν ισχυρή ζήτηση για τις κορυφαίες εκδόσεις Pro.Η άποψή μας για τη μετοχή της Apple παραμένει πιο συντηρητική σε σχέση με τους στόχους των αναλυτών της Wall Street που προβλέπουν άνοδο στα $365–$370 ανά μετοχή.
Καθ’ όλη τη διάρκεια Σεπτεμβρίου και Οκτωβρίου 2026, είναι πιθανό η άνοδος της τιμής να «παγώσει», δίνοντας τη θέση της σε κίνηση σε στενό εύρος διακύμανσης. Η μετοχή αντέδρασε έντονα σε σύντομο χρονικό διάστημα και συνάντησε αντίσταση στα $336,18. Καθώς ο όγκος συναλλαγών υποχωρεί, κάθε προσπάθεια διάσπασης πάνω από αυτό το επίπεδο κινδυνεύει να εξελιχθεί σε ψευδή ανοδική κίνηση, ακολουθούμενη από γρήγορη διόρθωση. Αν η τιμή διασπάσει καθοδικά το βασικό επίπεδο στήριξης στα $325, ένα κύμα πωλήσεων μπορεί να συμπιέσει τη μετοχή προς την περιοχή $310–$318.
Το επενδυτικό κλίμα γύρω από την πρωτοβουλία servers με M8 Ultra τροφοδοτείται σε μεγάλο βαθμό από προσδοκίες προς το παρόν. Racks επιπέδου enterprise δεν θα φτάσουν σε πελάτες πριν από το 2029, πράγμα που σημαίνει ότι δεν θα παράγουν ουσιαστικά έσοδα στο τρέχον ή στο επόμενο οικονομικό έτος. Οι επενδυτές πρέπει να συνεχίσουν να αποτιμούν την επιχείρηση με βάση τις πραγματικές πωλήσεις smartphones και PCs, όπου το αυξημένο κόστος μνημών θα συνεχίσει να πιέζει τα καθαρά κέρδη.
Μέχρι τα τέλη του 2026, η τιμή της μετοχής αναμένεται να σταθεροποιηθεί εντός του εύρους $330 έως $345. Οι πωλήσεις του αναδιπλούμενου iPhone Duo θα πρέπει να στηρίξουν τα συνολικά έσοδα, και το status της Apple ως «ασφαλές καταφύγιο» θα βοηθήσει την αποφυγή ισχυρών πτωτικών κινήσεων. Ωστόσο, οι αποδόσεις 5% στα US Treasuries και ο ήδη «τεντωμένος» δείκτης τιμής προς κέρδη θα εμποδίσουν τη μετοχή να διατηρήσει μια αποφασιστική κίνηση πάνω από τα $350. Η αγορά στα τρέχοντα, κοντά σε κορύφες, επίπεδα ενέχει αυξημένο κίνδυνο· η αναμονή για επιβεβαιωμένα στοιχεία προπαραγγελιών και πωλήσεων για το φθινόπωρο προσφέρει ένα πιο τεκμηριωμένο σημείο εισόδου.
*The market analysis posted here is meant to increase your awareness, but not to give instructions to make a trade.
InstaSpot analytical reviews will make you fully aware of market trends! Being an InstaSpot client, you are provided with a large number of free services for efficient trading.