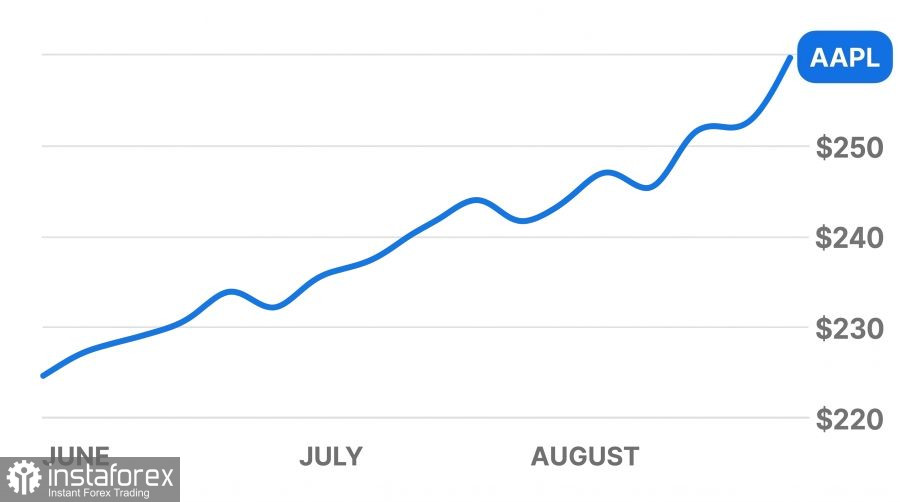
Die Aktien von Apple (NASDAQ: AAPL) schlossen die Handelssitzung bei 332,41 USD, einem Plus von +0,32 %, und notierten im nachbörslichen Handel bei 333,43 USD. Die Aktie bewegt sich damit nahe ihrer Allzeithochs und zeigt trotz Abverkäufen bei anderen Tech-Giganten eine hohe Widerstandskraft. Der neue CEO John Ternus hat seine Amtszeit mit einer Reihe großer Ankündigungen begonnen, die sofort die Aufmerksamkeit von Investmentfonds und institutionellen Anlegern auf sich zogen.
Apple entwickelt einen eigenen Server für künstliche Intelligenz, der von firmeneigenen M8 Ultra Prozessoren angetrieben wird und dessen Markteinführung für 2029 geplant ist. Das Unternehmen steht in Verhandlungen mit Nvidia, um dessen Hochgeschwindigkeits-Interconnect-System NVLink Fusion zu nutzen. Diese Technologie verbindet Platinen, Chips und Software nahtlos und ermöglicht es Prozessoren verschiedener Hersteller, Daten mit maximaler Geschwindigkeit ohne Performanceverlust auszutauschen. Apple plant Serverkonfigurationen mit zwei und vier M8 Ultra Chips, die auf Unternehmen, Entwickler und staatliche Stellen abzielen.
Auslöser für die Entwicklung eigener Server war ein akuter Mangel an Standard-Hardware am Markt. Im zurückliegenden Quartal stiegen die Mac-Verkäufe um 29 % auf 10,4 Mrd. USD. Diese unerwartete Nachfrage kam von KI-Ingenieuren, die begannen, Mac Studio und Mac mini Desktops in großen Stückzahlen zu kaufen, um Modelle lokal in ihren Büros zu trainieren. Dadurch waren die Lagerbestände schnell erschöpft und es wurde deutlich, dass herkömmliche Consumer-Hardware dauerhafte, rund um die Uhr laufende Server-Workloads nicht bewältigen kann.
Auf dem Surprise and Shine-Event stellte das Unternehmen sein erstes faltbares Smartphone, das iPhone Duo, ab 1.999 USD vor, zusammen mit der iPhone 18 Pro Reihe. Die neuen Geräte laufen mit iOS 27 und einem aktualisierten Sprachassistenten Siri. Die Smartphones verarbeiten grundlegende KI-Aufgaben direkt auf dem On-Device-Prozessor, während komplexere Berechnungen über das Internet an die sicheren Server des Unternehmens ausgelagert werden.
Der rechtliche Druck auf das Unternehmen hat nachgelassen. Das Startup xAI hat seine kartellrechtliche Klage gegen Apple vollständig zurückgezogen und konzentriert seine juristischen Schritte nun ausschließlich auf OpenAI. Gleichzeitig gewann Apple TV eine Rekordzahl an Emmy Awards und konnte seinen Abonnentenstamm trotz kürzlicher Preiserhöhungen halten. Vor diesem Hintergrund erhöhte die Investmentfirma Arete Research ihr Kursziel für Apple-Aktien auf 360 USD, und HSBC bestätigte ein „Buy“-Rating mit einem Kursziel von 366 USD je Aktie.
Trotz neuer Produkte und Serverpläne steht Apple unter dem Druck von fünf Marktkräften:
•Steigende Zinsen und Anleiherenditen Die US-Notenbank Federal Reserve erhöhte ihren Leitzins um 0,25 Prozentpunkte auf eine Zielspanne von 3,75 % bis 4,00 %. Die Renditen für 10-jährige US-Staatsanleihen überschritten erstmals seit 2007 die Marke von 5 %. Wenn vermeintlich risikolose Staatsanleihen hohe garantierte Renditen bieten, ziehen große Fonds Kapital aus Aktien ab, was die Risikobereitschaft für hoch bewertete Technologiewerte mindert. •Hohe Marktbewertung Der Vergleich des Aktienkurses von Apple mit dem Nettogewinn zeigt, dass Anleger aktuell mehr als das 36-Fache des Jahresgewinns zahlen, mit Forward-Schätzungen von bis zu 38. Für Hardwarehersteller liegt das durchschnittliche Multiple typischerweise deutlich niedriger. Eine derart hohe Bewertung lässt kaum Raum für Fehler: Sollten die Quartalszahlen auch nur leicht hinter den Erwartungen zurückbleiben, könnten Anleger rasch damit beginnen, Aktien zu verkaufen. •Steigende Speicherpreise und Margendruck Der Einstiegspreis von 1.999 USD für das faltbare iPhone Duo lag unter den Markterwartungen. Während ein attraktiver Einstiegspreis das Absatzvolumen ankurbeln kann, belastet er die Bruttomarge – also den Teil des Umsatzes, der nach Abzug der Kosten für Komponenten und Fertigung verbleibt. Analysten von BofA Securities senkten ihre Gewinn-pro-Aktie-Prognose für Apple für 2027 von 10,32 USD auf 9,98 USD und reduzierten ihr Kursziel von 380 USD auf 370 USD, ausdrücklich mit Verweis auf steigende Produktionskosten. •Engpässe in der Komponentenversorgung und Chipknappheit Das Research-Haus Lynx Equity stufte Apple ab und setzte ein Kursziel von 250 USD je Aktie. Hauptgrund ist ein Mangel an High Bandwidth Memory und Flash-Speichermodulen. Die Beseitigung dieser Lieferkettenengpässe wird das Team um John Ternus mindestens ein Jahr kosten und birgt das Risiko von Produktknappheiten vor dem wichtigen Weihnachtsquartal. Auch Jefferies bleibt mit einem Kursziel von 263,66 USD vorsichtig und verweist auf Preisdruck. •Uneinheitliche Nachfragesignale für die iPhone 18 Reihe Frühe Vorbestellungsdaten von JPMorgan zeigen, dass die Lieferzeiten für die neuen iPhone 18 Modelle kürzer ausfielen als die des iPhone 17 Line-ups ein Jahr zuvor. Kürzere Lieferverzögerungen könnten auf eine schwächere anfängliche Nachfrage nach den Basismodellen hindeuten, auch wenn andere Analysten von einer robusten Nachfrage nach den höherpreisigen Pro-Versionen berichten.Unsere Einschätzung für die Apple-Aktie bleibt vorsichtiger als die Prognosen der Wall-Street-Analysten, die einen Anstieg auf 365–370 USD je Aktie erwarten.
Im Zeitraum September bis Oktober 2026 dürfte das Kurswachstum eine Pause einlegen und in eine Seitwärtsbewegung innerhalb einer engen Handelsspanne übergehen. Die Aktie ist in kurzer Zeit stark gestiegen und hat bei 336,18 USD auf Widerstand getroffen. Da das Handelsvolumen zurückgeht, besteht bei jedem Ausbruchsversuch über dieses Niveau das Risiko eines Fehlausbruchs mit anschließender schneller Korrektur. Fällt der Kurs unter die wichtige Unterstützung bei 325 USD, könnte eine Verkaufswelle die Aktie in den Bereich von 310–318 USD drücken.
Die Stimmung rund um die M8 Ultra Serverinitiative wird derzeit weitgehend von Erwartungen und Hype getragen. Enterprise-Serverracks werden vor 2029 nicht bei Kunden stehen und somit im laufenden und im kommenden Fiskaljahr keine nennenswerten Umsätze generieren. Anleger müssen das Unternehmen weiterhin auf Basis der tatsächlichen Smartphone- und PC-Verkäufe bewerten, wo die erhöhten Speicherpreise die Nettomarge weiter belasten werden.
Bis Ende 2026 dürfte sich der Aktienkurs in einem Korridor von 330 bis 345 USD einpendeln. Die Verkäufe des faltbaren iPhone Duo sollten den Gesamtumsatz stützen, und Apples Status als „Safe-Haven“-Asset wird die Aktie vor starken Rücksetzern schützen. Allerdings verhindern Renditen von 5 % auf US-Staatsanleihen sowie ein bereits angespanntes Kurs-Gewinn-Verhältnis, dass sich ein nachhaltiger Ausbruch über 350 USD etabliert. Käufe auf dem aktuellen Hochniveau sind mit erhöhtem Risiko verbunden; ein Abwarten belastbarer Vorbestellungs- und Verkaufszahlen im Herbst bietet einen fundierteren Einstiegszeitpunkt.
*The market analysis posted here is meant to increase your awareness, but not to give instructions to make a trade.
InstaSpot analytical reviews will make you fully aware of market trends! Being an InstaSpot client, you are provided with a large number of free services for efficient trading.