


Se pare că Teheranul și-a revizuit temeinic fundamentele strategiei militare. Islamic Revolutionary Guard Corps (IRGC) a anunțat oficial că doctrina militară a Republicii Islamice va fi de acum înainte în mod explicit „ofensivă și asimetrică”. Purtătorul de cuvânt al IRGC, generalul de brigadă Hossein Mohebbi, a declarat într-un interviu pentru SNN că vechiul concept — limitat la acțiuni defensive și la lovituri de represalii doar în caz de agresiune directă — aparține trecutului. Comandamentul iranian amenință acum deschis cu incursiuni la scară largă în orice țară care ar încerca un atac.
Obiectivul noii doctrine este să aplice adversarului o lovitură preventivă de o asemenea intensitate încât acesta să conștientizeze pe deplin puterea și determinarea Teheranului. Această retorică dură este însoțită de operațiuni în teatrul maritim din Golful Persic:
Presiunea timpului politic asupra lui Trump
La Washington, în schimb, oficialii manifestă o reticență pronunțată față de compromisuri diplomatice. Președintele Donald Trump a declarat pentru presa de la Casa Albă că exclude categoric orice negocieri cu Teheranul: „Nu, cred că nu negociem. Vom avea ceva, într-un fel sau altul, care se va întâmpla destul de curând. Cei mai mulți par să creadă că va fi după alegeri și vom vedea ce se întâmplă.” El nu a dezvăluit detalii privind acțiunile planificate și a descris situația financiară și militară a Iranului drept critică.
Trump apreciază că Iranul pur și simplu „nu are bani” și că armata, marina și forțele aeriene iraniene au fost în mare măsură degradate de operațiunile anterioare ale SUA. El a numit acțiunile împotriva Iranului printre cele mai remarcabile decizii ale administrației sale, argumentând că doar intervenția militară fermă a împiedicat Iranul să dobândească un arsenal nuclear. Există puține îndoieli că Washingtonul va evita escaladarea până după scrutin, protejând astfel administrația de șocuri electorale.
Dilema gazului în Europa
Aceleași dinamici se manifestă și în Franța, unde au izbucnit proteste împotriva creșterii costului vieții. Președintele Emmanuel Macron a recunoscut public că amenințarea unei blocări a Strâmtorii Hormuz a fost subestimată în mod catastrofal de comunitatea internațională. Traderii trebuie însă să facă o distincție strictă între petrol, motorină și gaze: fiecare piață urmează propriile sale dinamici, cu propriul echilibru cerere–ofertă și propriii factori declanșatori. Paradoxal, nu există un deficit global de gaz natural lichefiat (LNG).
Conform calculelor IEA, livrările mondiale de LNG în 2026 vor fi, în linii mari, neschimbate față de 2025. Exporturile pierdute ale Qatarului și Emiratelor, din cauza tensiunilor din Golf, au fost aproape integral compensate de noile capacități terminale din SUA, Australia și câteva state africane. Gazul fizic nu a dispărut de pe piețele mondiale, totuși prețurile spot au urcat la niveluri record. Explicația se află în comportamentul cumpărătorilor — în primul rând achizițiile europene și chineze:
1. Eșecul strategiei de aprovizionare a Europei. Erorile Europei în gestionarea gazelor au început să iasă la iveală încă din toamna trecută. Traderii din UE au umplut în mod deliberat insuficient depozitele subterane de gaze (UGS), considerând prețurile curente prea ridicate și mizând pe scăderi sezoniere. După blocada de la Hormuz, prețurile nu au scăzut, ci au explodat. Operatorii europeni au fost forțați să cumpere în panică cargouri de LNG, intrând în concurență cu importatorii asiatici, ceea ce a împins și mai sus prețurile. Astfel, până la 1 octombrie, nivelul mediu de umplere a UGS în Europa era de doar aproximativ 72% — istoric un nivel dezastruos înainte de sezonul rece. A înfrunta vârfurile de frig din iarnă cu asemenea stocuri transformă rezistența sistemului energetic al continentului într-un test extrem.
2. Criza cărbunelui în China. Un al doilea motor puternic al creșterii prețurilor a venit din Beijing. Un accident de primăvară într-o exploatare minieră de cărbune din provincia Shanxi a declanșat o înăsprire draconică a normelor de securitate la nivel național. Minerii au trecut la regimuri foarte stricte, ceea ce a provocat o scădere accentuată a producției de cărbune pe fondul unei cereri de electricitate în creștere constantă. Deficitul de combustibili solizi a obligat autoritățile chineze să pornească la maximum capacitățile de producție pe gaz și să „măture” piața globală de LNG, lăsând Europei foarte puține șanse să cumpere cargouri disponibile la prețuri rezonabile.
Titlurile de stat ca refugiu și consolidarea dolarului american
Tensiunile din Orientul Mijlociu și creșterea prețurilor la energie mențin presiunile inflaționiste la un nivel ridicat, însă piața obligațiunilor americane a găsit un moment de respiro. Investitorii cumpără activ titluri de stat americane cu discount, considerate clasic drept refugiu sigur, pe fondul vânzărilor masive de acțiuni tehnologice și al retragerilor de capital din titluri „supraîncălzite” legate de AI. Datele macroeconomice recente din SUA au arătat o încetinire a activității dezvoltatorilor imobiliari și o prăbușire a tranzacțiilor de pe piața rezidențială la minime istorice.
Urmează o serie de reuniuni ale principalelor bănci centrale din lume. Consensul pieței exclude aproape complet modificări de politică săptămâna viitoare: Federal Reserve, Banca Centrală Europeană și Bank of Japan sunt foarte probabil să lase neschimbate ratele-cheie. Totuși, prima de risc geopolitică inclusă în contractele pe mărfuri alimentează așteptările inflaționiste, iar creșterea acestora va împiedica băncile centrale să relaxeze prematur politica monetară.
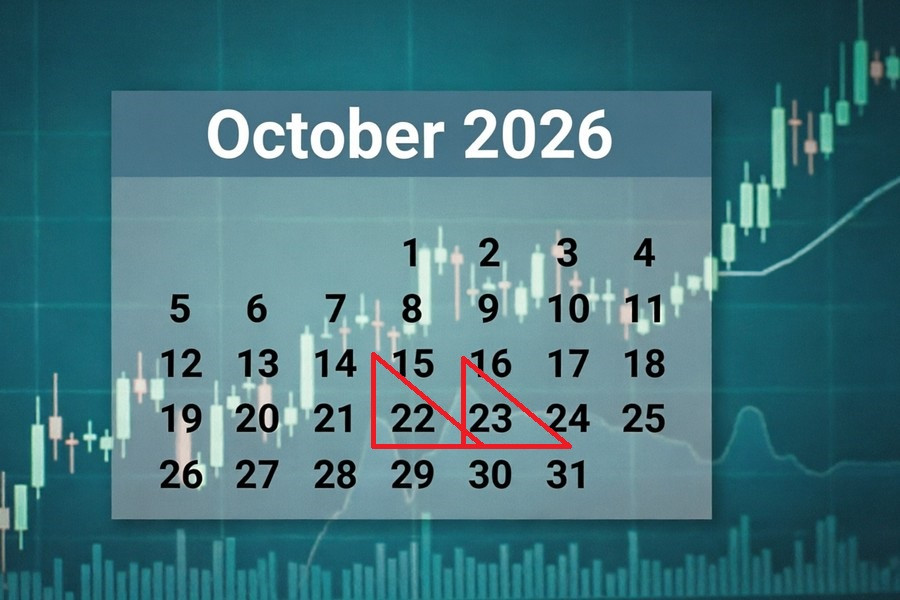
22 octombrie
22 octombrie, 09:00 / Zona euro / **/ Înmatriculări noi de autoturisme în septembrie / anter.: 3,0% / actual: 4,5% / prognoză: 10,1% / EUR/USD — în creștere
Piața auto din UE a înregistrat a șaptea lună consecutivă de creștere în august, avansând cu 4,5% datorită unui aflux solid de cumpărători în segmentul vehiculelor electrice. Vehiculele complet electrice (BEV) au reprezentat 21,7% din vânzările totale, cu Franța, Germania și Danemarca drept principalii factori de creștere. Dintre cele mai mari economii ale blocului, Spania a înregistrat o creștere cu două cifre a înmatriculărilor (+11,8%), în timp ce Franța, Italia și Germania au consemnat creșteri mai modeste, dar constante. Analiștii anticipează o accelerare pronunțată a înmatriculărilor noi în septembrie. O revigorare puternică atât a cererii de consum, cât și a producției auto ar sprijini euro.
22 octombrie, 13:00 / Regatul Unit / **/ Indicele de optimism al afacerilor CBI pentru T4 (avansat) / anter.: −65 / actual: −36 / prognoză: −38 / GBP/USD — în scădere
Indicatorul trimestrial al sentimentului de afaceri publicat de Confederation of British Industry a înregistrat un reviriment puternic în T3, urcând la −36 după o prăbușire accentuată în T2. În pofida reducerii semnificative a pesimismului în rândul producătorilor, indicatorul rămâne mult sub media sa pe termen lung, reflectând prudența companiilor în contextul dobânzilor ridicate și al instabilității geopolitice. Piețele se așteaptă la o deteriorare moderată a sentimentului de afaceri în T4. O nouă slăbire a încrederii mediului de afaceri ar pune presiune asupra lirei sterline.
22 octombrie, 13:00 / Regatul Unit /**/ Soldul comenzilor în industrie CBI pentru octombrie (avansat) / anter.: −25 / actual: −9 / prognoză: −20 / GBP/USD — în scădere
Sondajul CBI din septembrie a consemnat soldul comenzilor din industrie la cel mai bun nivel de după vara lui 2023. Tabloul industrial a fost conturat de:
Consensul pentru datele din octombrie presupune un recul vizibil și o deteriorare a soldului comenzilor în industrie. O scădere a indicatorilor privind carnetul de comenzi ar exercita presiuni asupra lirei.
22 octombrie, 15:30 / Canada / **/ Prețul locuințelor noi pentru septembrie (lună/la lună) / anter.: −0,1% / actual: −0,1% / prognoză: 0,4% / USD/CAD — în scădere
Prețurile din piața primară rezidențială a Canadei au scăzut simbolic cu 0,1% în august față de luna anterioară, repetând traiectoria din precedentele două luni. Dinamica aproape nulă a prețurilor unităților locative, pe fondul stabilizării valorii terenurilor, indică formarea treptată a unui prag de jos al prețurilor în construcții după o perioadă îndelungată de răcire provocată de costul ridicat al creditului. Experții se așteaptă la o revenire clară pe creștere a pieței primare în septembrie. O redresare a activității în construcții ar sprijini dolarul canadian.
22 octombrie, 15:30 / Canada / **/ Industrial Producer Price Index (IPPI) pentru septembrie / anter.: 12,3% / actual: 13,5% / prognoză: 14,1% / USD/CAD — în scădere
Prețurile de producție din industrie în Canada s-au accelerat în august, înregistrând o creștere de peste un punct procentual. Costurile de producție mai ridicate s-au sincronizat cu un val ascendent al piețelor globale de materii prime, forțând producătorii să transfere spre prețurile finale scumpirea materialelor. Raportul pentru septembrie anticipează o nouă creștere a presiunilor inflaționiste în industrie. O inflație mai puternică la nivel en-gros sporește probabilitatea menținerii unei politici monetare restrictive de către banca centrală, fapt care susține dolarul canadian.
22 octombrie, 15:30 / Canada / **/ Raw Materials Price Index (RMPI) pentru septembrie / anter.: 18,2% / actual: 22,8% / prognoză: 24,0% / USD/CAD — în scădere
Creșterea anuală a prețurilor la materiile prime în Canada a înregistrat în august un salt puternic, ajungând la 22,8% — mult peste mediile ultimelor patru decenii. Explozia de prețuri a fost determinată de perturbări globale ale ofertei de energie și de majorări generalizate ale prețurilor principalelor inputuri materiale pentru industrie. Analiștii se așteaptă ca raliul materiilor prime să continue. Prețurile ridicate de export la mărfuri vor oferi un sprijin substanțial dolarului canadian.
22 octombrie, 15:30 / SUA / **/ Cereri inițiale de șomaj / anter.: 198k / actual: 199k / prognoză: 200k / USDX (indicele dolarului față de șase valute) — în scădere
Datele săptămânale ale Departamentului Muncii din SUA arată în continuare o stabilitate aproape record: cererile inițiale de șomaj rămân sub pragul de 200 de mii, iar cererile continue au scăzut la 1,71 milioane, menținându-se aproape de minimele ultimilor trei ani. În pofida unei creșteri locale a cererilor din partea angajaților din sectorul public, imaginea generală a pieței muncii susține un scenariu de ocupare deplină în economia americană. Următoarea publicare este așteptată să arate o creștere moderată a cererilor inițiale. Primele semne de slăbire a angajărilor ar pune presiune pe dolarul american.
22 octombrie, 17:00 / Zona euro / ***/Încrederea consumatorilor pentru octombrie (indicator avansat) / anter.: ?15,5 / fapt: ?16,5 / prognoză: ?17,0 / EUR/USD — în scădere
Indicatorul avansat al încrederii consumatorilor din zona euro a scăzut la ?16,5 în septembrie, întrerupând o redresare de patru luni. Stresul resimțit de gospodării reflectă un set amplu de factori:
Analiștii se așteaptă ca pesimismul consumatorilor să se adâncească în octombrie. O slăbire a cererii interne va apăsa asupra monedei euro.
22 octombrie, 18:00 / SUA / **/Indicele manufacturier Kansas City Fed pentru octombrie (indicator avansat) / anter.: 17 / fapt: 20 / prognoză: 18 / USDX — în scădere
Activitatea manufacturieră în districtul Federal Reserve Bank of Kansas City a atins în septembrie cel mai ridicat nivel de după primăvara lui 2022. Redresarea a cuprins atât bunurile de folosință îndelungată, cât și pe cele de folosință curentă, cel mai puternic impuls venind din partea producătorilor de mobilă, cauciuc și mase plastice. Principalii indicatori avansați confirmă revigorarea afacerilor: soldurile noilor comenzi au sărit la maxime ale ultimelor luni, iar livrările s-au extins semnificativ, deși creșterea costurilor de intrare și așteptările prudente ale managerilor pe orizont de șase luni continuă să limiteze planurile de angajare. Raportul pentru octombrie este de așteptat să arate o răcire moderată a industriei regionale. O încetinire a activității ar pune presiune pe dolarul american.
23 octombrie
23 octombrie, 01:00 / Australia /**/ S&P Global PMI manufacturier preliminar pentru octombrie / anter.: 52,0 / fapt: 49,6 / prognoză: 49,4 / AUD/USD — în scădere
PMI-ul din industria prelucrătoare a Australiei a intrat puternic în teritoriu de contracție în septembrie, marcând cea mai profundă deteriorare a condițiilor din ultimele 21 de luni. Principalul declanșator a fost scăderea sincronă a cererii interne și externe: noile comenzi au pus capăt unei redresări de trei luni, pe fondul concurenței intense și al prețurilor ridicate la factorii de producție, ceea ce a obligat fabricile să reducă producția în cel mai alert ritm de la sfârșitul lui 2024. Întârzierile logistice generate de criza din Orientul Mijlociu și condițiile meteo nefavorabile din Asia au agravat situația, ducând la primul declin al ocupării în sector, după cinci luni. Publicarea preliminară pentru octombrie este așteptată să arate o adâncire suplimentară a declinului industrial. O înrăutățire a tabloului manufacturier va apăsa asupra dolarului australian.
23 octombrie, 01:00 / Australia /**/ S&P Global PMI servicii preliminar pentru octombrie / anter.: 53,2 / fapt: 51,9 / prognoză: 51,1 / AUD/USD — în scădere
Sectorul serviciilor din Australia a rămas în zonă de expansiune modestă în septembrie, dar ritmul de creștere a încetinit la un minim al ultimelor trei luni, pe fondul fluxurilor slabe de noi afaceri. În pofida unei redresări moderate a comenzilor externe, companiile de servicii au început să reducă personalul pentru a limita creșterea accelerată a costurilor, determinată de combustibil și forță de muncă mai scumpe. Costurile de producție mai mari sunt transferate în prețurile finale, iar în contextul scăderii încrederii companiilor acest lucru ridică semne de întrebare privind sustenabilitatea cererii de consum. Consensul pentru octombrie indică o încetinire suplimentară a activității în servicii. O răcire a creșterii în servicii va apăsa asupra dolarului australian.
23 octombrie, 02:01 / Regatul Unit / **/Indicele de încredere a consumatorilor GfK pentru octombrie (indicator avansat) / anter.: ?14 / fapt: ?13 / prognoză: ?15 / GBP/USD — în scădere
Sondajul GfK din septembrie a indicat o îmbunătățire neașteptată a sentimentului consumatorilor din Regatul Unit, la cel mai bun nivel din ultimii peste doi ani. Gospodăriile au devenit vizibil mai optimiste cu privire la finanțele personale și la perspectivele economiei naționale, fapt reflectat în creșteri concomitente ale indicatorilor de încredere aferenți. Totuși, indicatorul rămâne adânc în teritoriu negativ, iar un nou val de inflație a prețurilor la energie reprezintă un risc serios de erodare a optimismului consumatorilor înainte de iarnă. Analiștii se așteaptă ca măsura să scadă din nou în octombrie. O revenire a încrederii consumatorilor pe un trend descendent ar pune presiune pe liră.
23 octombrie, 02:30 / Japonia / ***/IPC pentru septembrie / anter.: 1,9% / fapt: 1,9% / prognoză: 2,3% / USD/JPY — în scădere
Inflația anuală de consum a Japoniei pentru august s-a menținut la vârful acestui an, pe fondul creșterii susținute a prețurilor la bunuri pentru gospodării, alimente și servicii de transport. Creșterea prețurilor la gaz a fost compensată de subvențiile guvernamentale pentru electricitate, iar inflația de bază, excluzând alimentele proaspete, s-a temperat ușor pentru prima dată în patru luni, rămânând sub pragul de politică monetară de 2%. Publicarea pentru septembrie este așteptată să indice o accelerare semnificativă a prețurilor de consum. Un context inflaționist mai puternic ar spori probabilitatea unor noi înăspriri din partea Bank of Japan și ar sprijini yenul.
23 octombrie, 03:30 / Japonia / **/S&P Global PMI manufacturier preliminar pentru octombrie / anter.: 54,9 / fapt: 54,1 / prognoză: 59,5 / USD/JPY — în scădere
PMI-ul manufacturier al Japoniei s-a menținut la 54,1 în septembrie, indicând cel mai lent ritm de expansiune de după primăvară. Reducerea producției și a vânzărilor interne a venit pe fondul prelungirii termenelor de livrare din partea furnizorilor, ceea ce a forțat companiile să își majoreze stocurile de materii prime pentru prima dată în peste doi ani. Cererea externă și angajările au rămas robuste, aproape de maximele ultimilor ani, în timp ce presiunile inflaționiste asupra costurilor de intrare s-au atenuat la un minim al ultimelor șase luni. Citirea preliminară pentru octombrie anticipează o accelerare puternică a activității industriale. O revigorare semnificativă a manufacturii ar întări yenul.
23 octombrie, 01:00 / Australia / **/ S&P Global PMI servicii preliminar pentru octombrie / anter.: 53,2 / fapt: 51,9 / prognoză: 50,5 / AUD/USD — în scădere
Sectorul serviciilor din Australia a înregistrat în septembrie cea mai slabă expansiune din ultimele trei luni. Fluxurile mai lente de noi afaceri interne au determinat companiile să reducă personalul pentru prima dată din mai, în încercarea de a ține sub control creșterea rapidă a costurilor operaționale impulsionată de prețurile mai mari la combustibil și muncă. Necesitatea de a transfera costurile de intrare mai ridicate în tarifele finale, în contextul scăderii încrederii corporative, ridică riscuri asupra sustenabilității cererii. Consensul pentru octombrie anticipează o răcire suplimentară a activității, până aproape de stagnare. O încetinire a creșterii în servicii va apăsa asupra dolarului australian.
23 octombrie, 09:00 / Regatul Unit / ***/ Vânzări cu amănuntul pentru septembrie / anter.: 1,2% / fapt: 2,4% / prognoză: 1,0% / GBP/USD — în scădere
Volumele vânzărilor cu amănuntul din Regatul Unit au crescut în august cu 2,4% în ritm anual, depășind confortabil așteptările și mediile pe termen lung din ultimele trei decenii. Această creștere puternică a consumului a urmat unei majorări moderate în iulie, oferind temporar sprijin sectorului de retail înainte de sezonul de toamnă. Consensul pentru septembrie anticipează o răcire accentuată a cifrei de afaceri în retail. O retragere marcată a cheltuielilor de consum va pune presiune pe liră.
23 octombrie, 10:30 / Germania / ***/S&P Global PMI manufacturier preliminar pentru octombrie / anter.: 54,3 / fapt: 53,9 / prognoză: 53,5 / EUR/USD — în scădere
Sectorul manufacturier al Germaniei a menținut o expansiune solidă în septembrie, cu un PMI compozit de 53,9, aproape de maximele ultimilor doi ani. Creșterea a fost susținută de un nivel robust al producției și de un carnet de comenzi în extindere, ceea ce a dus utilizarea capacităților la cel mai ridicat nivel de după primăvara lui 2022 și a încetinit puternic ritmul reducerilor de personal în fabrici. Așteptările producătorilor pe 12 luni au atins un maxim din februarie, în pofida perturbărilor logistice și a presiunilor persistente ale prețurilor la energie. O valoare mai mică ar putea slăbi euro.
23 octombrie, 10:30 / Germania / ***/S&P Global PMI servicii preliminar pentru octombrie / anter.: 49,7 / fapt: 52,9 / prognoză: 52,5 / EUR/USD — în scădere
PMI-ul pentru servicii al Germaniei a urcat în septembrie la un maxim al ultimelor șapte luni, revenind clar în teritoriu de expansiune, susținut de comenzi noi mai puternice și de creșterea cheltuielilor de investiții. Companiile au continuat să angajeze pentru a doua lună consecutiv, pe fondul acumulării comenzilor restante, însă reapariția presiunilor inflaționiste asupra costurilor de intrare le-a determinat pe firme să majoreze prețurile. Citirea preliminară pentru octombrie anticipează o încetinire moderată a ritmului de creștere. O temperare a dinamicii în sectorul serviciilor ar putea apăsa asupra monedei euro.
23 octombrie, 13:30, 15:00 / Rusia / **/ Decizie privind rata cheie a Bank of Russia și conferință de presă / anter.: 14,0% / fapt: 14,0% / prognoză: 14,0% / USD/RUB — în scădere
Bank of Russia a menținut rata cheie la 14% după ședința din septembrie, oprind temporar ciclul de zece reduceri consecutive. Pauza a fost justificată de un salt al inflației de bază în trimestrul al treilea, când ritmul anual, ajustat sezonier, a atins 11,6% din cauza perturbărilor la rafinării și a unei creșteri bruște a tarifelor la combustibili. Deși banca centrală tratează acest șoc de preț ca fiind în mare parte exogen și se așteaptă la reluarea procesului de dezinflație, tensiunile de pe piața muncii persistă, în condițiile unui șomaj la minime record, iar cheltuielile de consum se temperează doar moderat. Decizia de a menține o politică monetară restrictivă și disponibilitatea regulatorului de a contracara riscurile inflaționiste vor sprijini rubla.
23 octombrie, 15:30 / Canada / **/Vânzări cu amănuntul pentru august / anter.: 5,2% / fapt: 5,1% / prognoză: 4,9% / USD/CAD — în creștere
Vânzările cu amănuntul din Canada au crescut în iulie cu 5,1% în ritm anual, depășind reperul mediu de piață pe termen lung de 4,65%. Sectorul consumului a rămas rezilient, la niveluri apropiate de cele solide din iunie, oferind un sprijin consistent cererii interne. Consensul pentru august anticipează o încetinire a ritmului de creștere a vânzărilor cu amănuntul. O răcire a activității de consum va pune presiune pe dolarul canadian.
23 octombrie, 16:45 / SUA / ***/S&P Global PMI manufacturier preliminar pentru octombrie / anter.: 53,9 / fapt: 55,9 / prognoză: 55,5 / USDX (indice USD față de șase valute) — în scădere
Activitatea din sectorul manufacturier al SUA s-a menținut la 55,9 în septembrie, marcând cel mai bun nivel de la începutul primăverii 2022. Impulsul industrial a fost susținut de intrările de comenzi din partea sectorului public și a companiilor tehnologice, permițând fabricilor să își majoreze producția pentru a șaisprezecea lună consecutiv și să accelereze angajările în cel mai alert ritm din ultimii cinci ani. În același timp, cererea externă a rămas sub presiune din cauza tarifelor comerciale și a costurilor logistice ridicate, iar prelungirea termenelor de livrare din partea furnizorilor a coincis cu reluarea presiunilor de creștere asupra costurilor de producție. Estimările preliminare pentru octombrie indică o încetinire moderată a creșterii în sectorul manufacturier. O slăbire a dinamicii industriale ar pune presiune descendentă asupra dolarului american.
23 octombrie, 16:45 / SUA / ***/ S&P Global services PMI preliminar pentru octombrie / anterior: 56,5 / actual: 58,8 / prognoză: 58,0 / USDX — în scădere
Sectorul serviciilor din SUA a înregistrat în septembrie cea mai puternică expansiune de la mijlocul verii 2021, extinzând o perioadă de creștere de șase luni. Cererea internă ridicată a generat cel mai puternic aflux de noi comenzi din ultimii peste patru ani, condus de industriile high-tech, sănătate și retail, ceea ce a creat deficit de capacitate și un volum în continuă creștere al comenzilor restante. Pentru a face față afluxului de clienți, companiile de servicii și-au mărit numărul de angajați pentru a treia lună consecutiv, în timp ce s-au confruntat cu creșteri puternice ale costurilor cu gazele și forța de muncă, care le-au obligat să majoreze prețurile. Publicarea preliminară pentru octombrie anticipează o temperare a ritmului de expansiune în servicii. O creștere mai lentă în sectorul serviciilor ar exercita presiune de depreciere asupra dolarului american.
23 octombrie, 17:00 / SUA / **/ University of Michigan indicele încrederii consumatorilor pentru octombrie (avans) / anterior: 51,7 / actual: 48,1 / prognoză: 46,3 / USDX — în scădere
Încrederea consumatorilor americani a scăzut la începutul lunii octombrie la cel mai redus nivel de la sfârșitul primăverii, pe măsură ce gospodăriile și-au exprimat frustrarea tot mai mare față de creșterea costului vieții. Evaluarea condițiilor economice curente s-a prăbușit la un minim istoric de 44,7, reflectând condiții nefavorabile pentru achizițiile de bunuri de folosință îndelungată pe fondul prețurilor mai mari și al creditului scump. Familiile cu venituri reduse și economii limitate au fost afectate cel mai puternic, bugetele acestora fiind epuizate de presiunile suplimentare asupra cheltuielilor. O deteriorare anticipată a sentimentului gospodăriilor crește riscul unei noi contractări a cererii interne și va apăsa asupra dolarului american.
23 octombrie, 17:00 / SUA / **/ University of Michigan așteptările inflaționiste pentru octombrie (avans) / anterior: 4,0% / actual: 4,6% / prognoză: 4,7% / USDX — în creștere
Așteptările pe termen scurt privind inflația ale consumatorilor americani au continuat să crească în octombrie, atingând un maxim al ultimelor cinci luni. Convingerea consumatorilor că prețurile vor continua să urce în următoarele 12 luni a coincis cu o creștere a așteptărilor pe cinci ani la 3,5%, semnalând o ancorare mai profundă a sentimentului pro-inflaționist în rândul publicului. Analiștii se așteaptă ca așteptările de inflație să mai avanseze ușor în următorul raport. Persistența unor temeri ridicate ale gospodăriilor privind inflația întărește argumentele pentru o atitudine hawkish a Fed și sprijină dolarul american.
22 octombrie, 13:50 / Regatul Unit — Andrew Bailey, Bank of England — GBP/USD
22 octombrie, 15:15 / Zona Euro — Fabio Panetta, membru al Consiliului Guvernator al ECB și Guvernator al Băncii Italiei — EUR/USD
22 octombrie, 23:00 / Regatul Unit — Catherine Braddick, Bank of England — GBP/USD
23 octombrie, 10:55 / Zona Euro — Patrick Montagner, ECB Supervisory Board — EUR/USD
23 octombrie, 17:00 / Zona Euro — Piero Cipollone, ECB Executive Board — EUR/USD
În zilele următoare sunt programați și alți vorbitori de rang înalt din băncile centrale; comentariile acestora generează de regulă volatilitate pe piața valutară prin semnalele transmise cu privire la planurile de politică monetară.
Un link către calendarul economic. Toate valorile sunt anuale, cu excepția cazului în care se menționează altfel (m/m, unde este cazul). Valorile pentru balanța comercială, exporturi și importuri sunt exprimate în moneda țării. Un asterisc indică importanța raportului pentru instrumentele disponibile pe platforma InstaSpot. Ora indicată este ora Moscovei (GMT+3.00). Deschideți un cont de tranzacționare aici. Consultați InstaSpot market video news. Pentru acces mobil, descărcați aplicația MobileTrader.
Recenziile analitice InstaSpot vă vor face pe deplin conștient de tendințele pieței! Fiind client InstaSpot, vi se oferă un număr mare de servicii gratuite pentru tranzacționare eficientă.