


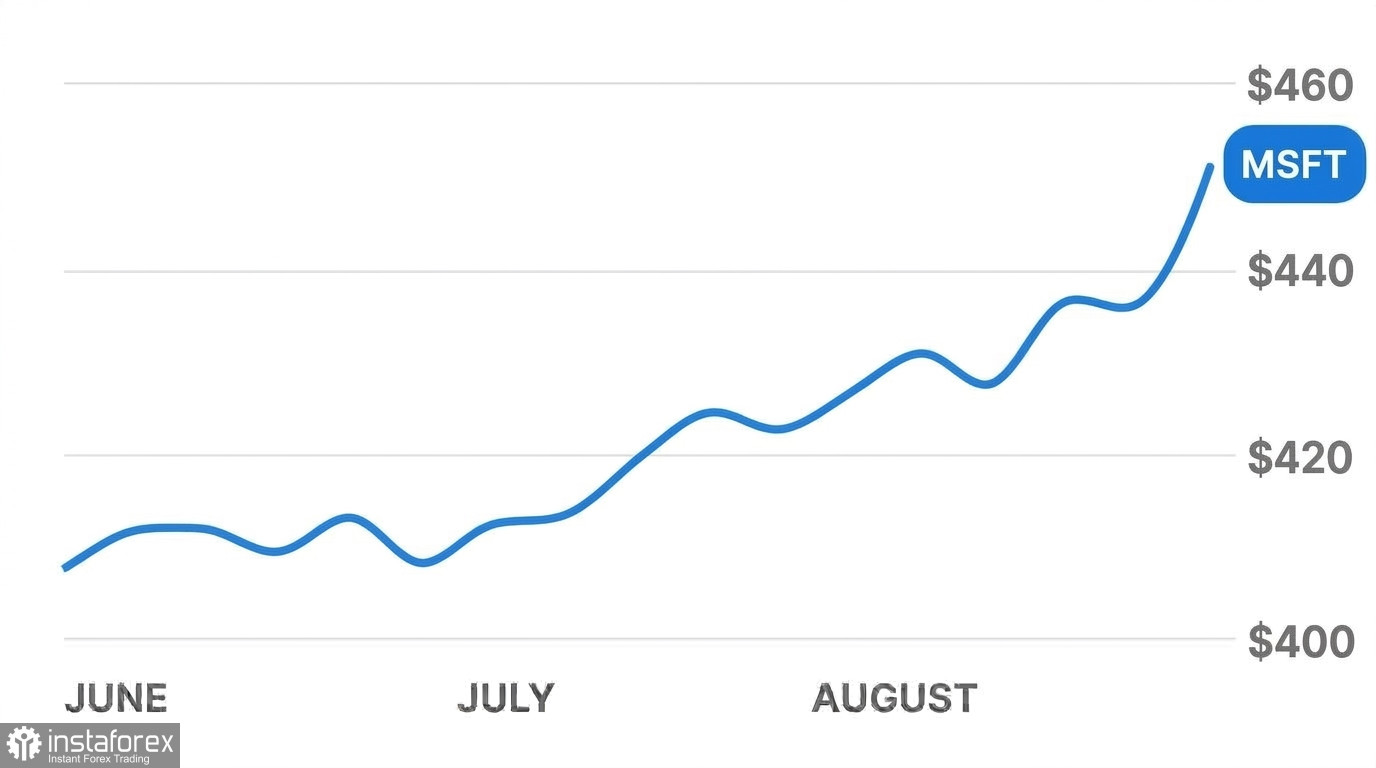
Ο βασικός καταλύτης για τη δυναμική αγορών ήταν η παρουσίαση του νέου επεξεργαστή διακομιστών Azure Maia 300. Αυτός ο custom επιταχυντής silicon σχεδιάστηκε από μηχανικούς της Microsoft ώστε να βελτιστοποιεί φορτία εργασίας νευρωνικών δικτύων σε εταιρικές υπηρεσίες cloud. Η εταιρεία ανακοίνωσε σχέδια για ανάπτυξη υποδομών διακομιστών πολλών gigawatt, αρχής γενομένης από το 2027. Η μετάβαση στη δική της σειρά chips στοχεύει στον περιορισμό των συνεχιζόμενων δαπανών για high‑end GPUs από τρίτους προμηθευτές με επικεφαλής τη Nvidia. Το μικρότερο μοντέλο της σειράς, Maia 200, εξυπηρετεί ήδη σε πραγματικό χρόνο ερωτήματα χρηστών μέσα από τον ψηφιακό βοηθό Copilot. Το Maia 300 προσφέρει 40% περισσότερα tokens—τις θεμελιώδεις μονάδες κειμένου και κώδικα—ανά megawatt καταναλισκόμενης ισχύος σε σύγκριση με τα τυπικά server GPUs που διατίθενται σήμερα στην αγορά.
Για την ενίσχυση του αποτυπώματός της στις υποδομές διακομιστών, η Microsoft συνεργάστηκε με τις Marvell Technology και Oracle στο πλαίσιο του διεθνούς Open Compute Project. Οι εταίροι δημιούργησαν μια ομάδα εργασίας με στόχο την ανάπτυξη ανοιχτού προτύπου για ένα ολοκληρωμένο hardware security module. Ενσωματωμένη απευθείας στην μητρική πλακέτα του διακομιστή, η μονάδα αυτή απομονώνει τη διαχείριση κλειδιών κρυπτογράφησης και προστατεύει βάσεις δεδομένων cloud από υποκλοπές δεδομένων σε επίπεδο υλικού, μειώνοντας ταυτόχρονα τη λανθάνουσα καθυστέρηση των ερωτημάτων.
Αυτό το θετικό υπόβαθρο πυροδότησε κύμα αναβαθμίσεων των τιμών‑στόχων από μεγάλες επενδυτικές τράπεζες. Οι αναλυτές της Barclays αύξησαν την τιμή‑στόχο για τη Microsoft από τα $512 στα $600, διατηρώντας σύσταση «Overweight», επικαλούμενοι επιταχυνόμενη ζήτηση για λογισμικό στο τρέχον τρίμηνο. Η Deutsche Bank αναβάθμισε την τιμή‑στόχο από τα $550 στα $600. Οι αναλυτές της JPMorgan χαρακτήρισαν τη μετοχή κορυφαία επιλογή, η Melius έθεσε την υψηλότερη τιμή‑στόχο στην αγορά στα $665, ενώ η Wells Fargo προέβλεψε κίνηση προς τα $725 ανά μετοχή.
Η προσοχή της αγοράς στρέφεται τώρα στη δημοσίευση της τριμηνιαίας έκθεσης αποτελεσμάτων που έχει προγραμματιστεί για τις 28 Οκτωβρίου 2026. Η μέση εκτίμηση των αναλυτών προβλέπει κέρδη ανά μετοχή (EPS) $4,72 με συνολικά έσοδα $90,4 δισ. Κρίσιμα σημεία εστίασης θα είναι η διατήρηση του ρυθμού ανάπτυξης του Azure cloud στο εύρος 44–45% και τα πρώτα λειτουργικά αποτελέσματα στο πλαίσιο της αναδιαρθρωμένης εταιρικής δομής δύο τομέων.
Πέντε βασικοί περιορισμοί συνεχίζουν να ασκούν πίεση στην τιμή της μετοχής και στην οικονομική επίδοση της Microsoft:
• Αναστολή από το πρόγραμμα βίζας PERM του Υπουργείου Εργασίας των ΗΠΑ Η αρμόδια υπηρεσία ανέστειλε την εξουσιοδότηση της Microsoft να χορηγεί σε ξένους επαγγελματίες μόνιμη άδεια παραμονής. Το μέτρο επηρεάζει τις λειτουργίες ανθρώπινου δυναμικού της Microsoft, οι οποίες διαχειρίζονται περίπου 6.000 παρατάσεις βίζας και πιστοποιήσεις εργασίας για διεθνές προσωπικό. Η κύρωση δημιουργεί άμεσο κίνδυνο απώλειας βασικών μηχανικών machine learning και ερευνητών.
• Ιταλική αντιμονοπωλιακή έρευνα για το τμήμα Gaming Οι ιταλικές αρχές, με τη στήριξη της Ευρωπαϊκής Επιτροπής, ξεκίνησαν επίσημη έρευνα για τα gaming studios της εταιρείας. Η έρευνα εστιάζει στις συναλλαγές εικονικού νομίσματος εντός παιχνιδιών και στα μοντέλα χρέωσης προμηθειών χρηστών. Η διαδικασία αυτή προστίθεται στις αυξανόμενες ρυθμιστικές προκλήσεις της εταιρείας στην Ευρώπη και ενέχει τον κίνδυνο σημαντικών χρηματικών προστίμων.
• Υστέρηση εσόδων της OpenAI Δημοσίευμα των Financial Times αποκάλυψε ότι τα ετήσια έσοδα του βασικού εταίρου της Microsoft υπολείπονται των προηγούμενων προβλέψεων κατά $20 δισ. Η αναφορά αυτή αναζωπύρωσε τις αμφιβολίες της αγοράς σχετικά με το κατά πόσο τα μεγάλα μοντέλα generative AI μπορούν να αποφέρουν επαρκείς βραχυπρόθεσμες αποδόσεις πάνω στα τεράστια κεφάλαια που έχουν δεσμευθεί σε compute clusters.
• Κεφαλαιουχικές δαπάνες άνω των $50 δισ. και πιεσμένες αποτιμήσεις Οι τριμηνιαίες κεφαλαιουχικές δαπάνες για κατασκευή data centers, προμήθεια διακομιστών και δίκτυα οπτικών ινών ξεπερνούν πλέον τα $50 δισ. Η χρηματιστηριακή Phillip Securities υποβάθμισε τη Microsoft σε «Neutral» με τιμή‑στόχο $515, επισημαίνοντας ότι οι τρέχουσες αποτιμήσεις ενσωματώνουν πλήρως τα βραχυπρόθεσμα θετικά και αφήνουν περιορισμένο περιθώριο λάθους έναντι της οικονομικής καθοδήγησης.
• Ρευστοποιήσεις κερδών από ιδιώτες επενδυτές ενόψει στοιχείων για τον πληθωρισμό Το επενδυτικό κλίμα στην πλατφόρμα λιανικής Stocktwits έχει στραφεί σε καθαρό πωλητικό, με παράλληλα υψηλό όγκο μηνυμάτων. Οι traders ρευστοποιούν κέρδη κοντά στο υψηλό 52 εβδομάδων των $553,72. Τα νέα στοιχεία για τον πληθωρισμό καταναλωτή στις ΗΠΑ εντείνουν την επιφυλακτικότητα, με κίνδυνο να ενισχύσουν τη σφιχτή πολιτική «υψηλότερα για περισσότερο» της Federal Reserve.
Η άποψή μας για τη βραχυπρόθεσμη πορεία της Microsoft παραμένει επιφυλακτική και δεν στηρίζει το εύρος τιμών‑στόχων των $600–$725 της Wall Street για τους προσεχείς μήνες.
Ενόψει της ανακοίνωσης αποτελεσμάτων στις 28 Οκτωβρίου 2026, η μετοχή πιθανόν να εισέλθει σε φάση συσσώρευσης, κινούμενη πλάγια εντός του εύρους $530–$550. Οι ιδιώτες επενδυτές αναμένεται να συνεχίσουν τις μειώσεις θέσεων κοντά στο υψηλό των $553,72, ενώ η μακροοικονομική αβεβαιότητα γύρω από τα στοιχεία πληθωρισμού πιθανόν να αποθαρρύνει θεσμικά κεφάλαια από την ανάληψη μεγάλων νέων τοποθετήσεων.
Η προσεχής τηλεδιάσκεψη για τα αποτελέσματα θα αποτελέσει κρίσιμο τεστ. Για να διατηρηθεί αποτίμηση άνω των $540, η εταιρεία θα πρέπει να επιβεβαιώσει επέκταση εσόδων του Azure τουλάχιστον κατά 45% και να αποδείξει βιώσιμες αποδόσεις πάνω στις τριμηνιαίες κεφαλαιουχικές δαπάνες που υπερβαίνουν τα $50 δισ. Οι μαζικές παραδόσεις του Maia 300 silicon δεν θα επιταχυνθούν πριν από το 2027, πράγμα που σημαίνει ότι η συγκεκριμένη αρχιτεκτονική δεν θα προσφέρει άμεση οικονομική ώθηση στην τρέχουσα χρήση.
Το βασικό σενάριο έως το τέλος του 2026 παραπέμπει σε εύρος διαπραγμάτευσης μεταξύ $520 και $565 ανά μετοχή. Οι περιορισμοί στις βίζες ξένων εργαζομένων, οι συνεχιζόμενες νομικές διαμάχες στην Ευρώπη και η επιβράδυνση των εσόδων της OpenAI θα λειτουργούν ως δομικά βαρίδια στη διάθεση ελεύθερων ταμειακών ροών. Οι επενδυτές ίσως είναι προτιμότερο να αποφύγουν αγορές κοντά στα τρέχοντα υψηλά και να αναμείνουν επιβεβαιωμένα στοιχεία εκτέλεσης στον τομέα cloud μετά την έκθεση του Οκτωβρίου.
*The market analysis posted here is meant to increase your awareness, but not to give instructions to make a trade.
InstaSpot analytical reviews will make you fully aware of market trends! Being an InstaSpot client, you are provided with a large number of free services for efficient trading.